
有资本大佬来救财务造假的*ST沐邦了!
他还是新能源圈的熟人——号称第三方储能BMS出货量第一的协能科技实际控制人——美国国籍的周逊伟(ZHOU XUN WEI)。
他还有一个身份,是科创板上市不久就业绩变脸的、主营电源管理芯片公司杰华特的董事长、实际控制人。
有周逊伟这样的资本高手、又有储能BMS方面的想象力,*ST沐邦重组成功的概率有多大?会不会也能像金刚光伏一样摇身一变成了一家算力公司?
照现在的节奏,陷入光伏泥潭的困难户们ST棒杰、ST泉为、*ST 仕净、*ST 聆达都有可能华丽转身,转向比当年光伏更热门的赛道。
*ST沐邦吸引来的资本大佬周逊伟,除了资金、产业背景,或还有值得*ST沐邦学习的资本运作技巧。
01
*ST沐邦拟“凭空”变出8.91亿!
*ST沐邦已经资不抵债了。今年2季度末*ST沐邦的归母净资产为-7,475.58万元。
*ST沐邦公司也公告承认“根据《上海证券交易所股票上市规则》相关规定,若2026年年度报告经审计期末净资产为负值,公司股票将被实施退市风险警示。”
如何让*ST沐邦的净资产转正,避免退市呢?
就当前行业状况来看,*ST 沐邦依靠自身业务实现扭亏并不现实。*ST沐邦现在经营质量很差:2026年上半年公司实现营业收入1.68亿元,同比增长19.27%,但归属于母公司股东的净亏损扩大至2.21亿元
让净资产转正的方法,还有让债权人豁免部分或者全部债务(当时ST金刚摘帽的关键一步就是债务豁免),或是直接向*ST沐邦注入资产/资金,或是像变魔术一样变出钱来。
*ST沐邦是哪种情况呢?
近日*ST沐邦公告称:杭州钧能企业管理有限公司为重整产业投资人。杭州钧能拟以5.24元/股价格认购1.7亿股转增股票(资本公积转增股本),总投资额8.908亿元人民币。认购价格不低于前20个交易日均价(10.48元/股)的50%。
一家净资产是负值的公司,资本公积转增股本给重整投资人,这就相当于变出来钱,悄悄地稀释老股东权益。有了这8.908亿,*ST沐邦净资产大概就能转正了。
*ST沐邦是搞钱的好手。在2024年,当时的沐邦高科通过定向增发融资了14.18 亿。可惜,不但募投项目没有完成,还陆续被爆出一系列财务造假的丑闻。
基于定期报告及发行文件虚假记载、未按规定披露关联交易及资金占用等违法违规行为,中国证监会江西监管局于2026年3月对*ST沐邦及相关责任人作出了正式的行政处罚。
不知道为什么还有重整产业投资人会信任劣迹斑斑的*ST沐邦。
重整产业投资人杭州钧能成立于2026年8月20日,注册资本2亿元,是专门为*ST沐邦重整成立的平台公司。实际控制人为周逊伟(ZHOU XUN WEI),持股87.5%。
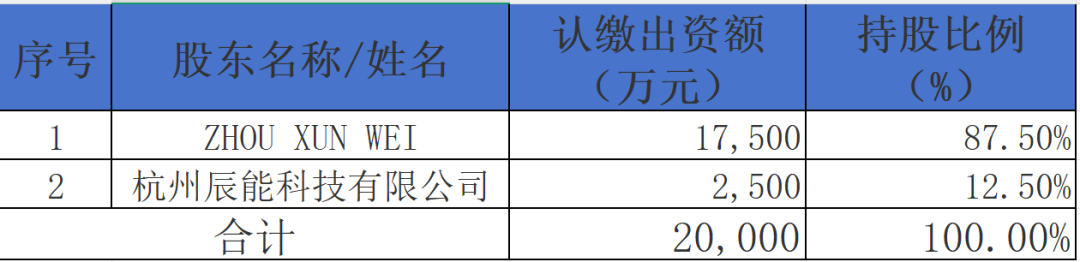
来自公告;截至2026年9月7日,杭州钧能股权结构;杭州钧能的实际控制人为ZHOUXUNWEI。
周逊伟,是资本市场的熟面孔。他是科创板公司杰华特的实际控制人。
杰华特详细披露了其简历:男,1969年出生,美国国籍,博士研究生学历,本科及硕士毕业于浙江大学,博士毕业于弗吉尼亚理工大学,师从美国工程院院士Dr.FredC.Lee教授。1999年9月至2001年7月,任美国莫特拉半导体公司(VolterraSemiconductor)系统工程师;2001年7月至2007年6月,任美国凌特公司(LinearTechnology)高级设计工程师;2007年6月至2012年4月,任美国HelixMicro工程副总裁;2013年3月至今,任公司董事长,现兼任杭州协能科技股份有限公司董事长。
协能科技号称是第三方储能BMS出货量第一的公司,在储能领域有一定知名度。其已经至少有三轮融资,投资方包括小米产投,瀚晖资本,中信证券,吉利控股,高榕创投,联想创投,广发信德,元禾厚望等。协能已经完成股改,是一家股份制公司。一般有这样特征的企业有登陆资本市场的计划。
左手杰华特,右手协能,现在周逊伟为什么要参与*ST沐邦重整,他是在为协能的资本市场运作铺路吗?
02
周逊伟,一个被资本市场诚信档案重点记载的人
在分析重整产业投资人意图时,不妨先看看周逊伟其人。
他可是一个资本市场诚信档案有特别记载的人。
这主要表现在杰华特的公司治理、信息披露方面。
(1)2022年杰华特在科创板上市。2023年2月27日,杰华特披露《2022年度业绩快报》,预计2022年度实现归属于母公司所有者的净利润为16083.62万元。2023年4月25日,杰华特披露《2022年度业绩快报修正公告》,修正后预计2022年度实现归属于母公司所有者的净利润为13716万元。公司业绩快报相关信息披露不准确、更正不及时。
因此,证监会浙江监管局出具了《关于对杰华特微电子股份有限公司及相关责任人员采取出具警示函措施的决定》。警示对象自然包括任董事长ZHOU XUN WEI。这些均被记入证券期货市场诚信档案。
(2)杰华特2024年5月29日公告其又收到中国证监会浙江证监局下发警示函。警示函件内容显示,杰华特此前曾将首发募集资金转入一般户,与公司自有资金进行混同现金管理,违反《上市公司信披管理办法》中关于募集资金管理和使用的有关规定。杰华特董事长周逊伟、时任总经理黄必亮、现任总经理兼董事会秘书马问问、财务总监谢立恒等多人对上述违规行为承担主要责任,并将记入证券期货市场诚信档案。
也许是因为信息披露不够全面吧,杰华特还在2023年、2025年两次收到交易所年报问询函。
对投资人来说,企业创始人在诚信方面有失不是最重要的,最重要的是企业的业绩,是企业可以给投资人带来回报。
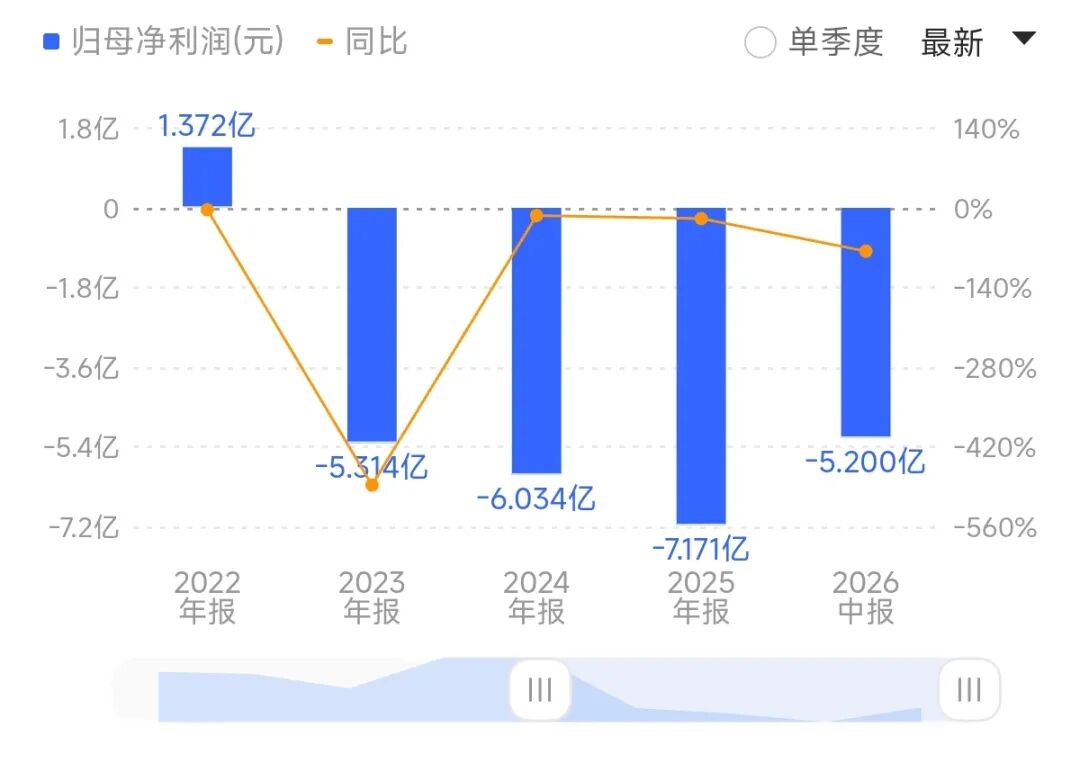
然而,杰华特只在上市首年(2022年12月23日上市)盈利,此后就一直亏损。杰华特属于典型的上市后业绩变脸企业。
并不是所有的芯片都是高端芯片,也不是所有的芯片企业都赚钱。虽然关联计算与汽车电子两大核心赛道,又受益于AI,但是杰华特在今年上半年实现营业收入17.18亿元,同比增长44.72%;归母净利润为-5.20亿元,上年同期为-2.95亿元,亏损扩大;扣非净利润为-5.76亿元。
但是杰华特不甘平庸,现在又推进赴港IPO,目前已向港交所递交招股书,正在接受中国证监会的备案审核。
03
第三方储能BMS公司协能科技带来想象力?
杰华特在2025年年报中披露,周逊伟还在38家企业中任职。而周逊伟的简历中,仅重点披露了协能科技一家,可见这家公司的重要性。
协能科技官网首页就提到了其是第三方储能BMS出货量第一的企业。
官网显示:协能科技成立于2012年,致力于成为世界一流的新能源产业解决方案提供商。
协能科技的主营业务是新能源电池管理系统(BMS)的研发、生产与销售,并以此为核心,提供覆盖全场景的电池管理整体解决方案。
从业务上就能看出来,协能科技与杰华特有关联。
协能科技的主营业务是BMS,属于杰华特的下游企业。协能科技原先采购的芯片基本来自进口,在杰华特对应产品研发并量产后,协能科技逐步向杰华特采购芯片进行国产替代。杰华特向协能科技销售的产品主要是BMS电池保护芯片和DC-DC芯片等,最终应用于大储、二轮车及电池保护板等场景。
其实,杰华特对协能科技的帮扶远不止于此,还有个更隐秘的方式。
2025年年报提到:“截至2025年12月31日,共青城众松聚力创业投资合伙企业(有限合伙)、宜兴高易二期创业投资合伙企业(有限合伙)、北京小米智造股权投资基金合伙企业(有限合伙)的底层资产中含公司关联方杭州协能科技股份有限公司,持股比例分别为1.73%、0.77%、3.85%。”
也就是说,杰华特投资了三只基金,而这三只基金投资了协能科技。
杰华特上市后,其作为LP 投了多只有限合伙基金,一部分是自己深度参与的产业基金,用来孵化产业链子公司;另一部分是外部半导体创投基金做财务布局。周逊伟非常灵活,关注投资,并没有把精力全面放到实体经营上来。
杰华特陷入亏损僵局,那么协能科技经营得如何呢?
协能科技不是公众公司,不需要对外披露财报。有未经证实的资料显示,协能科技在2024 年营收约8.97 亿元;储能行业 2025 年价格战,BMS 硬件单价持续下行,营收增速承压。
宁德时代、比亚迪、阳光电源、派能科技这类企业BMS 绑定自家电芯/储能系统,是第三方 BMS 厂商最大的替代压力源,储能集成商优先选用电芯配套 BMS,挤压第三方市场空间。
第三方储能BMS生存空间压缩应该是普遍现象。同行上市公司华塑科技在2025年储能电池BMS领域的毛利率是11.16%,同比减少7.30%。或是受毛利率影响,华塑科技作出战略调整,主动收缩了大型储能BMS相关业务。
第三方储能BMS企业独立IPO成功的概念或受行业影响较大。是否因此,*ST沐邦成为一个选项?
04
双主业,周逊伟如何填补*ST沐邦的坑?
帮助*ST沐邦偿还债务是第一步。否则后面的产业重整,只能是空中楼阁。
今年2季度末*ST沐邦的归母净资产为-7,475.58万元。但是这肯定不是底部!
*ST沐邦还有两个潜在大坑。
(1)2.4亿的政府补贴要还! 截至2026年半年度,*ST沐邦已对该笔2.4亿元退回资金计提负债。
近日,梧州市政府正在向*ST沐邦讨要/收回2.4亿元的“重大工业项目建设扶持资金”。
这事儿有必要说一说。当年这个项目应该算是梧州市自己积极争取抢来的。2022年赶碳号曾发文《“穷小子”沐邦高科,为何成了各地政府的香饽饽?》。
2022年7月20日,沐邦高科与广西梧州签订《10GW TOPCon光伏电池生产基地项目投资合同书》。项目总投资44.75亿元。截至2022年一季度末,沐邦高科货币资金余额仅0.69亿元、净资产仅9.36亿元。
这项目如何推进?交易所自然关心,当时就发出问询函。沐邦高科回复:“根据项目投资建设进度计划表,预计设备采购款的累计资金27.75亿元。项目开工1个半月内,政府向新设项目公司支付2.7亿元设备补贴款,以补充项目投资资金。”
现在看,政府掏钱很及时,而沐邦高科干活太磨蹭了,存在明显的违约行为。
短短三四年时间,光伏市场由烈火烹油走到了寒冬刺骨。当年政府与光伏企业的“合同”相继到期。越来越多的地方政府发现当年招商引资进来的光伏项目,远没有达到预期效果;地方政府和企业之间算账的时间来了。棒杰、京运通被地方政府要求回购合作公司的股权。而梧州则要索回当时支付的2.4亿扶持奖金。
除非没有钱,但凡有钱的企业,应该都赖不掉政府的账。
(2)重大的诉讼预计会形成新负债。
今年8月28日,*ST沐邦公告,公司案件涉案金额合计23,984.14万元,远超公司2025年度经审计归母净资产的164.49%,已达到《上海证券交易所股票上市规则》规定的最近一期经审计归属于母公司股东净资产10%的披露标准。其中劳动仲裁案件合计3起,涉案金额合计44.09万元;其他案件合计3起,涉案金额合计23,940.05万元。
这些案件形成的或有债务有的计提了,有的还没有。
*ST沐邦必须处理好这些债务问题。
尾声
*ST沐邦能不能摘帽、脱困?
重整投资人注入一笔钱,可以解除退市风险,但是*ST沐邦将来要做什么业务呢?指望光伏、玩具这两大主业已是不可能了。
周逊伟以及杭州钧能会给*ST沐邦带来什么新业务、新生机吗?被股民给予“幻想”的第三方储能BMS,是不是一条出路?第三方储能BMS的前景究竟如何,*ST沐邦有没有踏踏实实把业务做好的决心和行动?
毕竟*ST沐邦是一个财务造假、劣迹斑斑的公司,它已经在2024年已经通过定增的形式从A股“不合理”地融资了14.18 亿元了,搞得一地鸡毛。而周逊伟对上市公司的治理也不敬畏。他以及他控制的公司杰华特能在2023年7月14日、2024年5月29日高密度收到证监会浙江监管局警示函,也很少见。
一个资本市场诚信档案留有监管记录的人,入局拯救一家存在财务造假历史的上市公司,市场争议自然随之而来。你对周逊伟及杭州钧能重整*ST沐邦有信心吗?
编审:侦碳
欢迎转评赞!转载请联系后台授权