文/乐居财经 王敏
36条纪要,最高法出台房企破产“操作手册”。
9月7日,最高人民法院官网公布《全国法院审理房地产开发企业破产案件座谈会纪要》,共计涉及8个部分、36条,是国内首份房企破产系统性司法指导文件。
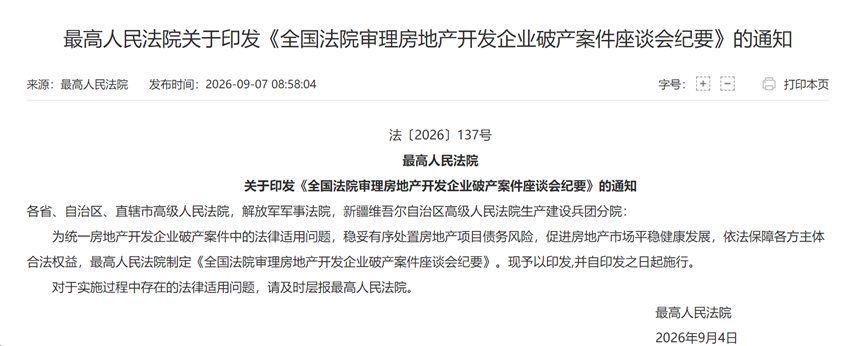
《纪要》明确,对具有挽救希望的房企应及时重整,对不具备存续价值的企业应及时清算。房地产开发企业的破产案件,原则上按照开发项目所在地确定管辖法院;对于集团旗下大量关联项目公司,也不能仅因为资金调拨、互保、人员交叉任职就直接进行实质合并,只有存在法人人格高度混同、财产难以区分等情形时,才能裁定实质合并。
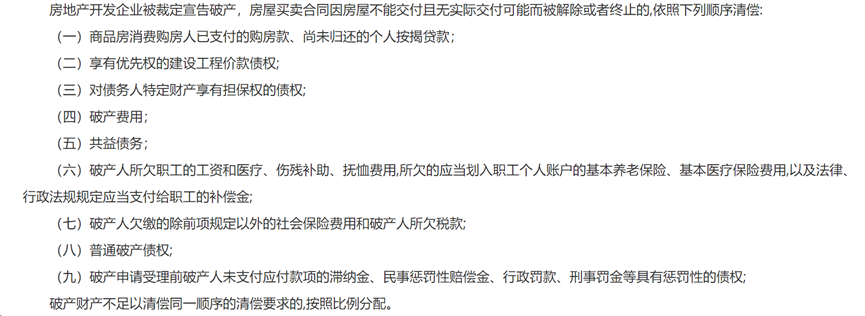
本次纪要最大的亮点,是在房企破产场景下,明确了符合条件的自住消费购房者债权优先受偿的顺位:
无法交付的商品房项目中,商品房消费购房人已支付的购房款和尚未归还的个人按揭贷款排在最前,其后依次是建设工程价款债权、担保债权、破产费用、共益债务、职工债权、税款以及普通破产债权等。
然而,这一保护,设置了不可忽略的前置条件。
想要适用这一规则,必须同时满足多重法定前提。第一,房地产开发企业已经进入破产重整或者破产清算程序;第二,项目烂尾,房屋已经确定无法交付;第三,购房者通过诉讼等法定途径,成功解除商品房买卖合同。
另一大突破是严格规范实质合并破产。
《纪要》明确,要坚持项目公司法人独立地位,审慎适用集团整体合并破产,避免一家项目爆雷,拖累集团内经营正常的楼盘,防止风险无序传导。
同时文件固化府院联动机制,确立“政府负责风险协调、法院负责司法程序”的分工模式,推动住建、金融监管、自然资源、税务等部门协同,解决重整中的土地、税费、信用修复等现实堵点。
需要注意的是,座谈会纪要不属于法律、行政法规,也不等同于司法解释,它是法官审理此类破产案件时的裁判参考,不能直接作为独立判案依据,不会自动产生“烂尾即免房贷”的法律效果。
易居研究院研究总监严跃进表示,这份纪要补齐了房企风险处置的司法短板,把保交楼从政策导向固化为可落地的司法规则。
“一方面,购房人权益保护制度化,给购房者稳定预期;另一方面,续建融资作为共益债务的规则落地,相当于给社会资本吃下‘定心丸’,有利于盘活烂尾项目。区分集团与项目破产,能够保护优质资产价值,推动行业按照‘救项目不救企业’的方向市场化出清。”严跃进称。
律所机构人员在专业解读文章中指出,纪要打通了停工项目复工的全链条规则:从项目封存勘查、续建方案审批、施工合同接续,到以房抵债安排、管理人履职边界,很多实务中长期模糊的操作有了参照标准,将显著降低重整方案的谈判成本,提升破产案件处置效率。
多家券商研报指出,政策意在稳定购房者预期、畅通重整路径,并不代表大规模救助房企,仍坚持“救项目不救企业”,加速低效风险主体出清,利好行业出清与新模式构建。
总体而言,这份文件的意义,不在于推出短期刺激政策,而是给房地产风险处置建立一套透明、稳定、可预期的司法制度。
长期来看,规则透明化有利于修复市场预期,推动行业风险有序出清,适配房地产发展新模式的建设方向。