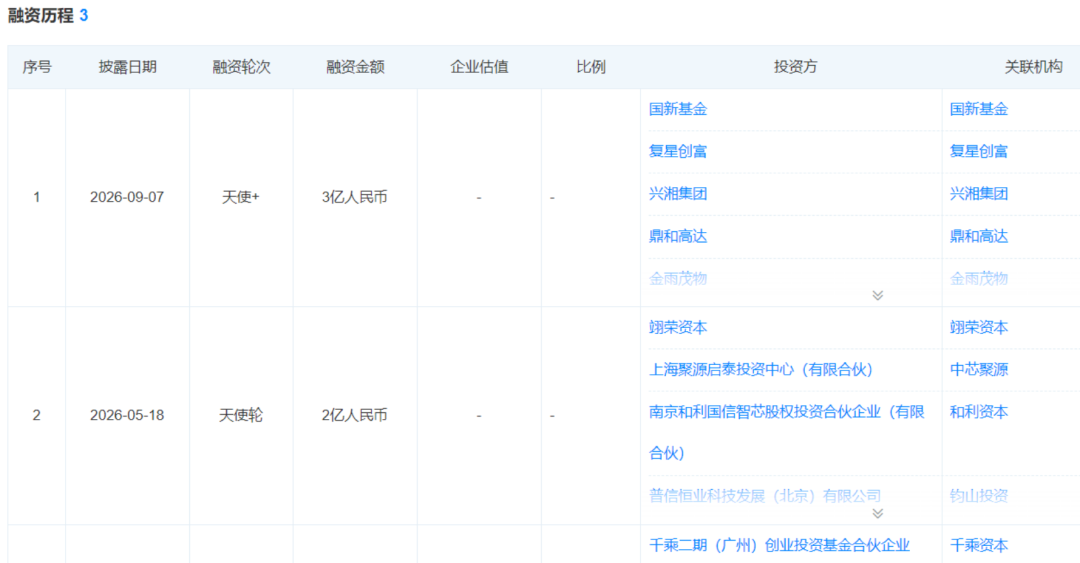
具身涌现讯,近日,上海超导量子硬件初创公司矩量光启今日对外宣布,公司完成3亿元天使+轮融资。本轮由国新基金领投,复星创富、兴湘资本等十余家机构参与跟投,老股东钧山资本超额追加投资。
叠加今年5月落地的2亿元天使轮,这家2025年7月才注册成立的企业,天使阶段累计拿下5亿元融资,中芯聚源等半导体产业资本持续加码。
在国内多数量子企业还停留在样机、论文阶段的大环境下,矩量光启已经实现量子芯片产品销售,资本集体押注,也把 “超导量子如何走出实验室” 这道行业命题摆到台前。
国内量子赛道常年被科研指标、比特数字裹挟,一家初创企业拿到真实订单,它释放的信号远不止一次融资事件。国资与产业资本同时进场,代表产业端开始重新审视量子计算,市场已经不再只看论文成果,工程制造、产品交付能力正在成为新的评判标尺。
01
海归团队为何瞄准产业化?
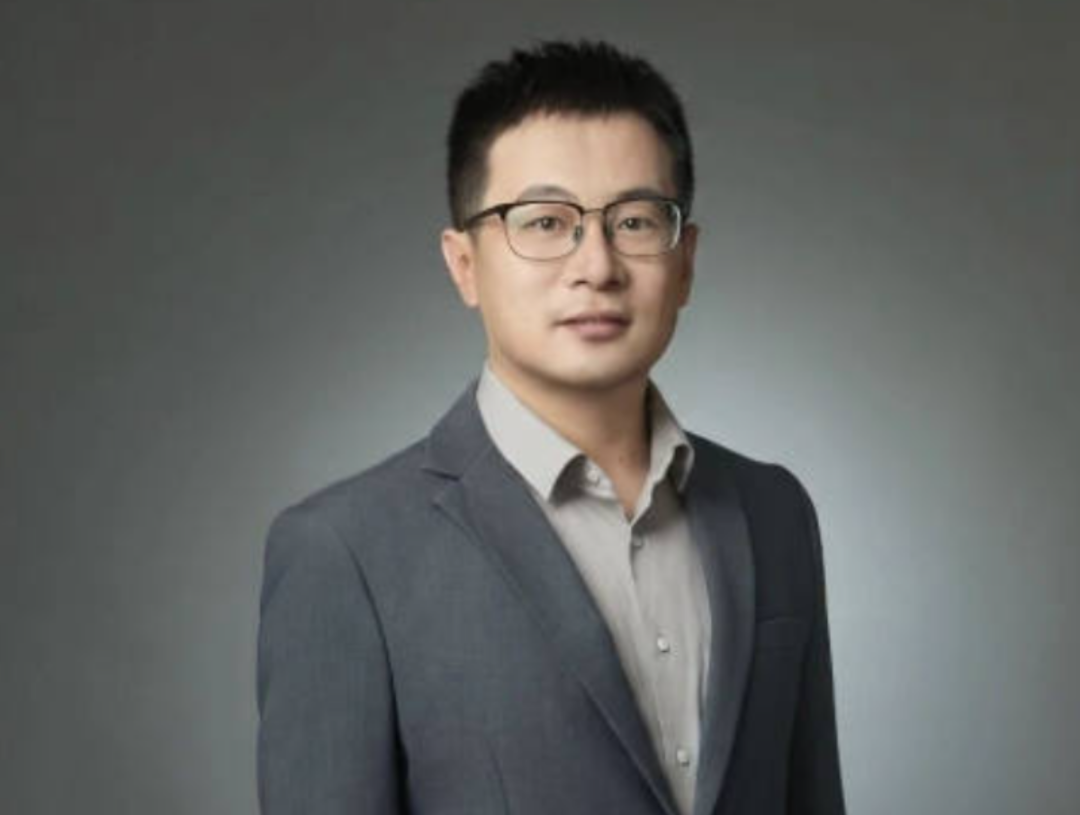
矩量光启的掌舵人 于文龙 是一名85后科研从业者,他本科就读中国科学技术大学,博士毕业于佐治亚理工,之后长期在美国桑迪亚国家实验室从事超导量子器件的前沿研究,核心联合创始人曾任职美国国家标准局NIST,深度参与深空超导探测器芯片开发,团队汇聚一批具备海外顶尖实验室经历的青年博士人才。
具身涌现认为,外界将矩量光启比作“量子界仙童半导体”,并非简单的营销口号,而是戳中国内量子行业长久存在的现实痛点。回顾半导体发展史,肖克利实验室手握顶尖理论,却困在科研体系难以完成工业量产,八位工程师出走创办仙童,才真正推动集成电路走向工业化落地。映射到量子领域,国内不少项目擅长做出实验室样品,但样品不等于可以稳定复现、批量交付的工业品。
于文龙创业的触发点,来自谷歌Willow芯片带来的行业变化,谷歌在量子纠错上取得进展,也让团队判断大规模实用化量子计算存在工程落地窗口。团队创业之初就确立产业化优先的目标,希望赶在海外技术封锁加剧前完成技术突围。
不同于纯科研导向团队,这支团队从组建阶段就主动对接国内晶圆制造资源,这也是中芯聚源这类产业资本愿意早期重仓的核心逻辑。投资方公开表态,更看重团队把量子技术和国内半导体产业链打通的可能性,而非单纯的实验室成果。
02
硅基路线能破解量产难题吗?
国内主流超导量子研发大量使用蓝宝石衬底搭配铝电路方案,这套体系非常适合实验室样机验证,但蓝宝石材料很难兼容成熟 CMOS 半导体产线,芯片的一致性、批量复制会遇到明显瓶颈。
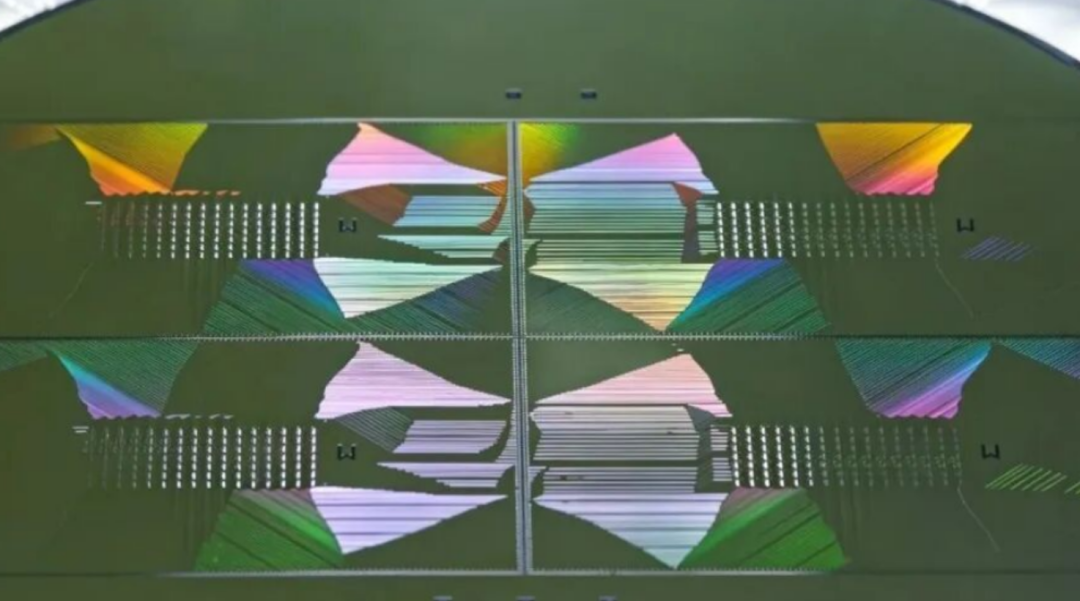
矩量光启选择另一条路径,在超导赛道内部采用硅基衬底,叠加硅通孔 TSV、多层堆叠架构,直接复用国内成熟晶圆厂的光刻、刻蚀、薄膜沉积整套工业工艺,并且完成国内首例 8 寸工业级产线流片。
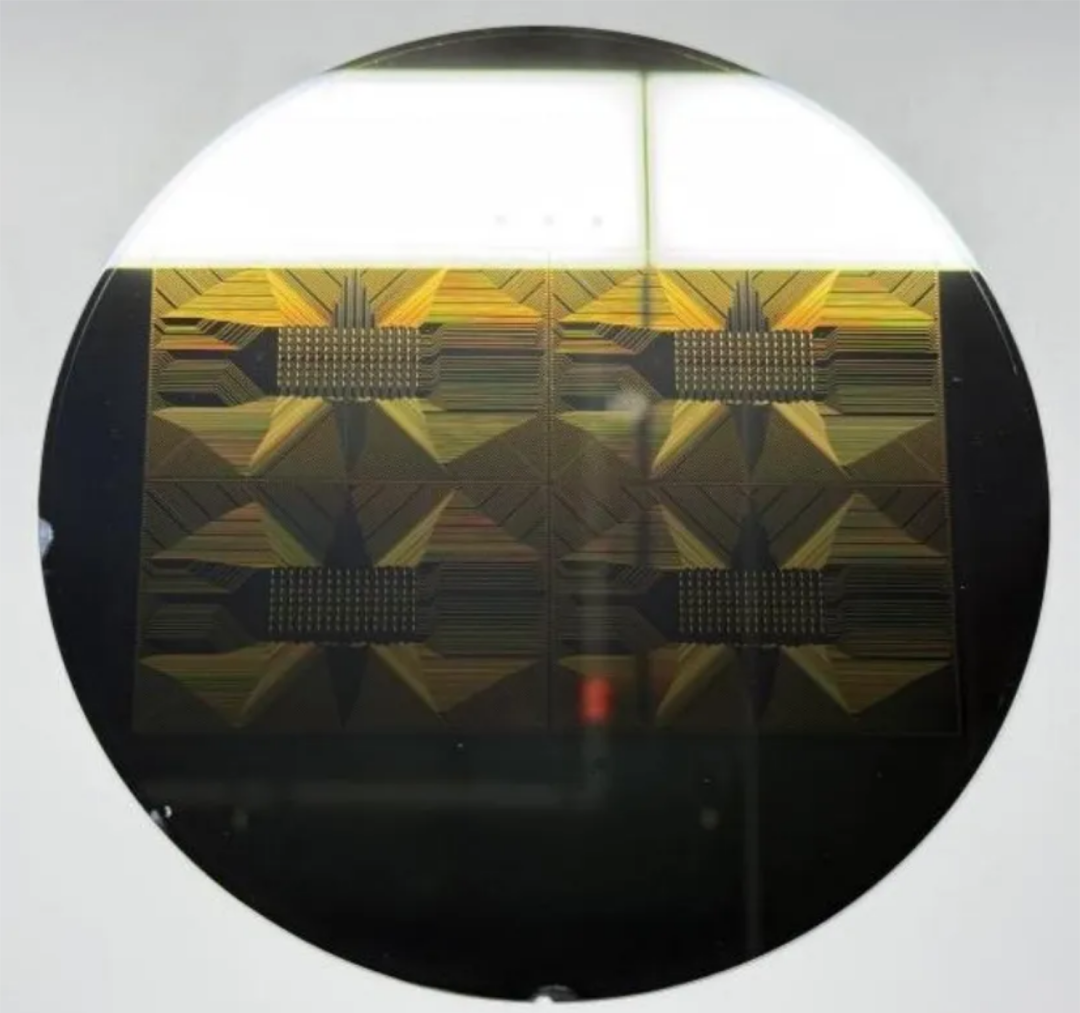
从已公开的研发进度来看,企业已经完成第一代单层、第二代双层硅基超导量子芯片研发,第二代流片跑出100+量子比特,第三代多层芯片正处在研发推进当中。公司采用IDM模式打通芯片、整机、系统全链条,产品矩阵覆盖硅基超导量子芯片、超导量子整机与量子算力系统。
客户群体已经延伸到药企、金融、AI相关实体企业,业务形态除高价整机硬件销售之外,同时布局算力租赁、行业解决方案,企业规划在2028年冲击逻辑量子比特纠错关键节点。
具身涌现看来,硅基方案拥有对接成熟半导体产业链的巨大优势,但行业内也客观存在不同声音。部分业内研究指出,硅基底更容易产生金属污染,会带来比特相干性能方面的现实挑战,蓝宝石衬底在抗金属扩散层面反而具备天然优势。
硅基路线不等于天然成功,这条技术路径必须在产线中持续解决污染管控、比特稳定性等现实工程难题,工艺和性能之间的取舍,是矩量光启必须跨越的关卡。
03
拿到订单等于实现商用了吗?
虽然矩量光启对外确认已经产生量子芯片相关销售收入,但行业需要理性区分“拿到订单”和“大规模商业化”两个完全不同的阶段。当前超导量子整机单价居高不下,能够承担采购成本的主体依旧以科研机构为主,面向实体产业的大规模普及还遥遥无期。
放眼全球市场,已经实现营收的海外量子企业,同样普遍维持巨额亏损,付费PoC验证很多,真正大规模落地的工业案例依旧稀缺。
国内量子赛道已经形成多路线并行竞争格局,本源量子等同行选择6寸产线、蓝宝石衬底的成熟路线,已经建成量子芯片中试产线,各家企业的技术取舍各有侧重,不存在某一条路线可以通吃全部场景的局面。
硅基TSV代表一条极具想象空间的产业化方向,但它依旧需要长时间的工艺迭代,行业不能因为一次流片、一笔订单,就高估当下量子计算的商业化成熟度。
04
资本热捧背后有哪些现实拷问?
5亿元的天使融资,为矩量光启提供工程迭代的资金入场券,但这并不代表量子产业已经跨过死亡之谷。具身涌现看来,这一轮事件留给整个行业的思考,有三个清晰的维度。
首先,量子行业评价体系需要完成切换,过去行业习惯于比拼论文数量、物理比特的纸面数字,未来量产良率、芯片一致性、交付复现能力,才是区分科研样品和工业产品的核心标尺。很多实验室可以短暂跑出高比特原型,但原型很难复制到产线上,这正是国内量子产业最薄弱的环节。
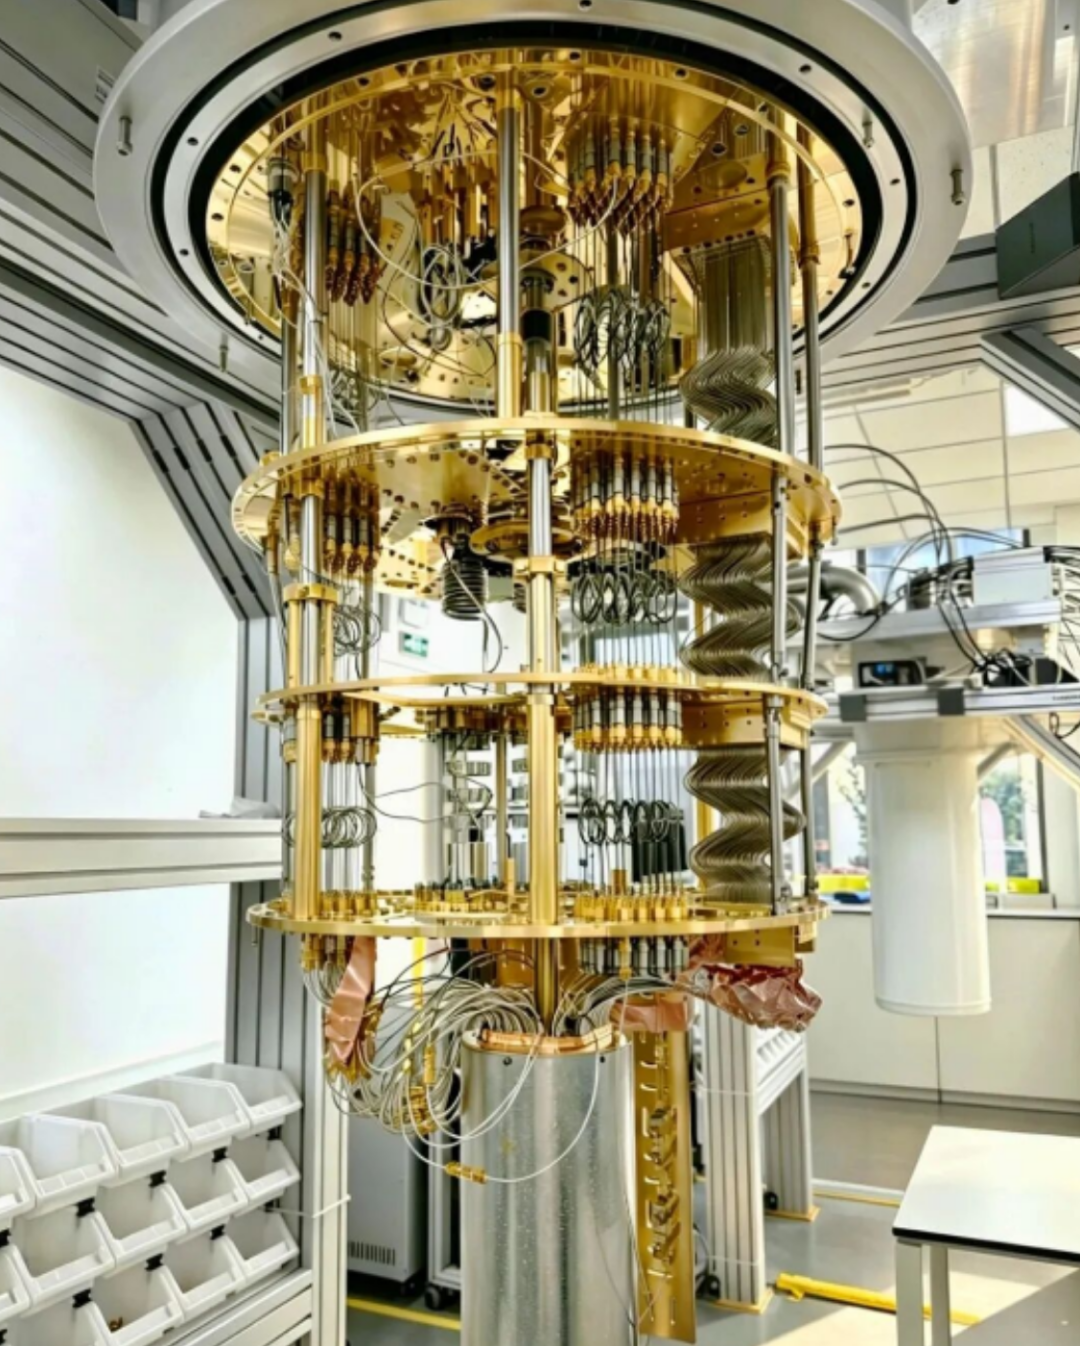
其次,硅基路线给国内量子产业带来新启示,量子硬件不应该闭门造车,要主动拥抱国内已经积累数十年的半导体制造底座。但也要客观认清,兼容现有产线只是降低制造门槛,量子比特退相干、纠错算法、低温测控整套配套短板,并不会因为更换衬底就自动消失。
再次,资本要理性区分远期想象和短期现实。现在的付费客户更多来自科研端,实体行业付费意愿还受算法、成本约束。资本既需要鼓励敢于做工程化的创业团队,也不能用短期商业数据透支行业预期,量子容错时代的到来,依旧需要漫长的周期去打磨。
仙童半导体依靠硅基工艺催生整个硅谷半导体产业,今天矩量光启尝试复刻相似的逻辑,但量子硬件的成熟,离不开算法、软件、上下游配套共同成长。这家成立刚满一年的创业公司已经站在产业门槛之上,但真正的大考才刚刚开始。