具身涌现获悉,昨夜今晨,智谱对外官宣完成约50亿美元(折合人民币335.4亿元)的大额融资,交易由20亿美元新股配售叠加30亿美元零息可转债共同构成。
可转债采用零息设计,初始转股价相对配售价实现25%溢价,机构资金对企业长期成长的信心直接体现在交易条款当中。
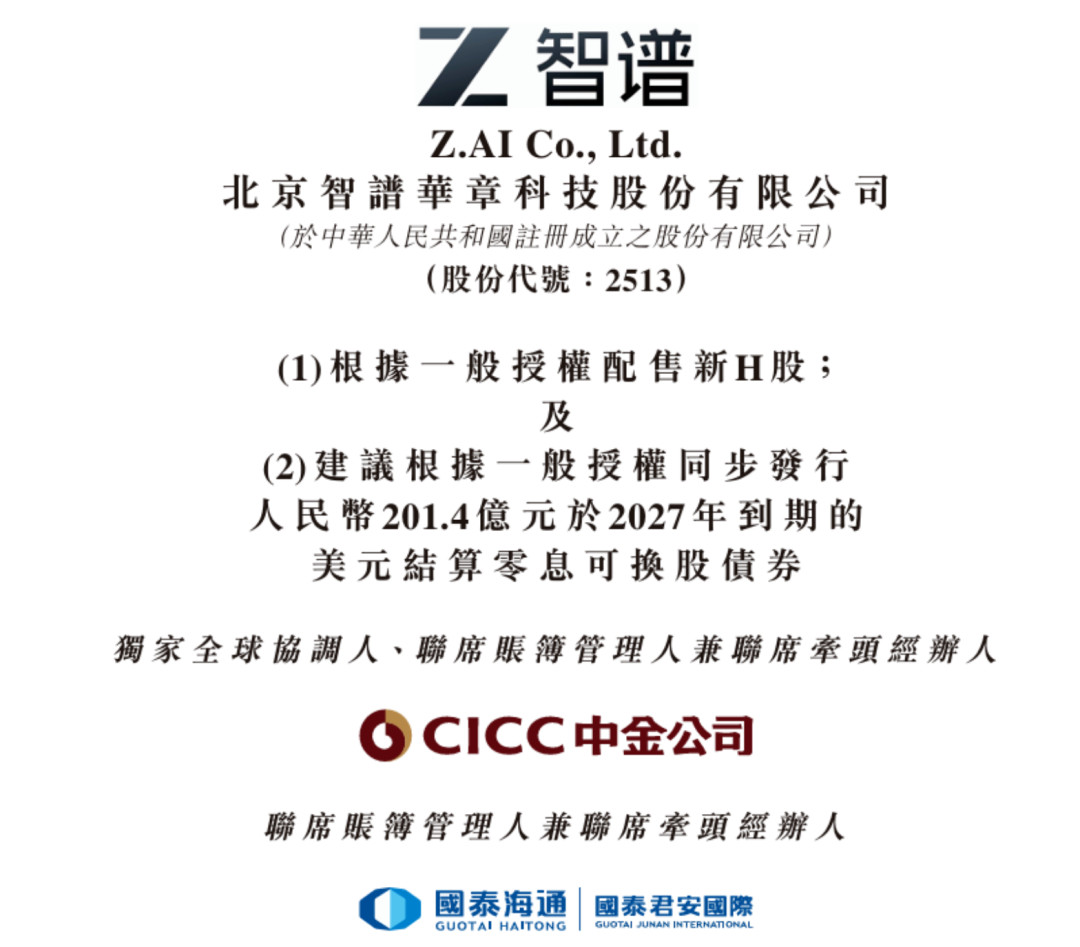
这笔资金六成将倾斜下一代GLM基座与RSI递归自我改进体系研发,剩余部分覆盖算力基建、业务扩张与资本结构优化。
具身涌现认为,这次距离7月配售仅隔两个月的再融资事件,标志国产通用大模型正式进入资本、算力、技术闭环三重压力并行的淘汰赛阶段,头部企业的竞争逻辑已经发生本质切换。
01
清华基因如何塑造智谱?
智谱脱胎于清华大学KEG知识工程实验室,2019年团队把实验室科研成果剥离,正式完成公司化运作,核心创始班底大多扎根清华科研体系多年。
首席科学家 唐杰 长期深耕知识图谱与大模型基础研究,也是AMiner科技情报系统的缔造者,他延续王选院士的理念,极少参与公开曝光,把重心放在底层算法迭代;
CEO 张鹏博士 负责工程落地,承担实验室技术向商用产品转化的关键工作,董事长刘德兵、总裁王绍兰同样出身实验室,分别主导企业治理与市场业务开拓。
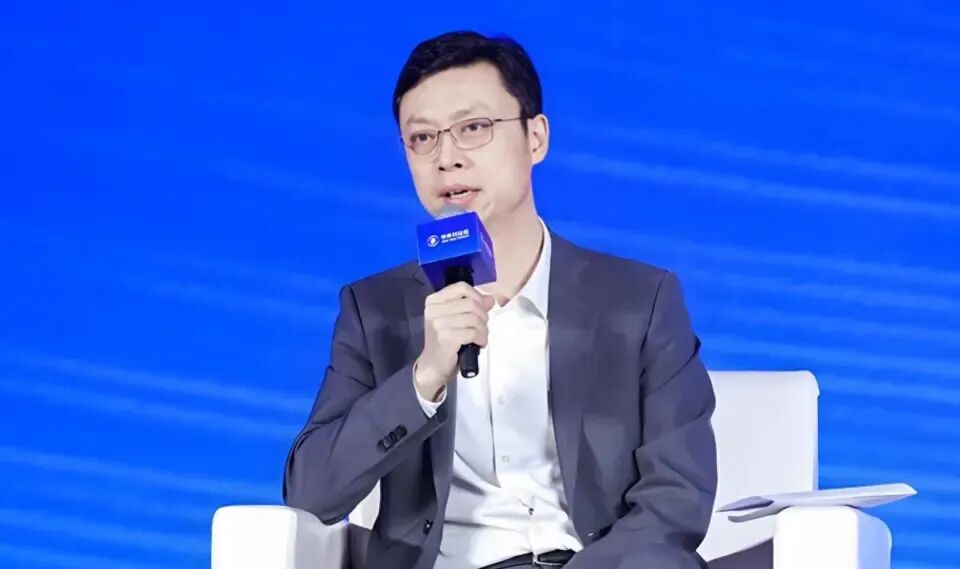
智谱CEO 张鹏博士
从资本轨迹来看,智谱2026年1月登陆港交所,拿下全球大模型第一股身份,IPO募集资金在当年8月底已经全部消耗完毕,7月刚刚完成一轮大额H股配售,短短八个月连续三次大额资本动作,足以窥见大模型赛道惊人的资金消耗速度。
早期阶段腾讯、美团、蚂蚁等产业资本陆续入场,产业股东既可以输出业务场景,同时也能为智谱补充算力资源供给,形成双向赋能的格局证券时报。
学院派出身的团队拥有扎实算法积淀,但也要直面行业共同痛点,也就是科研理想与商业现实之间的平衡难题。
在具身涌现看来,清华实验室带给智谱技术底色,但学院基因不等于商业化的天然护城河,B端MaaS业务能不能持续稳住增速,才是检验这家企业的真正标尺。
02
RSI路线是新的技术赌注吗?
本轮募资最大看点,是智谱把六成资金押注RSI递归式自我改进循环这条前沿路线。
通俗来讲,RSI希望搭建一套闭环训练环境,由旧一代模型搭建任务场景,训练迭代下一代基座,模型自主完成数据筛选、任务验证、长程推理增强,降低对人工标注的依赖,试图跳出过往堆参数、堆标注的传统迭代范式。
这条技术路线在全球AI圈本身充满争议,海外研究者公开讨论时普遍提到,当前AI可以完成指定任务,却很难自主定义研究目标,模型缺少顶尖科研人员的“研究品味”,自主迭代过程还存在对齐偏差被不断放大的潜在风险,全球范围内尚且没有完全跑通的成熟工程案例。
但智谱已经把技术实力转化为可观测的商业数据,2026上半年公司营收达到9.54亿元,同比接近400%的增幅,已经超过2025全年营收。其中MaaS与API服务收入8.25亿元,同比暴涨2736%,贡献整体86.5%的营收占比,按月度收入年化ARR已经达到16亿美元规模。
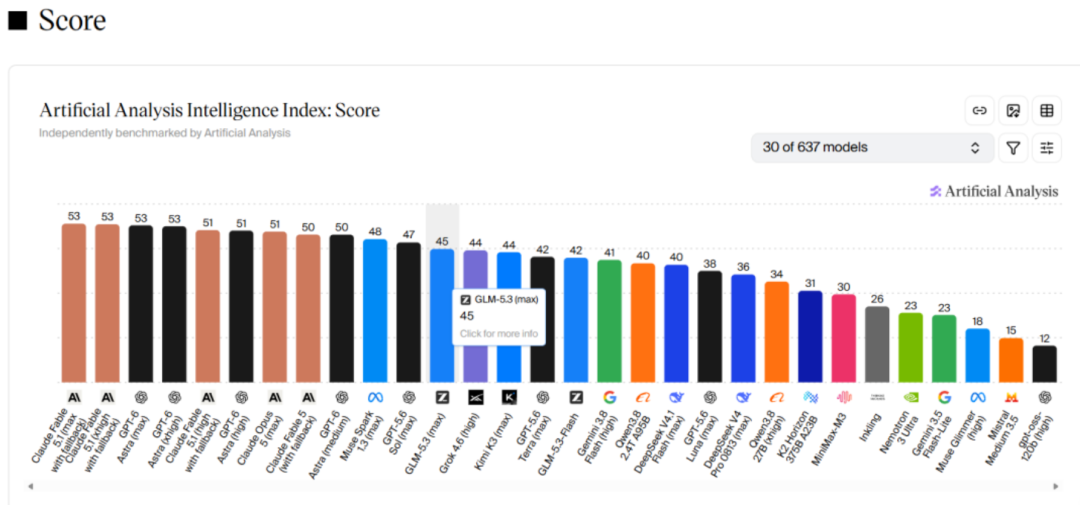
产品迭代节奏维持每两月一次版本更新,GLM‑5.3在Artificial Analysis榜单拿到45分,位列国产模型第一。算力层面团队同步推进国产芯片适配、算子开发,试图对冲海外高端算力供给受限的现实困境。
据具身涌现观察,RSI不是短期即可兑现的捷径,更像一场面向未来的高风险技术赌注。巨额资金可以搭建硬件底座,但模型自主改进所需要的任务环境、验证体系,依旧要依靠大量科研人员持续试错,这条路线的实际产出,还需要时间给出答案。
03
密集融资能解决算力困局?
放眼整个国内赛道,资本浪潮正在席卷所有头部玩家。继智谱完成大额再融资之后,市场消息显示DeepSeek正在推进科创板IPO筹备,月之暗面也在探索沪港双重上市路径,头部厂商集体奔赴资本市场,寻求长期资金补给。
行业分析师普遍指出,海外AI巨头已经验证,大规模资本撬动算力集群,是基座模型性能跃迁的核心路径,可国内厂商始终绕不开算力供应链的现实枷锁。高端算力获取存在外部约束,国产芯片正在加速追赶,但集群整体利用率、算子生态完善程度,和海外主流硬件相比仍然存在差距。
很多人只看见融资公告上的巨额数字,却忽略大模型特殊的成本结构。和传统互联网边际成本趋近于零不一样,大模型推理成本会跟随调用量同步上涨,很容易陷入调用越高、亏损越大的反向规模陷阱。
行业调研数据显示,国内头部大模型企业单年资本开支动辄数百亿级别,算力采购、机房电力、顶尖人才薪酬共同组成持续流出的刚性成本。就算拿到数百亿融资,如果商业化变现跟不上资金消耗速度,大额融资只能换来短暂缓冲期,无法一劳永逸化解生存压力。所以,摩根士丹利研报上调智谱ARR预期,同时也明确提出,算力供给依旧会是限制业务增长的核心瓶颈。
资本可以买到算力、招揽顶尖人才,但资本买不来成熟技术闭环,也买不来稳定健康的商业模式。港股18C特专科技规则打开未盈利科技企业上市窗口,但二级市场对于持续亏损企业的容忍周期正在缩短,资本市场最终会用营收、订单、毛利率对企业进行重新定价。
04
行业淘汰赛真正考验什么?
当一轮轮巨额融资轮番落地,国产大模型行业已经彻底告别讲故事的时代,行业竞争底层逻辑已经被改写。我们看待这一轮融资潮,要跳出单纯比拼融资数额的视角,从三个维度冷静审视当下产业现实。
第一,资金储备只是入场券,供应链可控能力才是生存底线。融资能够短期补齐算力缺口,但国内厂商必须持续打磨国产算力适配能力,降低对外部硬件的依赖。一旦外部供给出现波动,完全依靠外购算力的企业,再雄厚的资金储备也会瞬间失去发挥空间。
第二,跑分榜单不能等同于商业价值,商业化质量远比营收增速更重要。当下不少企业依靠低价策略换取API调用量,表面营收高速增长,实际毛利水平微薄。行业已经出现信号,投资人不再只追逐模型评测榜单分数,会更加看重客户质量、付费留存、单位Token成本这些真实经营指标,单纯靠补贴换来的流水很难支撑企业长期发展。
第三,技术路线需要保持理性,前沿探索不能脱离产业落地。RSI这类前沿方向具备极高的想象空间,但企业不能把全部希望寄托在尚未被验证的技术上。通用大模型企业必须兼顾远期科研探索和当下客户需求,把模型能力转化为金融、能源、制造行业可落地的解决方案,用产业收入反哺基础研发,才能形成正向循环。
可以预见未来两年赛道会迎来一轮集中出清,市场不会给只会烧钱的玩家留下位置。资本、算力、人才、商业化效率多重因素交织之下,国产大模型的牌桌席位,只会留给综合实力均衡的企业。