具身涌现近日获悉,北京深空矩阵科技有限公司完成亿元级天使轮融资,本轮由鼎晖VGC、麟阁创投联合领投,多家机构跟投。资金将投向太空AI算力技术研发、“星环计划”工程验证以及产业链合作。
这家成立仅7个月的商业航天企业,在4月刚拿到数千万元种子轮,短周期两轮融资,也折射出资本对太空算力赛道的强烈期待,行业正从实验室验证走向商业化探索的关键路口。
01
投资人转型创业,拼的是什么?
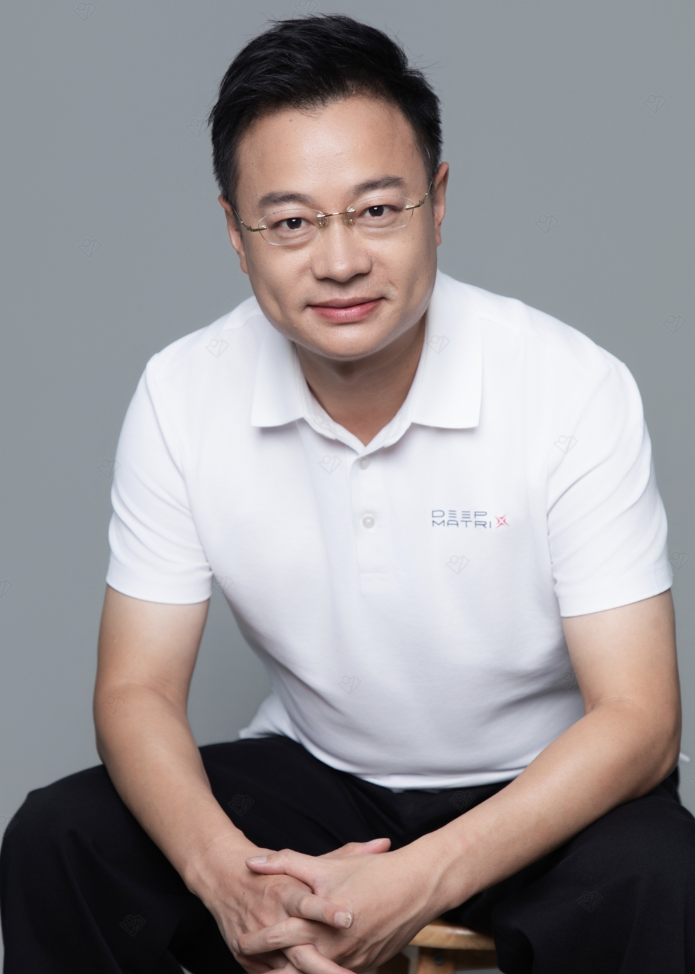
从投资机构转身下场做星座建设,是深空矩阵区别于多数商业航天创业公司的起点。创始人 张伟杰 拥有国泰君安证券从业经历,还创办天问时代基金,长期深耕商业航天、硬科技领域投资,过往他更多是站在资本视角去判断航天项目的价值,而这次创业,他直接切入卫星网络系统搭建与下游服务交付环节。
在具身涌现看来,投资出身的创业者做硬科技,最大的优势并不是资金,而是对产业链供需关系的理解。深空矩阵没有选择自研单颗卫星或者AI芯片的重单点路线,而是搭建复合型团队,成员覆盖卫星总体、载人航天、空间站、AI芯片、异构计算多个方向,首席科学家拥有重大卫星工程实战经验,整套团队瞄准复杂系统工程,而非单一硬件产品的研发。
鼎晖VGC看重的是企业作为产业链组织者的能力,麟阁创投更看重落地拆解路径。太空算力赛道不缺技术人才,但是能串联上游火箭、卫星平台、载荷热控供应商,又能对接下游客户的系统级团队依旧稀缺,这也是这家初创公司拿到大额天使轮的核心逻辑。
02
通遥算一体,要解决什么真痛点?
2026年7月对外发布的“星环计划”,勾勒出深空矩阵的技术蓝图,项目第一阶段规划部署约210颗低轨卫星,打造遥感感知、通信中继、在轨计算三合一的星座网络。
传统遥感模式中,卫星采集完影像之后,全部数据回传地面再处理,获取、回传、解析三个环节相互割裂,任务响应速度被带宽、地面站窗口严重限制,大量原始数据无法及时发挥价值。
这套网络的分工逻辑十分清晰:遥感卫星完成地表信息采集,通信中继负责链路传输,计算节点直接在轨完成AI解析,直接向客户输出处理后的结果,而不是海量原始图像。值得注意的是,210颗卫星只是规划目标,并非已经在轨的资产。企业现阶段资金主要投入研发与工程验证,会通过合作任务完成在轨测试,循序渐进推进部署。
它采用一套很务实的过渡策略,自有星座完全建成之前,公司会整合市面上已有的多源遥感数据开展业务。面向东盟、非洲市场,落地能源设施异常识别、农林资源监测、自然资源普查、应急响应等场景。
客户付费的核心是及时的异常反馈,不是卫星数量、纸面算力指标。不同来源卫星的数据,在时间分辨率、覆盖范围上参差不齐,系统整合的难度会直接决定客户的留存意愿。
国内已经有同行完成在轨试验,之江实验室主导的“三体计算星座”2025年完成首批12颗计算卫星入轨,2026年7月新增两颗卫星,持续推进国产GPU上星、大模型在轨运行验证工作。
但工程试验不等于商业服务,单星、小规模组网验证,距离稳定可持续交付商业产品中间,还隔着大量工程难题。工信部在2026太空算力产业大会,同样提出要依托真实场景推动遥感实时处理等技术迭代,这与深空矩阵的落地路径形成呼应。
03
行业真正的卡点,是星座还是商业闭环?
在具身涌现看来,当下太空算力行业普遍存在一种认知误区,不少参与者把赛道竞争简化成比拼卫星发射数量。但真正的瓶颈从来不是“把算力送上太空”,而是怎么让天上的算力产生稳定的商业价值。大量星座规划不断对外公布,可真正能跑通付费闭环的案例依旧稀少。
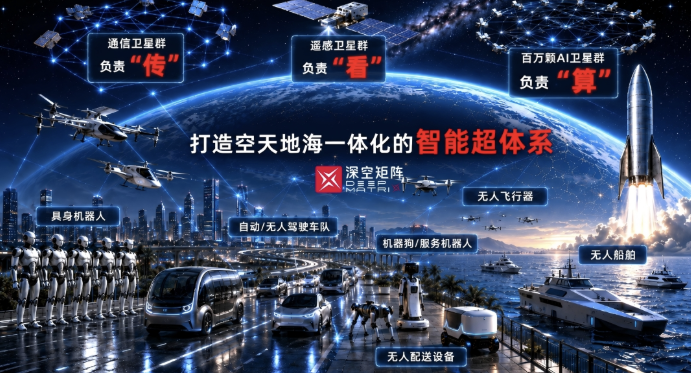
深空矩阵给出的解法,是业务先行,星座跟进。先拿外部数据做项目拿订单,用业务收入反哺星座建设,而不是等待全部卫星部署完毕之后再寻找客户。这种模式可以避开重资产项目常见的风险,避免巨额投入完成组网之后,找不到匹配的市场需求。但这条路径同样充满挑战,海外市场拓展、多源异构数据融合处理、在轨测试验证结果,三者会共同决定企业的发展节奏。
行业已经见证多次技术突破,星载芯片、星间通信的技术门槛正在被逐步攻克,但商业航天的下半场,考验的是系统整合能力。太空环境下,芯片散热、卫星轨道动态变化、星间链路稳定性都是现实约束,硬件参数再亮眼,如果不能适配真实客户任务,星座就会变成漂浮在轨道上的沉没成本。
本轮融资之后,市场需要观察两个关键信号。一方面海外的场景需求能不能转化为真实付费订单,商业端的反馈反过来定义后续卫星的配置与部署节奏。另一方面在轨测试结果,会检验整套通遥算一体化架构的稳定性,决定 “星环计划” 从纸面方案走向商用服务的速度。
放眼整个产业,太空算力已经告别纯概念炒作,进入验证和商业化并行的阶段。资本的涌入给赛道带来弹药,但最终能够活下来的企业,必然是那些既能搞定天上复杂工程,又能读懂地面真实需求的玩家。