
如今新能源车圈陷入一种尴尬内卷:车企扎堆比拼800V高压、分钟级快充参数,数据越来越亮眼,但车主的核心用车痛点,始终没能彻底解决。
节假日高速充电排长队、无固定车位补电难、动力电池提前老化、换电池成本高昂,这些问题常年困扰着新能源车主。快充能缩短充电时长,却没法从根源根治这些痛点。
就在全行业深陷参数内卷时,一条工商变更消息引爆车圈:小米旗下瀚星创投战略入股浙江星利行新能源,3000万拿下23.08%股份。这家企业核心业务,覆盖换电设备销售、场站搭建与全维度运维,是换电赛道的配套核心玩家。
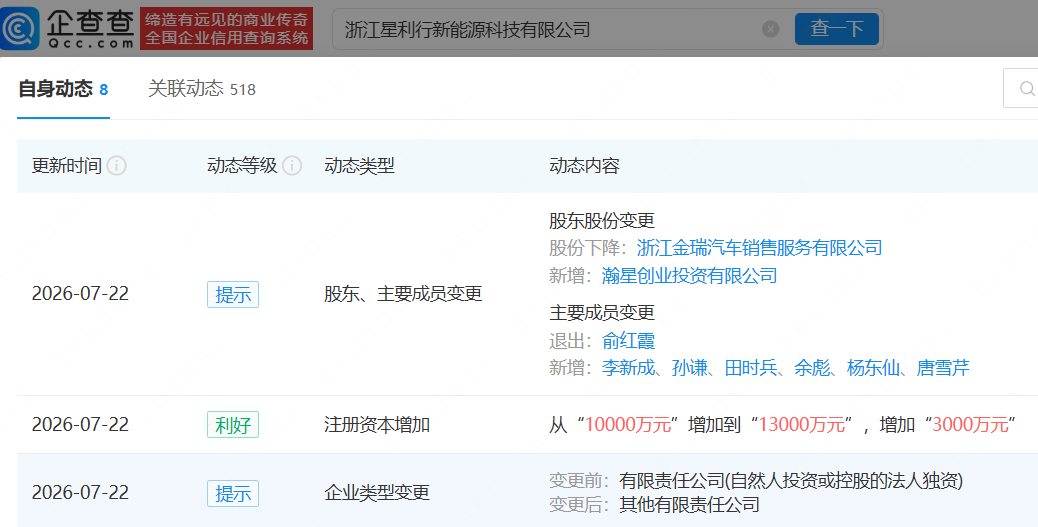 图源:企查查
浙江星利行2026年2月成立,深耕长三角新能源核心区域,短短数月落地5家全资子公司,覆盖浙江、上海等新能源车高保有量市场,业务完全对标换电全产业链,精准卡位行业配套核心赛道。
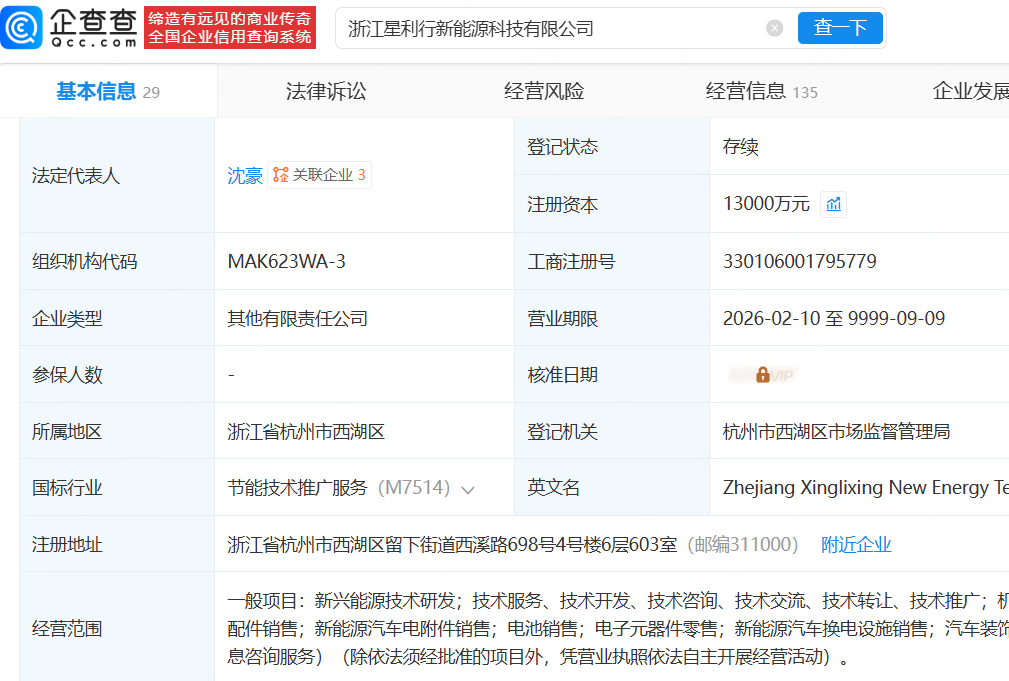 图源:企查查
此次布局格外颠覆认知,雷军此前多次公开表态:小米汽车不会重资产砸钱自建换电站,不走整车底盘换电路线。如今悄然卡位换电产业链,反差之下,行业普遍发问:小米要正式入局万亿换电赛道了?
吵了十年的换电赛道,亟需小米这条“鲶鱼”激活
换电是不是新能源刚需,车圈已经争论整整十年。纵观行业发展历程,赛道利好消息从未间断:2021年首个换电国标落地,2022年吉利入局布局换电网络,2023年蔚来开放全行业换电合作,2025年宁德时代推出巧克力换电、组建开放联盟,计划2026年底落地3000座换电站。
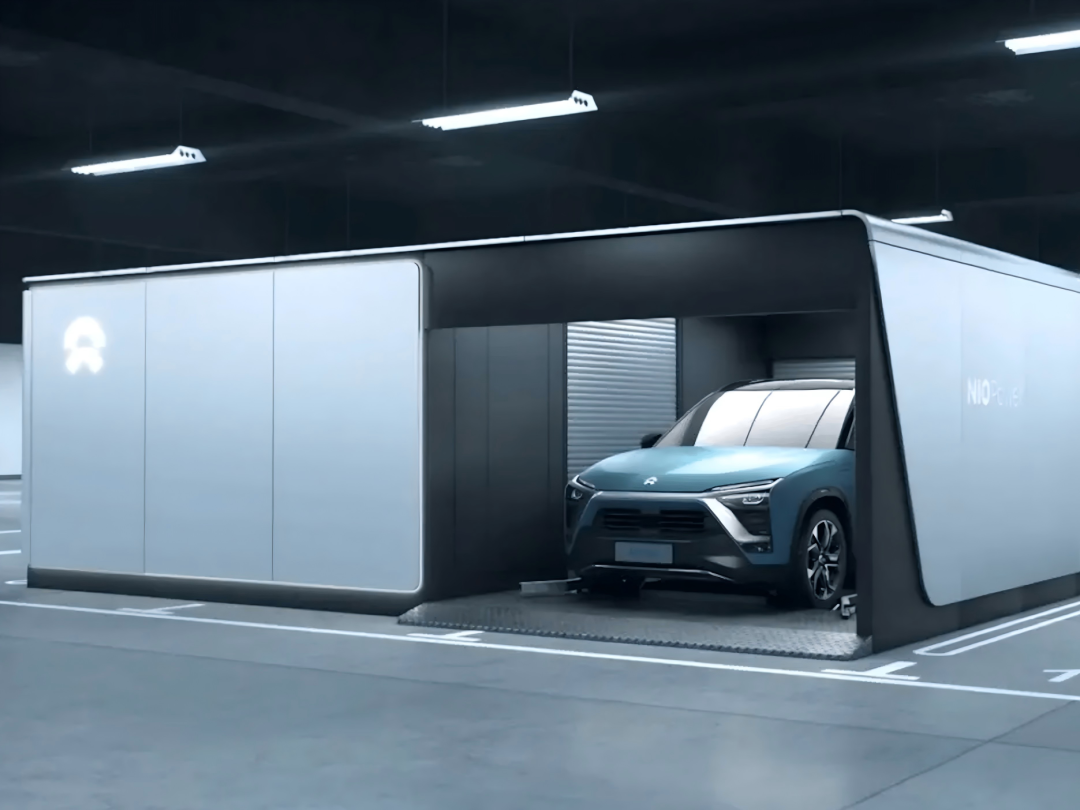 蔚来换电站 图源:微博
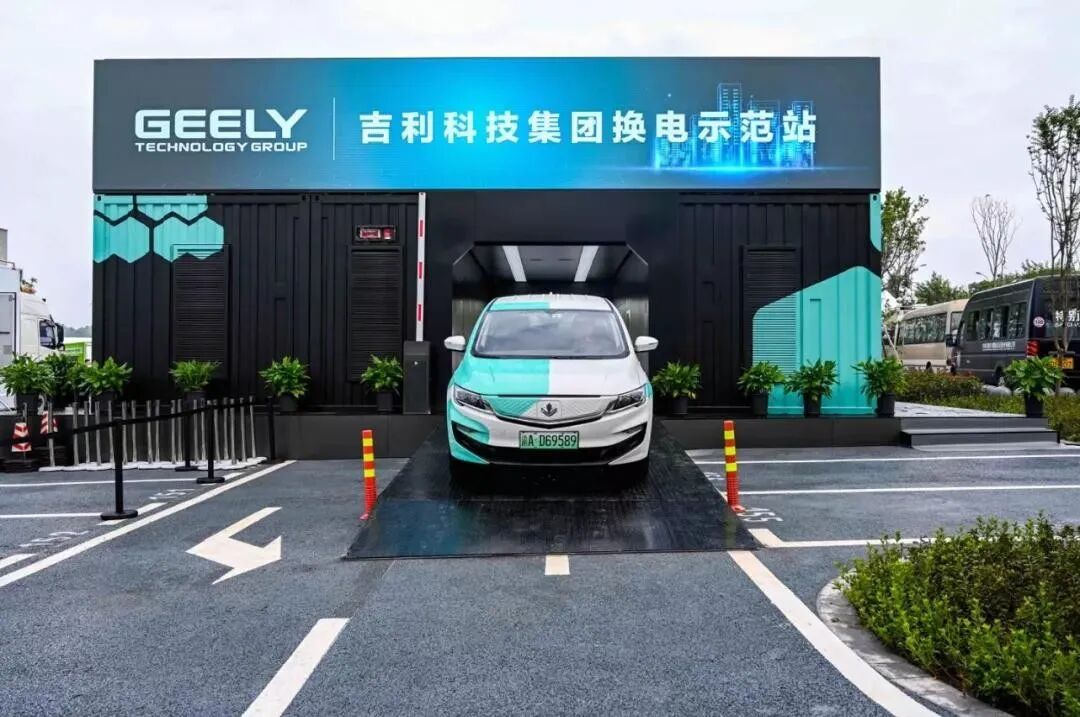 吉利换电站 图源:微博
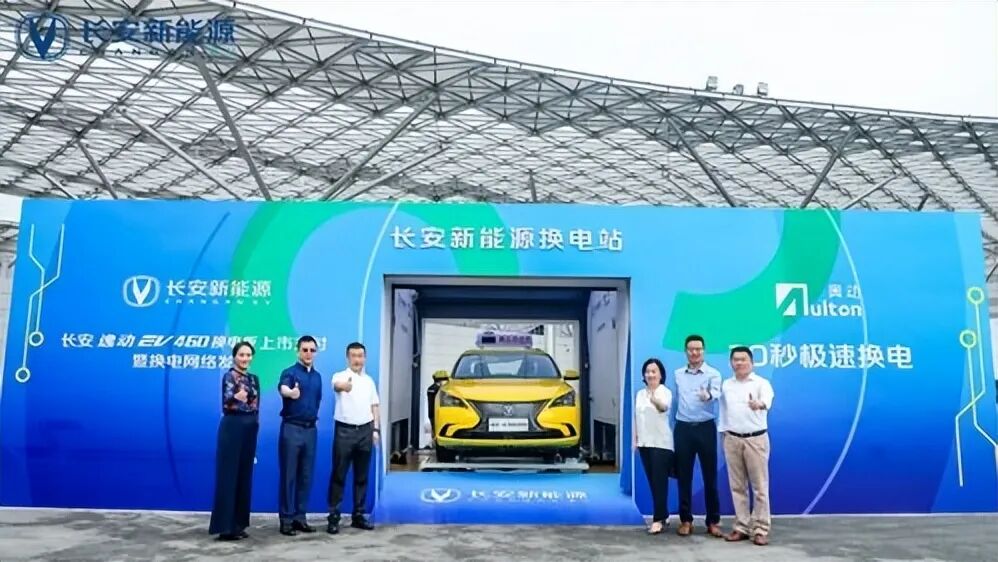 长安换电站 图源:微博
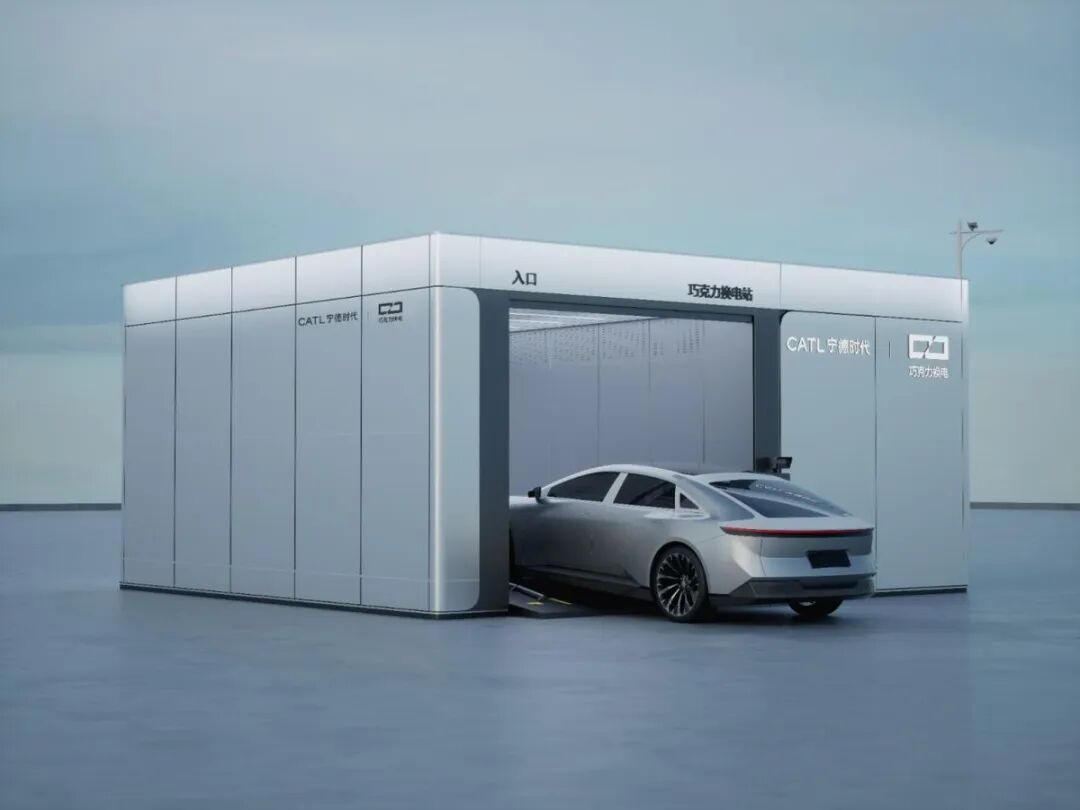 宁德时代换电站 图源:微博
政策与巨头持续加码,赛道却始终逃不开雷声很大,雨点偏小的困境。迄今为止,仅有蔚来砸下200多亿、耗时八年建成近4000座换电站,把曾经的“伪需求”,打磨成高端纯电独一份的护城河。
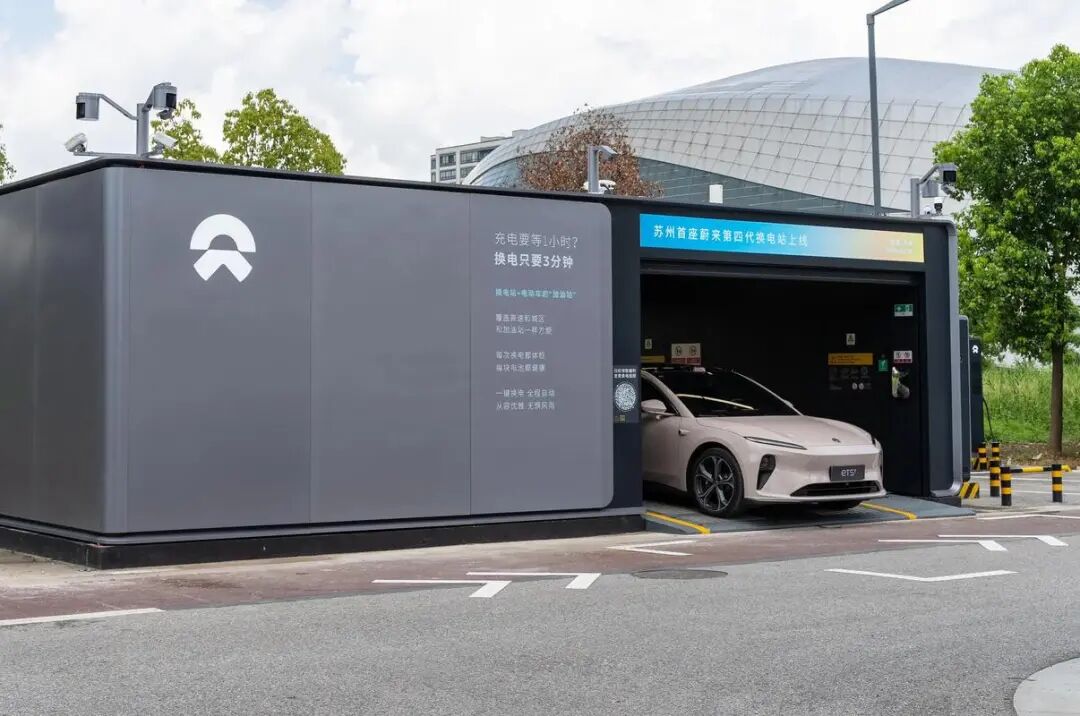 蔚来换电 图源:微博
绝大多数主机厂始终保持“战略认可、战术观望”的态度,高额重资产投入、漫长回本周期,让各家不敢轻易试水。这条万亿赛道想要突破瓶颈、走向大众化,急需新玩家搅动格局,而小米,就是行业公认最合适的“行业鲶鱼”。
本次3000万投资属于典型的卡位试水,不会动摇小米高压快充的补能主线,但战略意义十足:小米正在给自己的能源生态,买下一张面向未来的期权。
 图源:微博
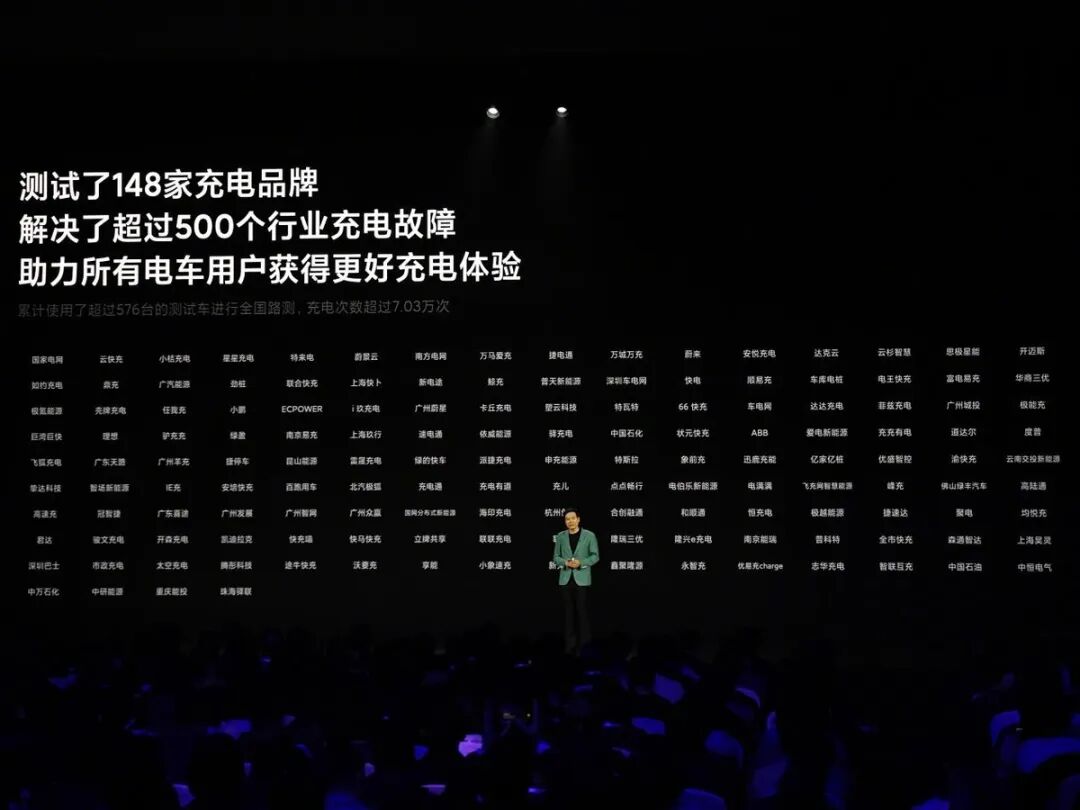
小米的补能布局,向来主打轻资产生态整合。截至2026年初,小米充电地图接入超170万根公共充电桩,涵盖17万余座超充桩、110万+直流快充桩,庞大网络均依托第三方资源聚合而成,仅在北上杭试点自建600kW液冷超充站点。此番入股星利行,正是延续这套轻资产逻辑,提前锁定产业资源,为后续市场变化预留适配空间,避免未来补能赛道迭代时从零起步。
 图源:小米发布会
快充只能治标,换电根治新能源车十年痛点
十年争议落地,核心真相很简单:快充解决的只是“充电快不快”,换电直面的,是新能源车长久存在的系统性矛盾。
 节假日高速排队充电 图源:小红书
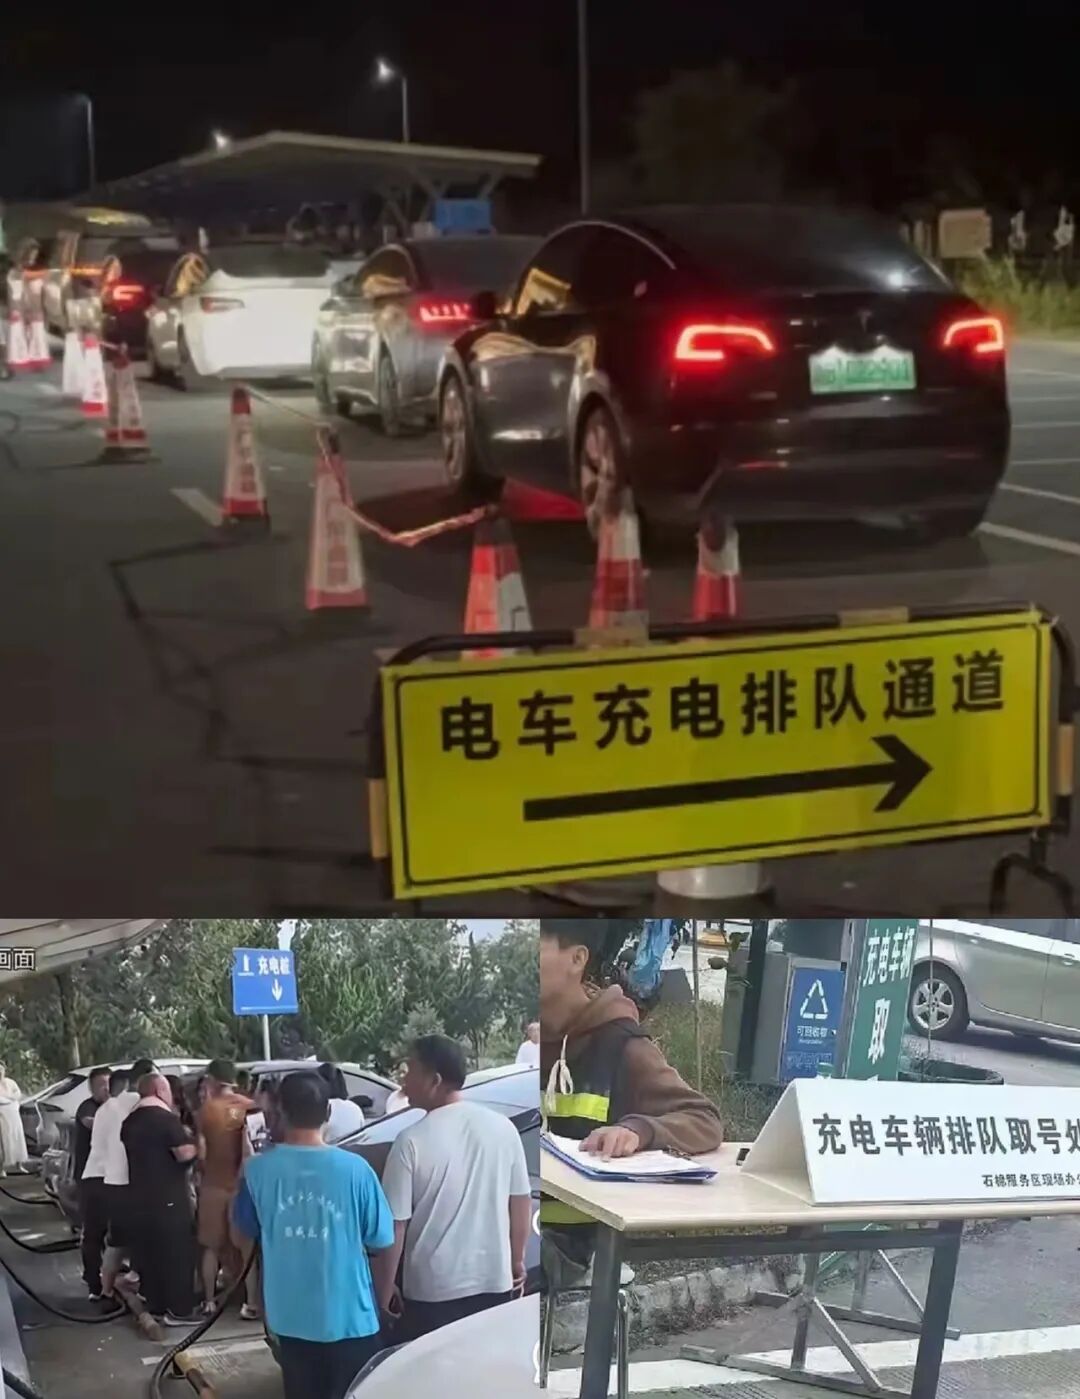
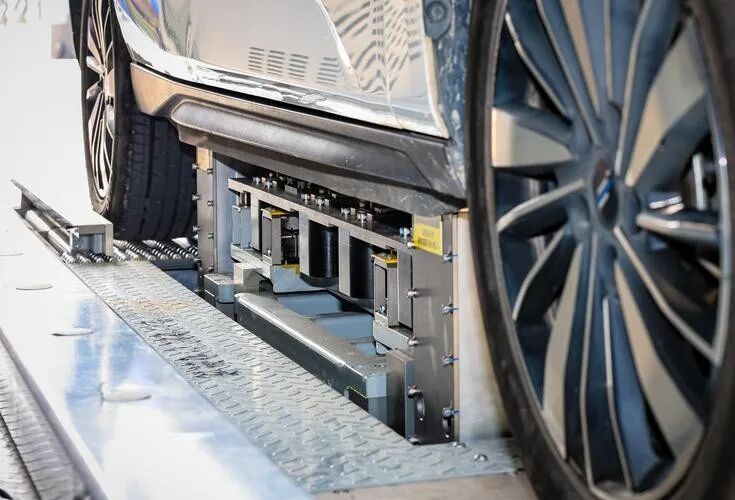
快充无法规避找桩、排队、电池散热等问题,节假日高速充电拥堵更是常态。而3分钟满电开走的换电模式,完美适配网约车高频补能、城市无桩住户日常出行、家庭长途自驾等全场景需求。
 图源:微博
更深层的核心痛点,是车电寿命天生错位。家用整车可稳定使用15-20年,底盘车架损耗极低,但动力电池受充放电循环、温差、老化影响,8-10年就会出现明显容量衰减。快充无法延缓电池老化,电池衰竭后,车主要么忍受续航缩水,要么低价转卖车况完好的车辆,这也是二手新能源车保值率常年拉胯的关键原因。而快充、闪充都无法解决电池寿命的问题,如上半年比亚迪推出的闪充概念,电池寿命焦虑似乎是无法克服的根本。
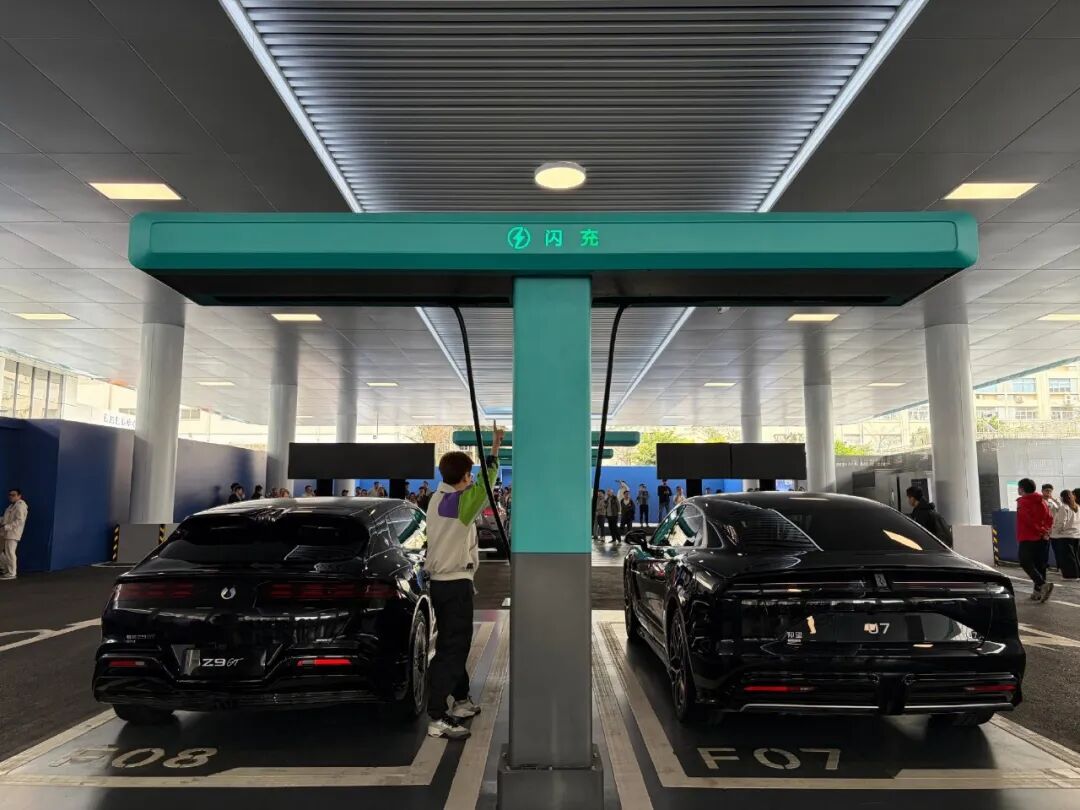 比亚迪闪充 图源:微博
车电分离模式彻底破解这一死结。电池归运营企业所有,用户按需租用,电池养护、检修、报废、梯次回收均由运营商兜底,无需承担高额换电成本,从根源告别电池焦虑,车辆全生命周期使用体验大幅提升。
如今的换电赛道,早已不是蔚来一家的独角戏。作为赛道拓荒者,蔚来熬过长期亏损期,盈利拐点已经出现。行业单站日均60单即可盈亏平衡,其核心站点日均订单120-150单,头部站点持续盈利。随着BaaS租赁、峰谷电价套利、电池梯次利用形成完整闭环,机构预测2026年末蔚来全网换电业务有望实现整体收支平衡。
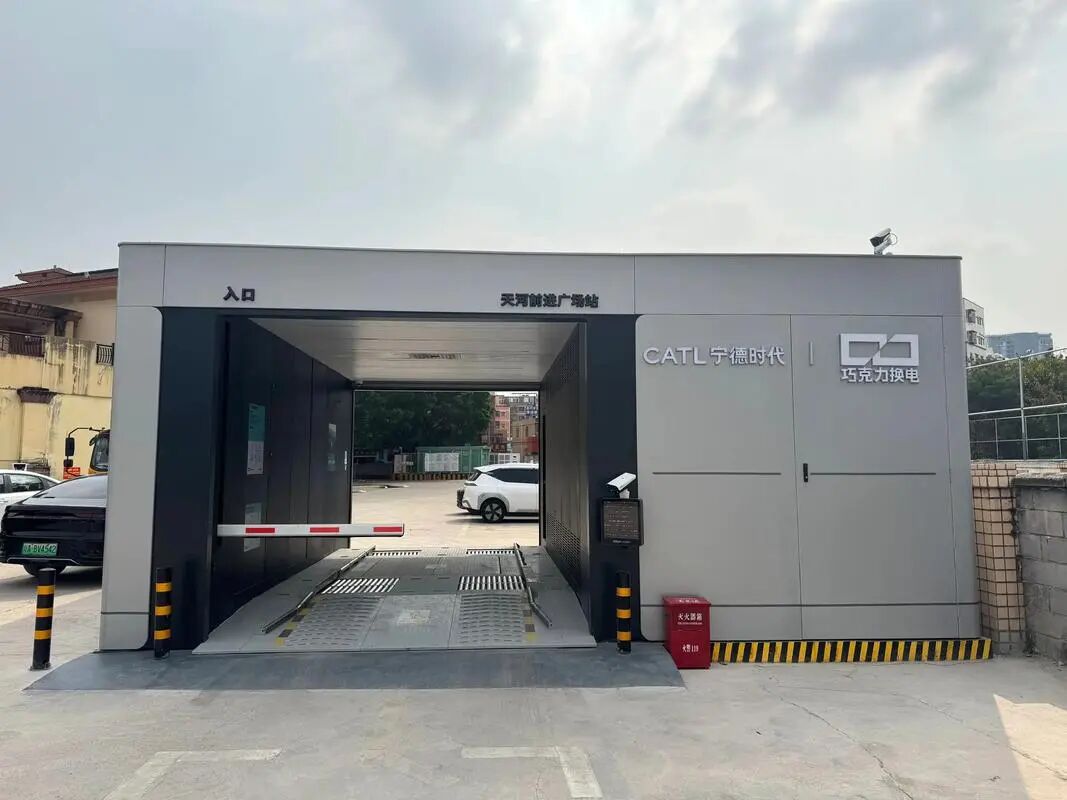 宁德时代巧克力换电 图源:微博
赛道内玩家早已群雄逐鹿:宁德时代EVOGO换电站快速扩张,吉利、上汽、北汽深耕民用与营运车换电,三一、徐工布局重卡换电蓝海。市场数据更是亮眼:2026年国内乘用车换电市场规模约400亿元,2030年有望突破4000亿元,叠加上下游产业链,整条产业链稳稳冲击万亿规模。
但车企的顾虑始终存在:蔚来重资产模式难以复制,宁德时代的上游话语权让车企忌惮被卡脖子。市场急需一条中间路线,而小米的轻资产生态玩法,刚好踩中这个空白。
不走蔚来烧钱老路,小米走出差异化入局打法
小米入局换电的最大优势,就是差异化打法:拒绝照搬重资产自营老路,依靠资本合作轻装上阵。
通过入股星利行新能源,小米将建站、设备生产、线下运维等重环节全权交由合作方落地,无需巨额投入铺站、无需研发专属封闭电池标准,以极低试错成本,锁定换电生态核心话语权。
现阶段小米在售车型暂不支持换电,本次布局纯属中长期战略铺垫。包括近期发布的澎程系列增程SUV,主打家庭出游、长途自驾场景,对极速补能需求极强,后续可灵活适配换电权益。至此,小米“快充为主、换电为辅”的双层补能版图渐渐成型,完美补齐补能体系短板。
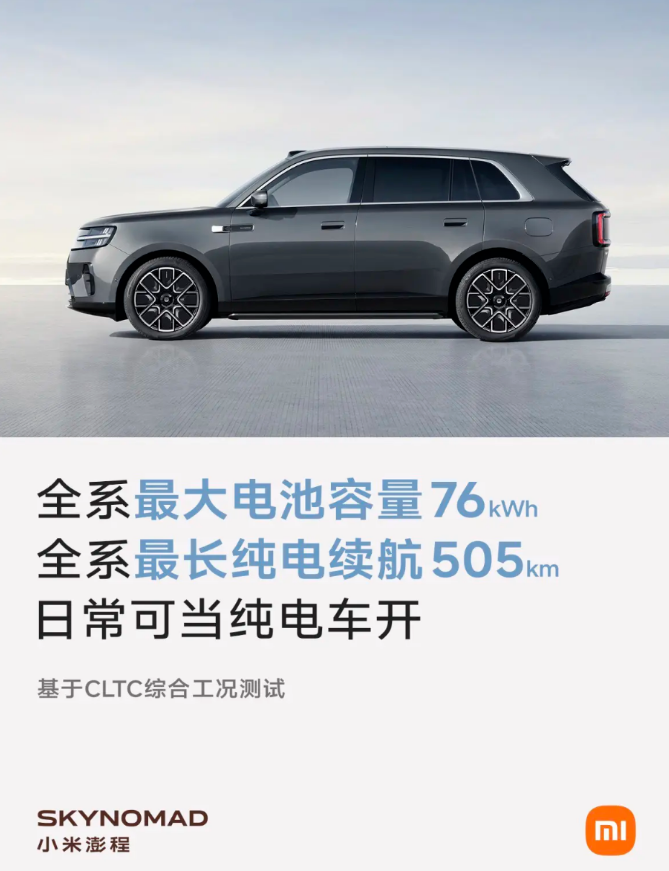 图源:微博
同时,十五五规划将充换电新基建列为低碳转型重点,车电分离减税、建站补贴、峰谷电价优惠等政策持续落地,为换电赛道保驾护航。小米依托昆仑架构兼容纯电、增程双路线,叠加手机、IoT万物互联优势,可实现换电站智能预约、电池监测、场站调度,构筑独家生态壁垒。
小米选择借力成熟产业伙伴、提前卡位布局,省去漫长的试错周期,避开蔚来、宁德时代的固有赛道弊端,抢占新能源下半场先机,在换电成为购车核心参考因素前,牢牢掌握市场主动权。
全网争议:小米入局,只是无脑跟风?
消息发酵后,熟悉的争议再次刷屏:小米总是跟风头部车企,缺少原创赛道。不少网友吐槽,蔚来做换电、理想做家用场景、小鹏做智驾,小米均快速跟进,始终扮演追随者角色。
但行业视角截然不同:汽车产业本就是标准化、互相迭代的成熟行业,换电、快充、智驾均为行业通用技术,不存在独家垄断的护城河,车企相互借鉴优化是行业常态。
小米最厉害的地方,从来不是第一个吃螃蟹,而是把经过市场验证可行的模式,重新算账、压缩成本、推向更多普通人。蔚来跑通了换电商业模式,小米则用轻资产模式,化解重资产烧钱的痛点,这不是无脑复制,而是迭代升级,让高端换电技术走出小众圈层,惠及普通车主。
写在最后
新能源汽车的竞争,早已跳出参数比拼的浅层内卷,已经升级为整车产品、补能基建、全周期用车服务的全方位体系大战。
高压快充是车企标配,而换电,是拉开用户体验差距的一张王牌。网上关于“跟风”的争议,本质是对车企创新模式的认知偏差。雷军落子万亿换电赛道,绝非蹭热点炒概念,而是瞄准车主真实痛点做出的长线布局。
不追逐首创噱头,以轻量化模式优化行业方案、补齐生态短板,这份着眼长期的产业定力,也是小米汽车能够快速在红海市场站稳脚跟的核心底气。
互动提问:你觉得换电会成为未来主流补能方式吗?小米轻资产入局,能否打破蔚来独走的重资产模式?评论区聊聊你的看法。
免责声明:本文仅为智财经评论,不构成任何投资建议。文中涉及的企业数据、监管事件均来自公开信息,仅供参考,具体以官方发布为准。图片来源网络,如有版权,请联系删除。
一键三连「点赞」「转发」「小心心」
欢迎在评论区留下你的想法!
智能科技财经洞察每日见