
新能源行业固态技术,常年PPT落地、进度跳票已成常态。多数品牌突破仅停留在实验室样品,无实车验证、无明确量产节点。
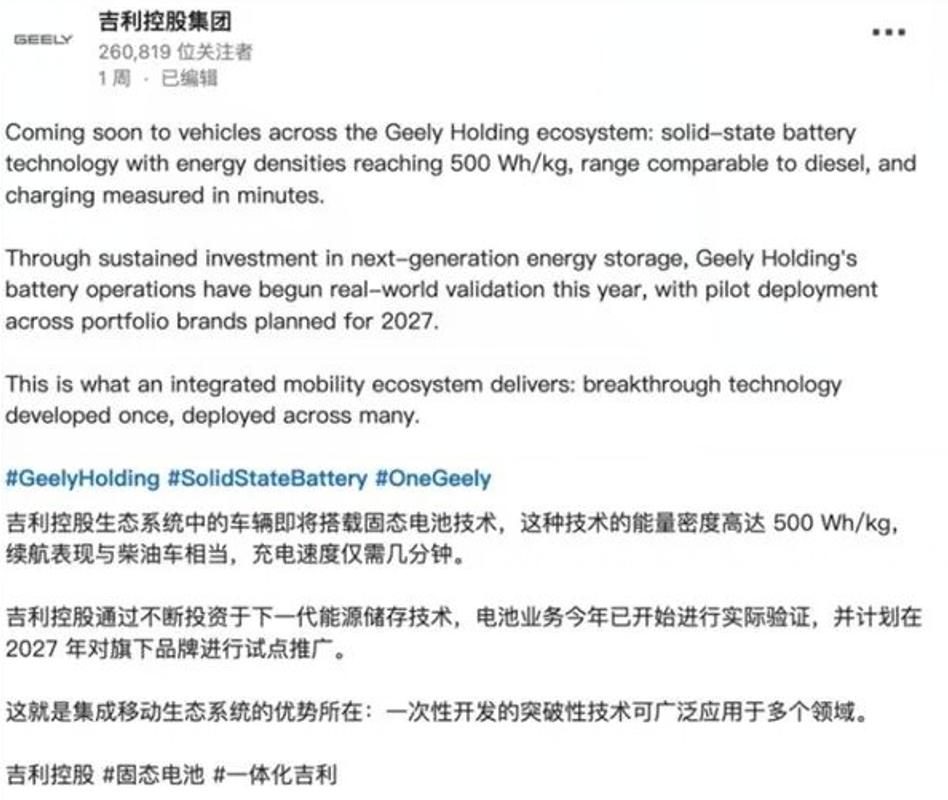
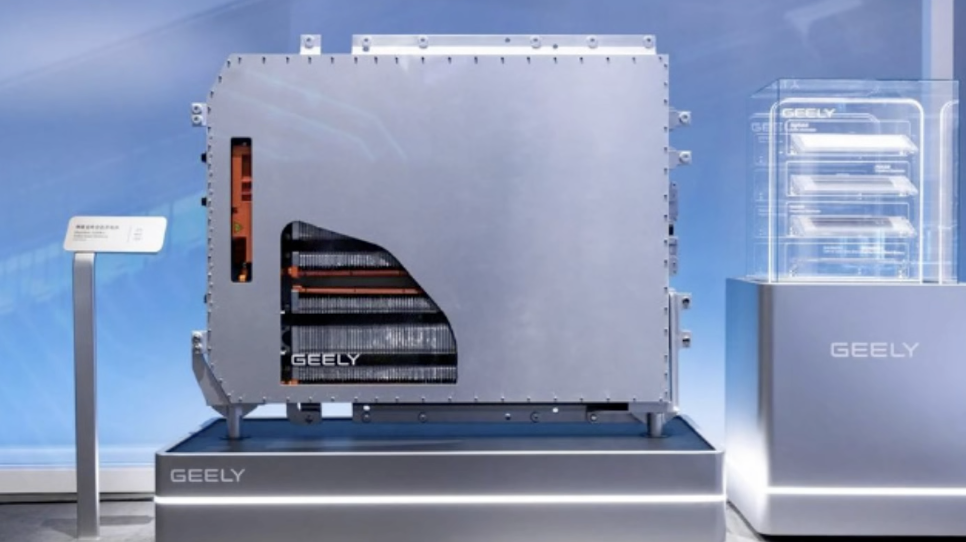
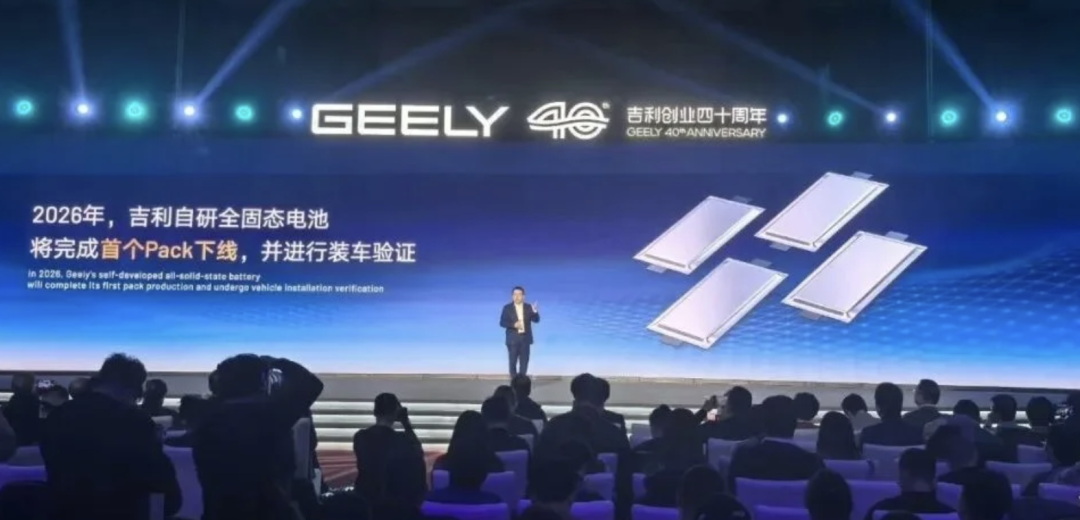
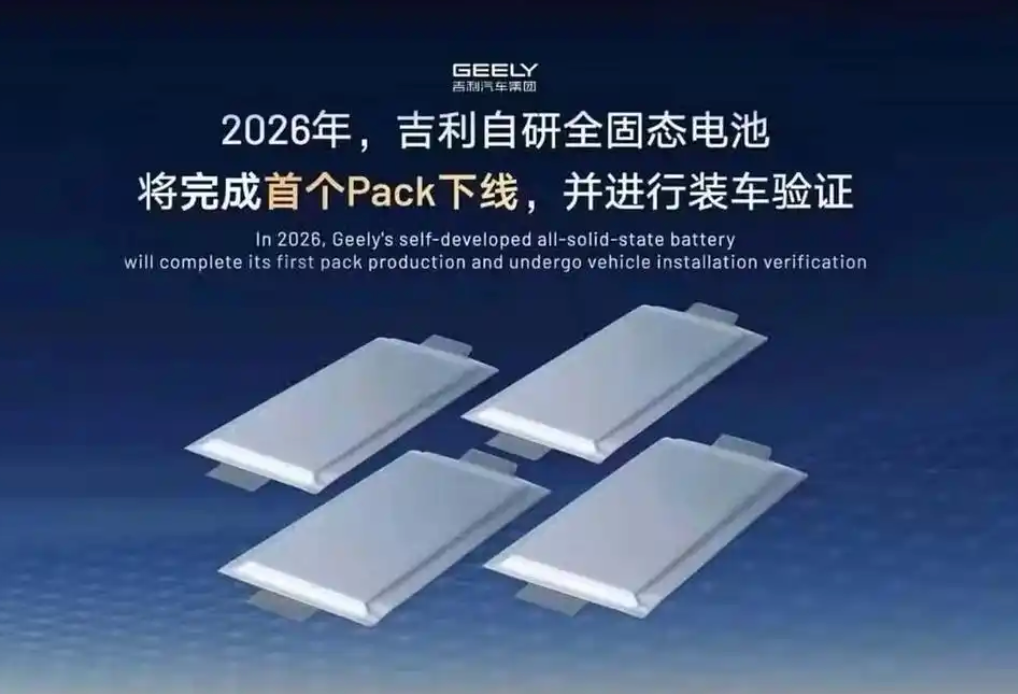
吉利此次直接落地实锤:500Wh/kg全固态电芯完成高低温、湿热、穿刺全场景极端环境验证,2026年全域实车路测,2027年依托极氪、沃尔沃、路特斯、极星多品牌批量试点装车,节点明确、链路完整。
图源:微博
这不是普通技术迭代,是精准对标宁德时代、比亚迪的赛道宣战。靠着液态电池垄断市场、躺赢十年的双寡头,存量维稳的舒适周期正式终结。
01 代际碾压:液态电池性能天花板被彻底击穿
当前商用液态电池早已触顶,行业多年陷入微创新内卷。主流磷酸铁锂电芯能量密度150-200Wh/kg,高端三元锂极限250Wh/kg,吉利现款金砖液态电池作为自主第一梯队,同样无法突破体系桎梏。
图源:微博
吉利500Wh/kg全固态,实现实打实的翻倍代差。核心优势直击液态电池三大致命短板:彻底剔除液态电解液,从根源杜绝热失控起火、低温续航腰斩、电解液渗漏三大行业通病;取消大量防护结构与冗余热管理部件,电池体积、重量双降,整车空间与轻量化优势显著拉升。
落地层面无噱头、无画饼:区别于同行单一样品测试,吉利完成整车级适配验证,覆盖高寒、高温、高湿、山路、高速全场景,是国内少数走完“材料研发—电芯试制—整车适配—环境核验—路试筹备”全链路的全固态方案。当宁王、比亚迪仍在打磨过渡技术,吉利已直奔终极电池形态。
02 硬核对标:三巨头三条死敌路线,没有折中只有输赢
2027年作为行业公认的固态量产关键元年,三家头部企业布局完全对立,路线取舍直接决定未来十年行业话语权,也是全网争议的核心根源。
宁德时代:台阶式保守迭代,死守供应链基本盘
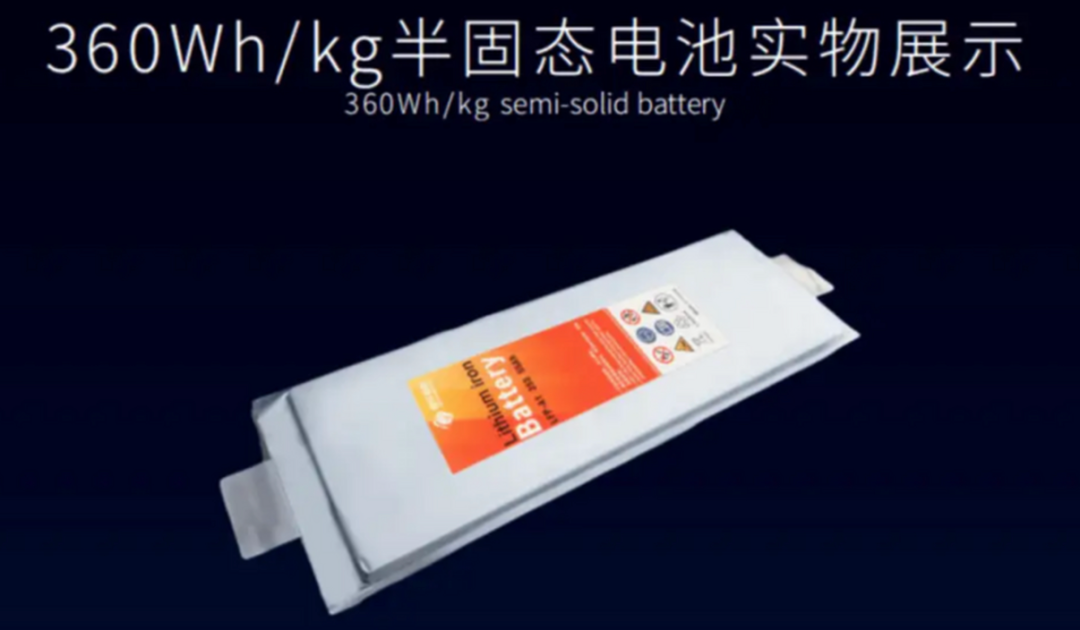
宁王核心策略是渐进式挤牙膏,优先保障存量利益,规避颠覆风险。主力推进凝聚态半固态方案,电解液残留占比仍超10%,电芯能量密度上限仅300-350Wh/kg,远低于吉利500Wh/kg全固态。虽布局500Wh/kg复合路线固态技术、宜宾落地15GWh产线、中试良率超95%,但始终坚持2027年小批量试水,不全面替代液态体系。
图源:百家号
核心短板极其明确:千亿研发预算、垄断供应链资源,却不敢自我革命。深耕半固态过渡方案,本质是为了保住全球最大液态电池产能与千亿营收,不愿牺牲现有产业链利益。稳健背后,是技术迭代惰性。
比亚迪:硫化物稳妥跟跑,固守家用基本盘
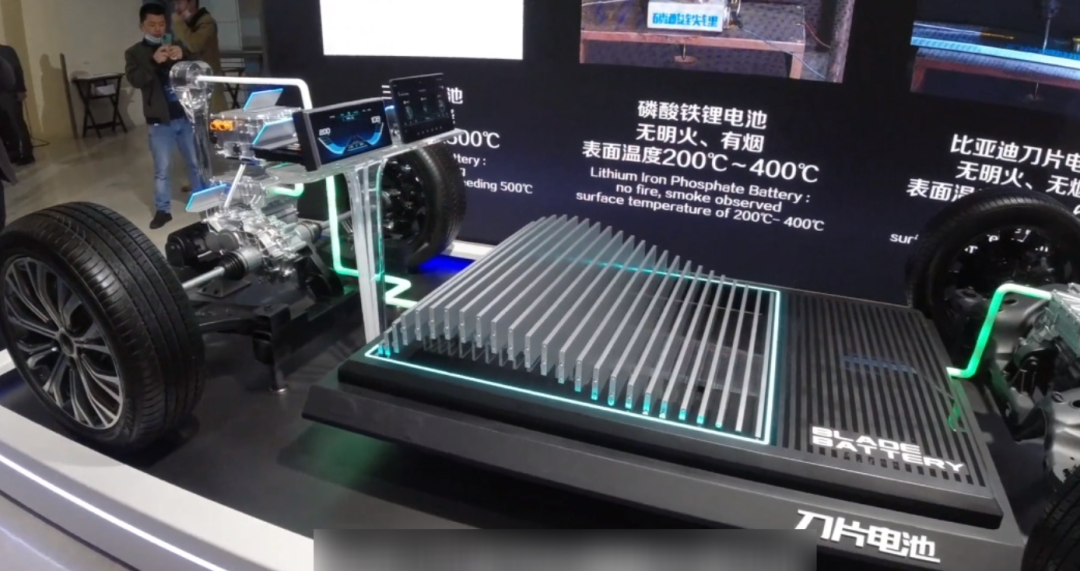
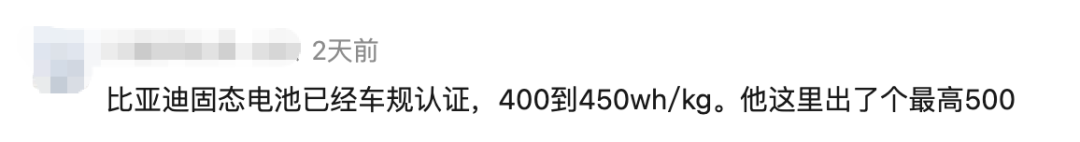
比亚迪押注硫化物全固态路线,自研双电解质阴极方案解决界面难题,公开6大核心固态专利,坪山搭建中试线、璧山规划20GWh量产线,技术储备扎实但打法极度保守。其固态电芯最高能量密度400Wh/kg,参数层面直接被吉利压制。
图源:百家号
落地节奏全程被动跟跑:已完成88项车规认证,2027年仅优先仰望高端车型示范装车,无大规模普及计划。战略逻辑清晰可辨:依托刀片电池存量优势稳住家用市场,固态技术只做补充、不做颠覆,不冒进、不犯错,但彻底错失赛道先发优势。液态时代是规则制定者,固态时代彻底沦为追赶者。
吉利:无过渡激进破壁,all in终极全固态
不同于两大巨头的折中打法,吉利跳过半固态、凝聚态所有过渡形态,直接落地纯全固态方案。500Wh/kg电芯参数、无液态隐患的底层架构、多品牌全域落地节奏,形成全方位代际优势。依托豪华+家用全矩阵车型,测试场景覆盖超跑、豪华车、家用车,数据迭代速度远超单一电池厂商,产业化效率遥遥领先。
图源:微博
行业格局一句话定调:宁王守存量、比亚迪稳存量、吉利造增量。存量博弈时代落幕,增量颠覆对局正式开启。
03 舆论撕裂:三方粉丝核心对立,争议点全曝光
路线差异直接引爆圈层对立,全网论战无休无止,立场割裂极其鲜明。
宁王粉丝核心观点:参数无用,量产为王。吉利超高电芯参数脱离产业现实,良率、成本、长期稳定性未经量产验证,属于赌徒式技术冒险。宁王渐进式迭代,成熟稳妥、适配全行业,才是商业化正道,激进突破大概率落地翻车。
图源:公众号
迪粉核心观点:务实优于噱头。比亚迪深耕量产、扎实车规认证、全产业链自研自控,从不靠概念造势。吉利常年高调宣发、雷声大雨点小,此次500Wh/kg参数大概率又是营销包装,短期无法走进民用市场。
图源:公众号
吉利粉丝核心回击:巨头沉迷吃老本、错失时代窗口。宁王不敢颠覆自身液态基本盘,比亚迪固守舒适区迭代停滞,两家靠着十年存量红利躺平。行业技术变革窗口期,不突破就是掉队,稳健本质是创新惰性。
全网四大终极争议,至今无统一答案,持续拉高讨论热度:
1、吉利500Wh/kg全固态是真代际突破,还是PPT式流量营销?
2、宁王半固态迭代、比亚迪硫化物跟跑、吉利全固态破壁,谁是最终正确路线?
3、2027年试点落地,是吉利弯道超车,还是双巨头守擂成功?
4、吉利能否凭借固态技术,打破多年宁王、比亚迪双寡头垄断格局?
04 客观祛魅:吉利四大硬短板,绝非完美封神
抛开舆论狂欢,吉利产业化仍有四座无法回避的硬门槛,也是全网质疑的核心依据。
 图源:微博
第一,电芯参数≠整包参数。500Wh/kg是单体峰值数据,叠加结构件、热管理、安全防护后,整包能量密度必然回落,稳定落地350-400Wh/kg已是顶级水准,无需过度神化。
第二,中试成功≠量产成熟。小批量样品达标难度低,大规模量产的良率一致性、品控稳定性、成本控制,至今无实测数据支撑,无数前沿技术倒在量产最后一公里。
第三,寿命指标≠实际寿命。100万公里设计寿命为理论目标,超高能量密度带来更高充放电应力,长期衰减、极端工况安全性,暂无长期实车数据佐证。
第四,试点装车≠全民普及。2027年仅高端车型小范围试点,成本居高不下,与家用市场无关,固态技术平民化普及至少延后至2030年之后。
05 行业终局:躺赢时代彻底终结
固态赛道的迭代,直接抹平了双寡头的存量优势。
宁王的供应链垄断、比亚迪的整合红利,都是液态时代的旧优势,在全新技术体系下持续失效。
守成者必然掉队,突围者顺势上位。新能源行业新一轮格局洗牌,已然开局。
免责声明:本文仅为智财经评论,不构成任何投资建议。文中涉及的企业数据、监管事件均来自公开信息,仅供参考,具体以官方发布为准。图片来源网络,如有版权,请联系删除。