
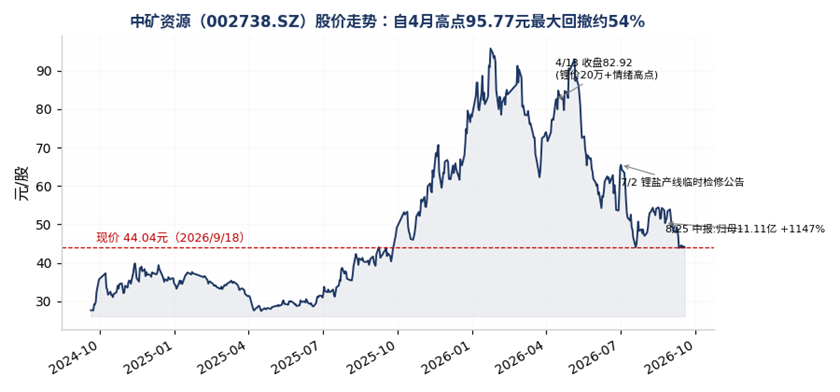
过去一年,永兴材料的股价从32元附近启动,最高触及89.49元,随后又回落至41元一线,最大回撤超过55%。
一、最近半年发生了什么
先给出结论:2026年3月至9月,公司基本面的变化方向是明确的向上——业绩反转、资源增厚,同时启动了H股上市筹备。具体事件按时间顺序如下:
6月23日,公司公告金子峰矿整合方案:盛源锂业以26.92亿元矿权增资花桥矿业,增资后双方各持50%。这笔交易的意义在于资源增厚,后文再展开。
8月25日,半年报落地:上半年营收50.83亿元,同比增长37.62%;归母净利润9.59亿元,同比增长139.24%,半年利润已超过2025年全年。
公司同时披露新一轮员工持股计划——购买价30元/股,解锁考核线为2026年归母净利润较2025年增长不低于180%。2025年公司的净利润为6.61亿,也就是说今年达到考核线的最低标准是18.5亿。
还有一件事,公司已经披露正筹划发行H股赴香港联交所上市。
二、锂矿的家底
永兴的业务结构是"特钢+锂电"双主业:特钢提供稳定现金流,锂盐贡献利润弹性。
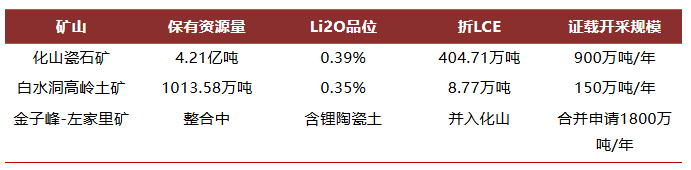
先看锂。公司的锂矿集中于江西宜春,走锂云母路线,公司锂资源布局如下。
永兴材料主要锂矿资源
数据来源:公司2025年年报。
化山瓷石矿是绝对主力,由花桥矿业持有,公司持股70%,对应权益采矿产能为900万吨/年乘以70%,即630万吨/年。该矿保有资源量4.21亿吨,氧化锂品位0.39%,折碳酸锂当量(LCE)404.71万吨,在云母路线中属于资源厚度第一梯队的家底。
金子峰矿是2026年6月通过盛源锂业增资方式并入的,作价26.92亿元,增资完成后花桥矿业内部双方各持50%。公司后续计划将金子峰与化山两个矿权合并,以新矿权申请1800万吨/年的开采规模。
永兴云母提锂技术在国内是最领先的,公司云母锂矿的品位只能算一般,但公司提锂效率非常高,120吨原矿可以制造1吨碳酸锂,其实目前公司证载开采规模(不包括金子峰)的极限产碳酸锂的量是能够到8万吨。
三、成本优势明显
有矿只是前提,成本才是云母提锂的技术的体现。这一节重点回答两个问题:永兴的成本到底是多少,以及为什么能做到这么低。
先列公司碳酸锂单位成本的变化轨迹。
永兴材料碳酸锂单位成本(含税口径)
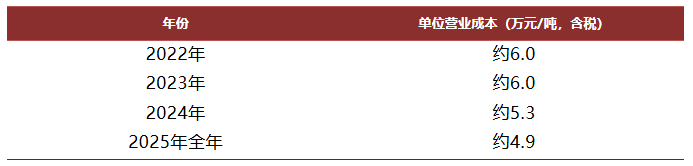
需要说明的是,永兴披露的数据是比较详细的,可以复核的推导成本,过程如下:2025年年报披露锂电新能源板块(碳酸锂)收入16.0亿元、毛利率33.4%;按全年销量2.51万吨折算,含税单吨售价7.3万元对应不含税约6.46万元,乘以(1-33.4%)得到单吨营业成本约4.3万元(不含税),按13%增值税还原后含税成本约4.9万元/吨。
成本逐年下降的原因有三点:提锂回收率随技术改造持续提升,天然气与纯碱等辅材降价,以及采选冶一体化带来的费用摊薄。
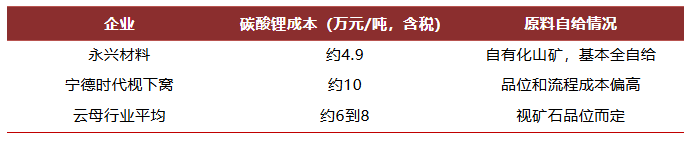
放在同业中对比,这一成本的位置一目了然。
云母提锂企业成本对比
数据来源:21世纪经济报道,中国新闻周刊,各公司年报及券商测算;同业成本为含税口径。
永兴的成本优势主要来自于技术。化山矿氧化锂品位0.39%,折算碳酸锂当量约0.96%,理论上每104吨原矿可产出1吨碳酸锂,考虑选冶环节的回收损耗,公司目前实际约120吨原矿产出1吨碳酸锂。行业内品位相同矿山,同样产出需要150至200吨原矿。原矿消耗量直接决定采矿、运输、选矿三个环节的成本基数。
此外,公司将持续产生的长石粉、石英等选矿副产品出售给陶瓷企业,对冲了部分制造费用。永兴与普通云母提锂企业拉开两三万元的吨成本差距,是资源禀赋与工艺积累共同作用的结果,而非单点优势。
四、扩产计划与矿石配套
成本确定后,下一个问题是产量的天花板在哪里。
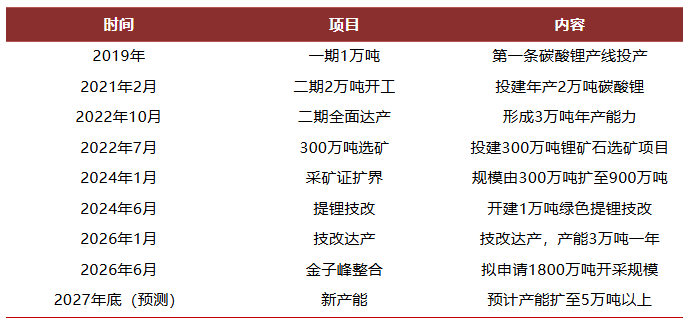
永兴材料锂盐扩产脉络
数据来源:公司公告
这里需要澄清一个容易误读的地方:2026年1月达产的提锂技改,是对现有3万吨产能的效率提升,不构成产能的净新增,真正的净增量来自后续新产能项目。
扩产的可行性取决于矿石配套。按前述单耗口径推算一组对应关系:3万吨碳酸锂年产量约需360万吨原矿,5万吨满产约需600万吨原矿。
对照采矿端——化山矿证载规模已扩至900万吨/年,理论上足以支撑7万吨以上的碳酸锂产出,选矿端现有产能450万吨/年,未来规划600万吨/年。也就是说,冶炼产能从3万吨向5万吨的扩张,在矿石采选环节均有对应安排,不存在明显的资源瓶颈。
基于以上判断,本文采用的销量假设如下:2026年,3万吨产能,上半年实际销售约1.22万吨,全年按2.5万吨;2027年,新产能于年底形成,全年按3.2万吨;2028年,5万吨完全达产,按5万吨。
有人也会问,公司产能有3万吨,为什么今年销量只有2.5万吨,这是因为公司1万吨提锂技改自2024年6月开工至2026年1月才全面达产,建设期内部分产线轮停改造,直接压制当期产出。
五、锂盐业务的盈利测算
产能与成本确定后,可以进入利润测算。
不同锂价下,公司未来三年能实现多少归母净利润。
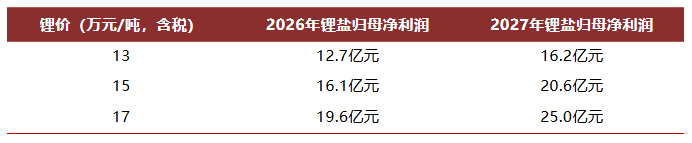
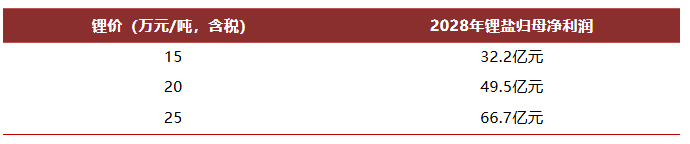
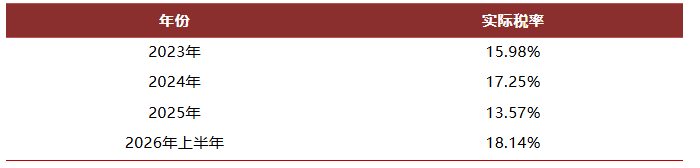
锂盐归母净利润的计算路径为:完全成本把期间费用计入其中——营业成本约4.3万元/吨,加上期间费用分摊约0.6万元/吨,完全成本取5.0万元/吨(不含税);含税锂价除以1.13换算为不含税后,减去完全成本,直接乘以(1-18%),再乘以归母比例95%,即得锂盐归母净利润。税率按2026年上半年实际税率18%取值。
2026和2027年锂盐归母净利润情景
数据来源:本文模型测算。
2028年完全达产后锂盐归母净利润情景
锂价(万元/吨,含税)
2028年锂盐归母净利润
永兴材料实际所得税率
六、特钢业务:稳定器
很多人关注永兴是因为锂,但公司起家于特钢,这部分业务是估值的安全垫。
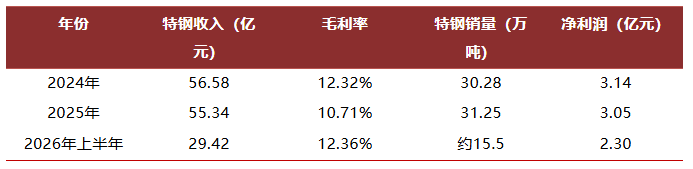
特钢业务经营情况
数据来源:公司年报,开源证券公司深度报告
特钢产能35万吨/年,2025年销量31.25万吨,接近满产。公司为国内第二、全球第五大专业不锈钢长材厂商,棒线材市占率长期位居前三。
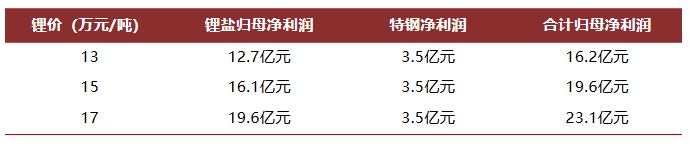
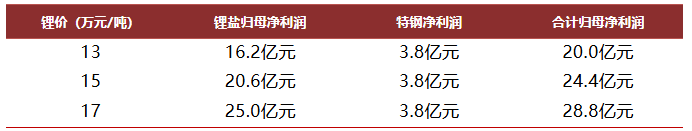
这项业务的特点是缺乏爆发力但确定性高:年收入稳定在55亿元上下,净利润约3亿元,2026年上半年同比增长35%,主要受益于高附加值产品占比提升。本文后续预测中,特钢净利润按2026年3.5亿元、2027年3.8亿元、2028年4亿元取值,与近年实际水平衔接。
七、未来三年净利润弹性
不同锂价下,公司未来三年能实现多少归母净利润。
2026、2027年假设锂价在13、15、17万/吨情况下,永兴锂盐+特钢的净利润如下:
2026年锂盐+特钢净利润加总
2027年锂盐+特钢净利润加总
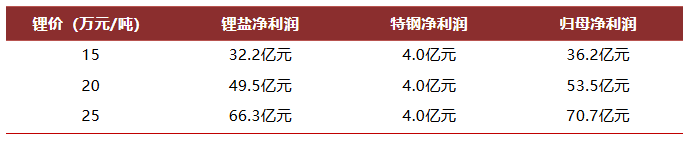
2028年假设锂价在15、20、25万/吨情况下,永兴锂盐+特钢的净利润测算:
2028年锂盐+特钢净利润加总
八、估值
落到估值。当前股价40.98元,总股本5.39亿股,总市值约221亿元。
先看这份市值对应的静态水平:若2026年实现保守情景的16.2亿元,对应PE约13.6倍。
再从历史维度看估值与股价的关系。下图以最近四个季度归母净利润(TTM)计算滚动市盈率,与股价对照。
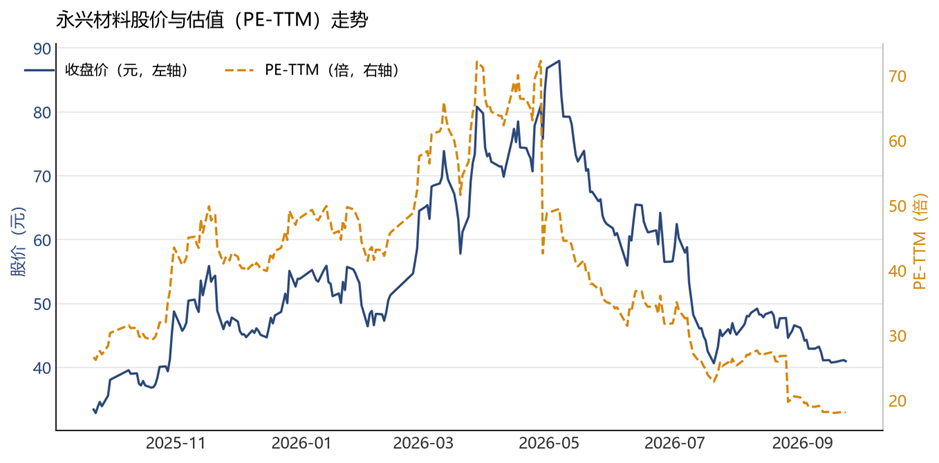
永兴材料股价与估值(PE-TTM)走势
数据来源:基于公司各期定期报告披露数据测算(总股本5.39亿股),PE-TTM=当日市值/最近四个季度归母净利润;报告期数据按披露日生效。
各情景合理市值测算
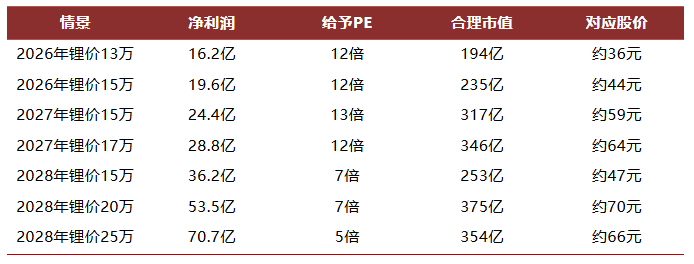
数据来源:本文模型测算,总股本5.39亿股。
对照当前221亿元市值:最保守情景(2026年、13万元/吨锂价)的合理市值约194亿元,与现价基本处于同一区间。换言之,市场当前定价基本只反映了最悲观的锂价情景。
九、投资总结
第一,成本是永兴通过技术积累得到的优势。碳酸锂完全成本约4.9万元/吨(含税),显著低于云母提锂的同行。
第二,资源厚度仍在增加。化山矿404.71万吨LCE的存量家底之上,金子峰矿并入并申请1800万吨/年开采规模,原料约束在未来数年内不存在。
第三,产量路径清晰。3万吨现有产能叠加技改提效,2027年底有望扩至5万吨以上,2028年满产;采选环节的矿石配套(900万吨采矿证、600万吨选矿规划)能够支撑这一扩张。
第四,利润弹性充足且经交叉验证。15万元/吨锂价下2027年归母净利润约24.4亿元,较2025年6.61亿元有3.7倍修复。
最后,我测算的利润弹性,在2028年后弹性变大,因为时间越久,锂价可能区间是越大的,我测算的2028年区间是15-25万,其实这个区间并不大,在我预估的锂价概率分布中,未来几年锂价达到25万的概率超过75%。
也许有人会说,也可能跌到7万。对,也有可能,我不否认。
但这不影响我现在打算买永兴,因为永兴的成本优势在那,增量每年都在增加,时间越久,公司的增量就越大,在我看来这是公司内在价值不断提高,我只是等某天锂价涨到25万以上,而这个价格之下我是不会卖的。
未来两年锂价下跌到7万,我可以等再等几年,这也是我买其他锂矿股的内在逻辑。你看我之前买的赣锋锂业、打算买的中矿资源、永兴材料,都是这个逻辑,我不怕锂价跌,只要它每年自有矿是不断增加的,持有年限越久,增加到比例越大,一旦锂价起来,业绩增幅就越大。
你想我在2024年就买入锂矿股,要知道2024年时锂矿股基本都是亏损的,那我为什么认为他们有投资价值呢?一个公司的内在价值并不是由锂价决定的,锂价只决定弹性,内在价值是公司的自有矿的量要起来!
如果还不明白,去看看典型的周期股:紫金矿业(02899)
紫金主要业务是铜、金,这个两个金属价格这几年是涨了1-2倍,但有紫金股价涨幅大吗?为什么紫金矿业能涨这么多?
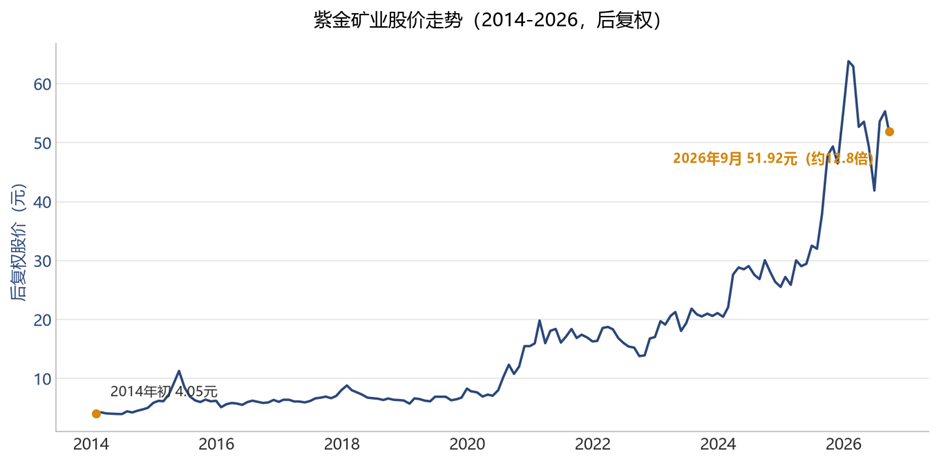
数据来源:东方财富行情数据(后复权,月线)
答案就在图里:2014年初至2026年9月,紫金矿业后复权股价从4.05元涨至51.92元,超过12倍,远超铜、金价格同期1-2倍的涨幅。
因为量变了,市值跟着量走,价格的波动只决定节奏——这就是"内在价值是自有矿的量要起来"最直观的注脚!
—————————————————————————————
以上仅为个人投资思考,投资有风险,入市需谨慎!