
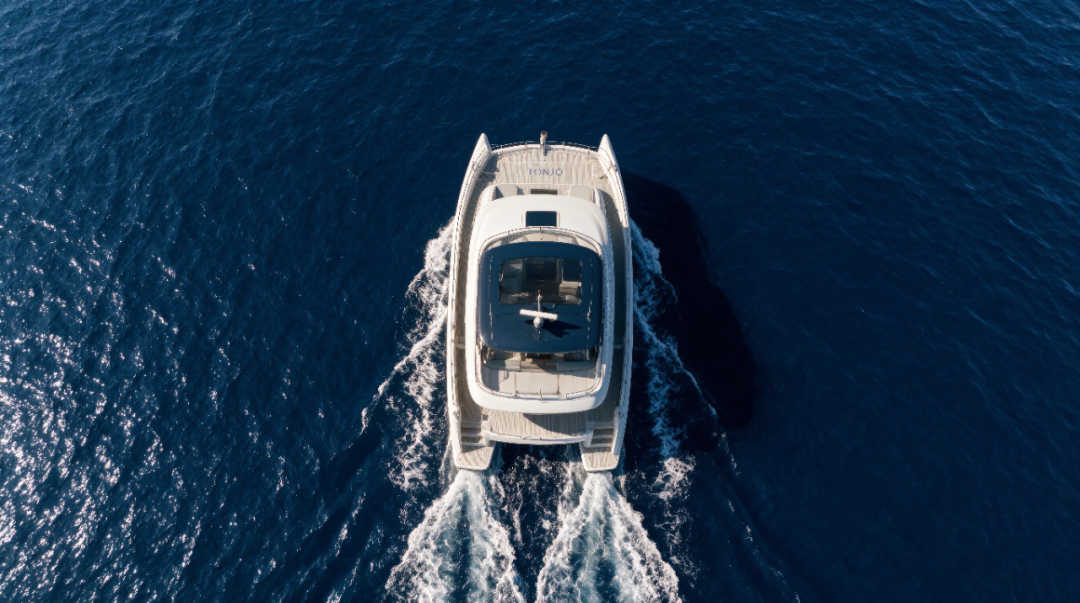
这是铅笔道与领甪资本发起的联合专栏,报道领甪资本投资或服务的优秀公司。领甪资本于2024年发起设立,致力于发现并长期赋能未来独角兽企业,专注为航空航天、材料能源、AI及具身等前沿科技赛道企业提供股权投融资、创业孵化、产业咨询、品牌建设等全生命周期服务。
作者 | 铅笔道 吴欣晓
编辑 | 铅笔道 王方 邹蔚
从同舟智航成立的第一天起,就一直有人问张呈伦同一个问题:你们为什么要做船?
这并不奇怪。基金都在投机器人和大模型,做智驾的人也在做具身智能——而你们却去做船(休闲艇)?
是的,同舟智航干的就是这样一件事:想把智能汽车的那一套,搬到休闲艇上。
创始人张呈伦此前的履历,集中在汽车自动驾驶:曾任华为商用车解决方案部负责人,后来创立过一家规模超百人的矿山自动驾驶公司。
但2025年6月,他决定下水。
智能汽车的"大脑"已经很健全,而船的"大脑",现在连概念都很模糊。他得出一个判断:船舶智能化比汽车至少落后十年。
2025年6月,张呈伦创办同舟智航(TONJO),做船舶的"AI大脑"——智能座舱+智能航行+主动安全。他们没有从工程船入手,而是盯上了休闲艇。
今年6月,公司完成数千万种子轮融资,由英诺天使与吴中金控联合领投,江苏金桥基金跟投。
最近,铅笔道专访同舟智航创始人张呈伦,聊聊汽车智能化能不能"下水"?
以下为同舟智航创始人张呈伦口述,经铅笔道整理。
- 01 -船舶,落后汽车10年
说到为什么做船,要先讲一艘造价1亿美金的海洋工程船。
2023年,国内一家做海底通信的公司,自己造了一艘海洋工程船。
整艘船造价1亿美金——其中大约8000万美金给了国外的配套团队。
他们就很不服气。汽车工业过去10年,在中国培养了这么多本地化企业,为啥船舶不行?
对方找到我们这些从汽车行业出来的人,就问了一句话:造车的经验,能不能用来造"聪明的船"?
我没有立刻下结论,而是先跑了一圈。
太湖的旧游艇、广州智能化程度较高的游艇、南京的海事巡逻船,我都看过;大型商船的情况,我也找中船的从业者聊过。
看到的船越多,问题反而越集中。
不管船大小,整个电气系统极其分散。一个设备一个供应商,各管各的。大型商船的驾驶舱里光按键就有上百个,机舱复杂到需要专业轮机员定期检查维护。
汽车早就是区域控制、中央计算加域控的架构了。船上没有这个概念。硬件层面割裂、分散,上层智能化应用根本打不通。
智驾部分也类似。
中大型船上有自动舵,相当于汽车的定速巡航,已经是标配。但要把感知加上去、把自主路径规划加上去——大规模普及还没有。
为啥会这样?
一个重要原因是,过去没有人做过这件事。船舶行业没有经历过汽车那样的电动化浪潮带动智能化的过程。
汽车是因为油改电,才推出了基于域控的电子电气架构;船正在走向这一步。
新增小型船赛道,大约10%已经电动化,舷外机纯电化进展特别快,中型游艇开始做混合动力。
2022年9月,工信部、发展改革委等五部门联合印发《关于加快内河船舶绿色智能发展的实施意见》,把电池动力列为内河船舶绿色化的关键技术方向之一。
同年11月,宁德时代成立全资子公司宁德时代电船科技,专做船用动力电池。
电动化一定会来。来了之后,智能化就不会远。
- 02 -水上没有车道线
船舶智能化最痛的一个点,是靠泊。
你可以把它理解成"水上停车"。当大型货船靠泊时,可以由拖轮协助;休闲艇通常要由驾驶员自己完成。
但码头边可能横着别人的船,风和水流还在不断推着船体。
若判断慢一点,船身就可能刮到码头。所以很多人买得起船,却未必愿意每次回港都紧张一遍。
海外巨头已经在往前走。
海外的佳明(Garmin)和纳维科(Navico)这两家海洋电子巨头,都推出了自主靠泊方案。
方案虽然实现了自主靠泊,但前提是水面干净、航道畅通;可真实场景里,泊位前往往横七竖八停满了其他船,还夹杂着各种障碍物。
那为什么水上停车比路上难这么多?
两个根本原因。
第一,路面是平的,水面不是。
车在路上开,路面有起伏坑洼,但整体平稳,附着系数是相对固定的。水面一直在晃,波浪带动船体位置移动,这是控制层面最大的变量。
第二,车是一个刚体,姿态几乎固定。
船最少有六轴的自由度在晃动。传感器装在船上,船一晃,传感器的视场角度就跟着晃。
自主靠泊的控制精度要求在二三十公分以内,浪大一点就半米。
怎么在晃动的船上做到这个精度?
我们用两套方案。
一套叫反馈补偿——船上有多轴IMU感知姿态变化,传感器视场角度偏了,在同一时间序列里检测到变化,反向补回来。
另一套叫前馈补偿——通过视觉检测水面波浪形态,用模型提取波浪的频率和浪高变化,肉眼看不出来的那种,提前预判、提前处理。
一前一后,把晃动压下去。
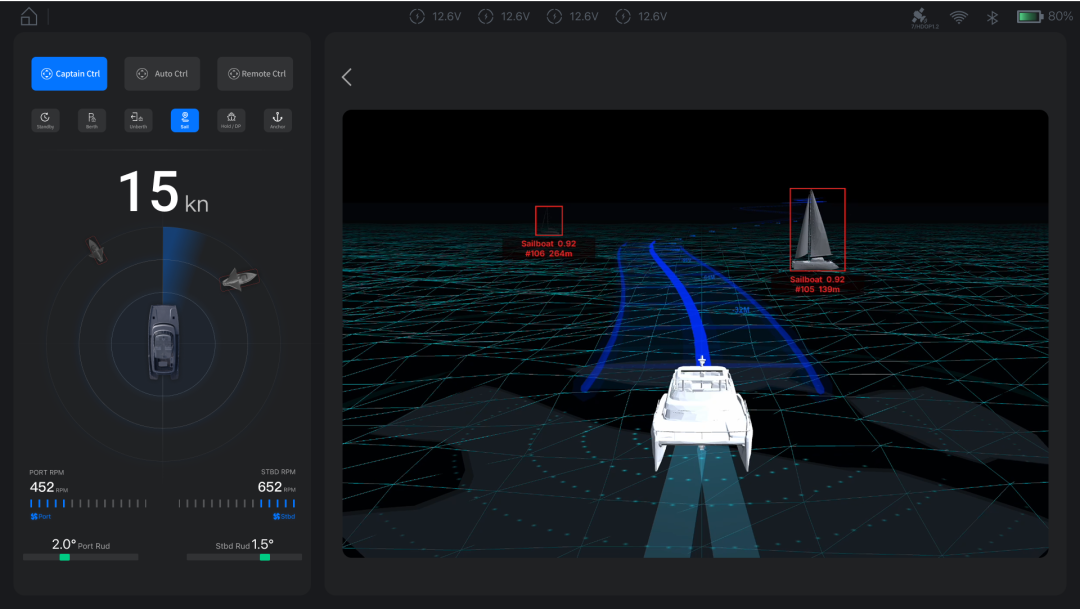
智能航行系统
为了测试效果,我们选择了威海——那里海况比较复杂,经常能到三级海况。15米的船在三级海况下无人航行,目前看我们是国内做得最好的。
同时,在产品上我们做两个大脑:智能座舱和智能航行,中间用一个整船域控连起来。
座舱部署端侧智能体——因为船会断网,不能只靠云端。智能航行是强AI,感知、SLAM、强化学习控制都在里面。
我们团队有个共识:算法决定上限,工程化决定下限。这是汽车工业过去10年验证过的规律。
船舶行业要补课,补的不只是算法,更是工程化。
- 03 -3500万艘船,出海是必选项
船舶智能化的市场在哪里?
先看一组数字:全球休闲艇存量3500万艘,其中美国1500万艘。超过15%的美国家庭有自己的船——不一定住在海边,买一艘中小型船舶,拖车拖到自家车库,周末拖到海边去玩。
15米是行业的分界线。15米以下,量很大;超过15米,就是豪华游艇,销量瞬间减少。
这个市场的特点是:前装和后装并存。
大部分休闲艇出厂的时候就是一个船身,推进器、座舱屏幕都是用户选好之后装上去的——生产模式本身就有很强的后装属性。
船体寿命15到20年,但电子设备五年就要更新,跟改装车很像。
目前全球海洋电子的市场被佳明和纳维科两家垄断。
佳明是做GPS起家的,现在覆盖海图、雷达、声呐、自动驾驶全链条;纳维科则是美国布伦斯维克旗下的海洋电子品牌。
两家都在往AI方向转——但底子还是传统硬件思维,不是AI-first。
中国的机会在于:汽车工业过去10年在智能化上积累的经验。中央计算、域控架构、感知定位规控等算法、端到端模型——这些东西可以迁移到船舶上。
而且成本结构完全不同。
佳明的方案是堆硬件,加雷达加声呐加各种传感器,成本往上走。我们的做法是用AI增强识别来替代加硬件,成本往下压。
所以我认为出海是必选项。
中国本土的休闲艇消费场景还很弱——政策限制多,玩船的文化还没成型。
但全球3500万艘的存量市场在欧美,那是真正的消费市场。国内造船势力也在起来,他们造的船也是往海外卖。
我的判断是:谁先把汽车那套智能化能力搬到船上,谁就有机会在这个市场里切出一块。
- 04 -融资、人才、合规三道坎
在中国做这件事儿,是一条"反共识"赛道。会遇到至少三道坎儿。
首先,中国没有成熟的休闲艇消费场景。
本身就是一个反共识的赛道。再加上过去一两年,基金全往机器人头部集中,往大模型企业集中。像我们这种细分领域的企业,容易被忽略。
创业开始我自己先投了不少钱,想先把原型机做出来再去融资。你不做出东西来,别人不信。
第二道坎儿是人才。
过去做智驾的人,大部分往具身智能企业流。汽车智驾人才已经在往外移了,船舶智驾需要同样的人,但人才越来越贵。无论是赛道吸引力还是薪酬竞争力,都是挑战。
第三道坎是合规。
船在水上开,不同水域的法规差异大。智能驾驶出了事故算谁的?
这个问题,汽车已经趟过路了。
五六年前有个很典型的案例:车企产品使用手册里定义的是L2或L3以下的辅助驾驶——出了事故,驾驶员的责任。
定义成无人驾驶或L4以上,那就是产品开发方的责任。所以现在中国乘用车智驾,全都收敛到"辅助驾驶"的定义上。
船舶也会走这条路。
当前的产品定义和使用场景,本来就是辅助驾驶——降低操作难度,提升驾驶安全,我们不会去跟驾驶员抢夺船舶控制权。
三年后会怎样?
目标不是做第二家佳明,而是——用户提到最智能的海洋休闲船电子,第一个想到同舟。
今年9月到11月,同舟智航会连续出现在戛纳游艇节、美国IBEX和荷兰METSTRADE三个展会上。他们希望在11月的METSTRADE拿到第一批海外订单。
本文不构成任何投资建议。