
出品 | 财银社
文章 | 贾茹
编辑 | 何碧
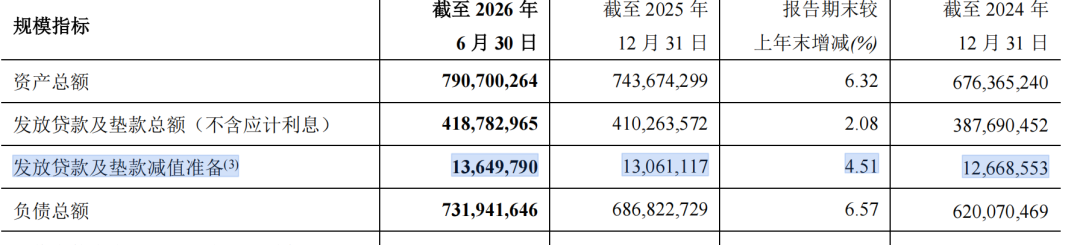
如果从半年报来看,郑州银行的这份答卷虽称不上完美,但也可以称得上优秀,财报数据显示,上半年该行实现营业收入67.59亿元,同比增长1.04%,归母净利润16.77亿元,同比增长3.03%;在资产质量方面,不良贷款率降至1.68%的同时,拨备覆盖率回升至193.61%;与此同时,资产总额突破 7900 亿元,较上年末增长 6.32%。
但这份表现优秀的财报并没有在受到资本市场的认可,截至
10月16日午盘,郑州银行A股股价1.74元,市净率金威0.34倍,是目前A股42家上市银行中股价唯一一支低于2元的。
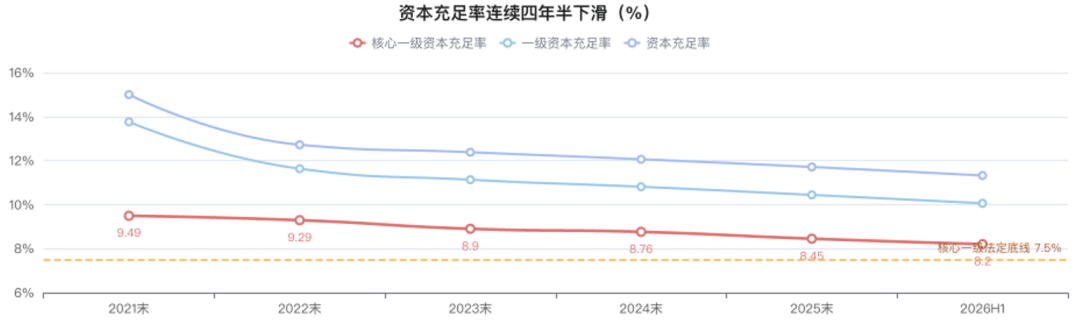
资本,则成为了这份矛盾价值的核心点,根据财报显示,上半年末郑州银行核心一级资本充足率
8.20%,较上年末再降0.25个百分点,一级资本充足率10.06%、资本充足率11.32%,分别下滑0.38和0.39个百分点。
这不是偶然的单季波动,而是一条延续了四年半的下行曲线,核心一级资本充足率从2021年末的9.49% 一路滑至8.20%,距离7.5%的法定底线仅余0.70个百分点。
与之对应的则是郑州银行另一个饱受诟病的问题,在2020年至2025年的六个年度中,该行均选择了不分红,也是唯一一家零分红的A股上市银行。
一个无法回避的
“不可能三角”
把这些数字摆在一起,郑州银行面对
的是,规模的高增长、资本充足率的稳定、对股东的现金回报,三者无法同时实现。
过去几年,该行实际上是用放弃分红为代价,同时供养规模扩张和资本指标两件事,但供养的结果已经证明,这两件事也越来越难以两全。
而在今年上半年,这个矛盾则格外突出,存款半年暴增11.02%,新增510亿元,但区域有效信贷需求疲弱,贷款仅增长2.08%。
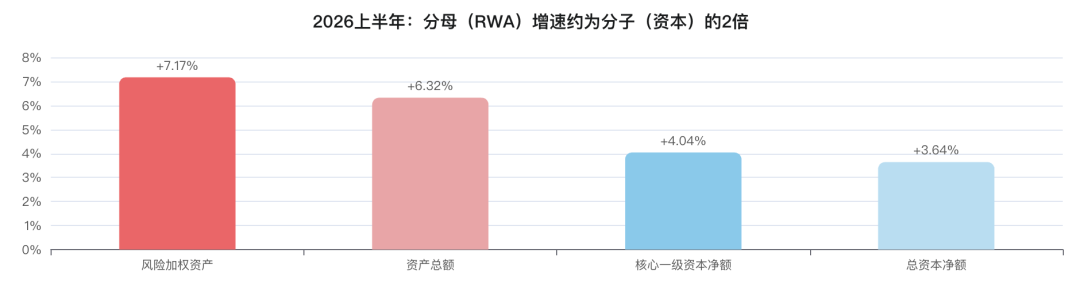
面对大量涌入的资金,郑州银行的选择是,同业债权从314亿元翻倍至641亿元,金融机构债增配超150亿元,新增对公贷款则几乎全部是信用和保证类,然而这些恰恰都是100%风险权重、资本消耗最重的资,因此造成的最终结果是风险加权资产半年增长7.17%,而全部利润100%留存,也只换来核心一级资本净额4.04%的增长。
用通俗的话来说,即便一分钱不分红,内生资本的补充速度也只有资本消耗速度的一半多。
继续不分红硬撑,是一条看得见尽头的死路
从目前的状况来看
,维持现状是最省事的选择,靠不分红攒下资本,继续扩表,营收和利润还能维持正增长,管理层也能交出一份体面的报告,但稍稍拉长视角就会发现,这是一个自我强化的负循环。
银行补充核心一级资本最有效率的渠道
是定向增发与可转债,但这两项全部依赖股价与估值,对于股价长期徘徊在每股净资产三成为止的郑州银行而言,任何普通股融资都将构成对现有股东的严重稀释,在财务上根本不可行。
于是只能依赖利润留存,选择不分红,不分红又进一步压制股价,把股权融资之门封得更死。其间还能腾挪的,只剩永续债和二级资本债,2026年8月以来,该行连发60亿元二级资本债和100亿元永续债,票面利率已低至1.88%,认购倍数3.65倍。
债券市场的热捧说明机构认可其短期偿付能力,但这些工具补充的是其他一级资本和二级资本,补不上最紧缺、最核心的核心一级。
上市公司的核心价值,本在于直接融资功能的良性循环,当估值低到融资功能实质失效,上市二字便只剩一个代码,再快的规模增长也失去了意义。
强行分红
,骤然刹车同样不可取
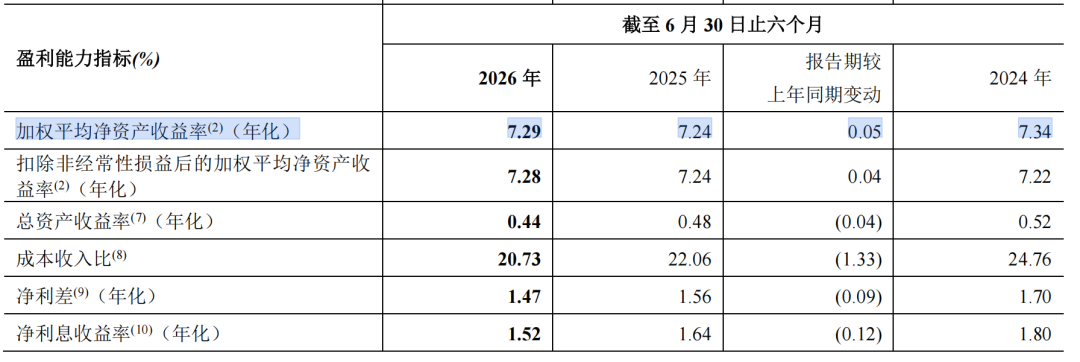
如果为了迎合市场而强行分红,或者骤然停止扩张,同样不是最优解,郑州银行净息差已收窄至1.52%,年化总资产收益率仅0.44%,加权平均净资产收益率7.29%,在上市城商行中处于末位,这样的盈利水平本就高度依赖规模效应来维持。
中小银行一旦进入缩表通道,网点、人员、科技投入等固定成本无法同步压缩,往往会迅速反噬营收,反而可能触发
缩表导致的恶性循环,为了讨好市场而分掉本已捉襟见肘的资本,则是本末倒置,市场也未必买账。
真正的出路,是换一种增长
既然两个极端都走不通,答案就落在
“如何增长”这四个字上。
最直接的动作是主动换挡,把扩张速度降到资本可承载的区间
,内生资本年化约8%的生成速度,决定了风险加权资产的合理增速应控制在7%至8%,而不是当前的年化14%;
倘若将总资产增速放缓至5%左右,短期看会让出一部分市场空间,但换来的是资本充足率企稳,而企稳本身,就是打破负循环、重建市场信任的起点。
此外,比规模增速更重要的,是让资本配置效率重新成为经营的指挥棒,半年内翻倍扩张的同业资产,本质上是资金在金融体系内空转,收益微薄却照样消耗资本。
与此同时,
约130亿元已发生减值的存量投资资产,是多年沉淀的历史包袱,继续拖延只会让资本长期僵在原地,借助专项政策和市场化手段加快处置出清,才能让这部分资本真正释放出来。
市场真正恐惧的从来不是阶段性不分红,而是看不到尽头的不分红,郑州银行需要向投资者交出一张清晰可验证的资本路线图,明确核心一级资本充足率回到何种水平即恢复分红,在过渡期安排低比例的象征性分红,让每一个季度的资本指标都能与市场预期逐一对照。
对郑州银行而言,最优选择从来不是继续不分红以换取增长,而是学会用更少的资本、更高的质量去增长。
或许短期的规模阵痛,换来的是资本指标的拐点与估值的修复和直接融资功能的重启。
反过来,若继续用零分红硬撑规模,表面的业绩增长之下,消耗的是一家上市银行最宝贵的资产,投资者的信任。
信任一旦清零,再多的资产也撑不起一个代码的未来。
THE END
所有文章均已进行版权证据保全
未经授权,禁止任何转载
文中数据源于公开资料,不接受任何爆料与内幕
文章内容纯属个人观点,不构成任何投资建议
戳点赞、在看,祝您2026马到成功