
2026上半年的对冲基金排名出来的时候,排第一的不是Citadel,也不是Millennium。排第一的叫Situational Awareness LP——SA。
一、一个连名字都从论文里抄来的基金
这名字从奥波德·阿申布伦纳(Leopold Aschenbrenner)2024年那篇轰动硅谷的论文标题直接抄来的。165页,核心一句话:AGI会在2027年之前到来,AI基础设施价值链将在十年内膨胀30倍。Elon Musk转了,Marc Andreessen转了。一个22岁的年轻人写的论文,被人当作产业路线图来读。
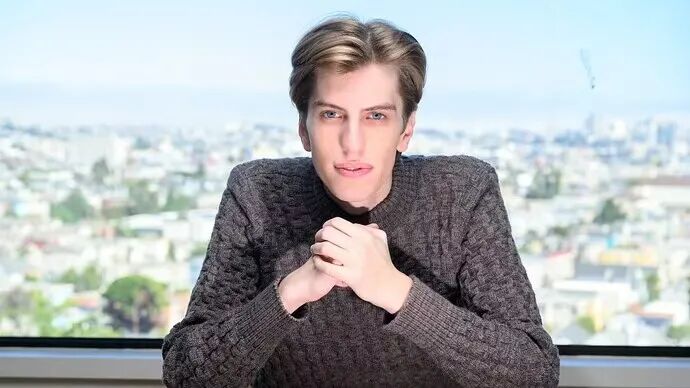
阿申布伦纳本人的履历也不负这口气。2002年生于德国,从哥伦比亚大学毕业,21岁加入OpenAI成为最年轻的研究员之一。2024年4月因安全备忘录争议被解雇后在旧金山创立SA,把论文标题印在了门牌上。
他的未婚妻Avital Balwit,在OpenAI的头号对手Anthropic做Chief of Staff——弗吉尼亚本科,牛津罗德学者,是Dario Amodei身边最核心的幕僚。硅谷媒体给的标签很直白:「AI权力情侣」。
一个在最激进的AGI公司做研究,一个在最大的竞争对手那里管战略。放在任何一个行业,这都是最好的入场券——对LP来说,这两个人的信息网络理论上比任何华尔街分析师都更早触及AI产业的下一张牌。
SA的钱来得又快又多。看数字:
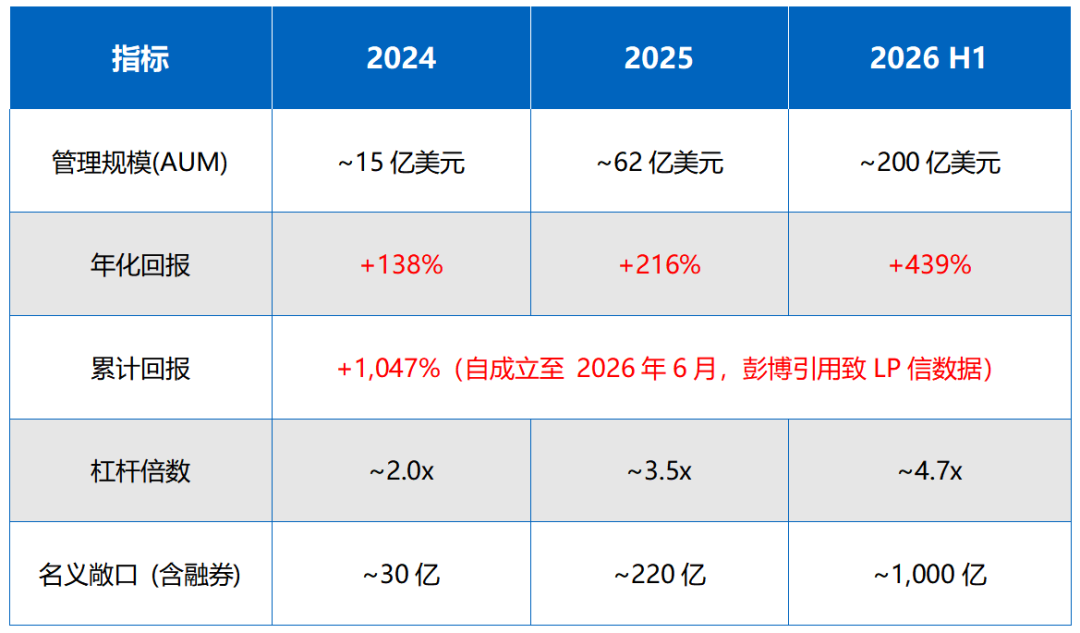
来源:SA 致 LP 季度信、SEC 13F、Bloomberg / Reuters / WSJ 报导。AUM含基金管理口径与13F的差异,杠杆以「约4倍」中位值推算。
两年13倍。AUM膨胀的速度比回报还快。LP名单排头位是Jane Street——这家公司极少以外部LP身份进入单一基金。SA旁边还挂着Founders Fund、Sequoia、a16z 家办、加州大学校董基金。硅谷钱、华尔街钱、主权基金钱,全搅在一起了。
SA的策略不玩多空中性那套。它就是一笔重注:多头几乎全部压在AI基础设施链上——SK海力士(HBM 存储)、CoreWeave(GPU 云)、Bloom Energy(数据中心电力)、Sandisk(快闪存储器)、Applied Digital(机房建设),加上台积电、ASML、英伟达。空头那端,SA赌的是硬件把软件的钱全赚走了——Adobe这类传统SaaS会被 AI 吃掉。做空的管道是场外总收益互换(Total Return Swap,TRS)。
TRS有一个容易被忽略的特征:它不出现在13F里。
SA的Q1 2026 13F上看得见的部分,PUT标的就是 NVDA、AVGO、ORCL、AMD、TSM、ASML——半导体和硬科技。
彭博7月下旬从消息人士那边挖出来的数字是:SA在二季度末通过TRS建仓的Adobe等软件空头,规模大约130亿美元。也就是说,在SA爆仓之前,市场上大部分人——很有可能包括一些LP——对这部分短端风险的完整规模是看不到的。
关键术语解释:
总收益互换 (TRS):一种场外衍生品合约,买方支付浮动利率,换取标的资产的总回报。因不涉及标的资产的实益所有权,无需在 13F 中申报。
13F:SEC 要求管理超过 1 亿美元美股资产的机构投资者按季度披露其多头持仓及部分期权。空头、海外上市标的(如 SK 海力士韩国原股)及 TRS 头寸不在披露范围。
7月10日,SA站在了所有人视野的正中央。这一天简称“封神日”,SK海力士ADR在纳斯达克挂牌,发行价$149,一口气募了约265亿美元——到那时为止,外国公司在美国做过的最大一笔IPO。
基石投资者名单上三行字:Baillie Gifford、Coatue、Situational Awareness LP。三家合计意向近70亿,SA一家就占大头。
同一天,SA给LP发了年中报告:HBM存储链——SK海力士、ASML、台积电、三星——占SA多头敞口的62%。
从这天开始算,这只基金还剩 20 天的命。
二、方向和杠杆
SA的持仓有两个一碰就痛的地方。
第一是太集中:一百多只仓位听起来很多,但真正占大头的头寸就那七八个名字,SK海力士一家的波动就够让整条保证金链出现连锁反应。
第二是流动性不对称:4.7倍杠杆融资买进来的东西,到了要卖的时候(SK海力士ADR还在IPO锁定期、CoreWeave流通盘有限),未必卖得动。
7月10日之后,两股力量同时从两头挤压这个地方。
长端那头,SK海力士IPO之后获利盘涌出来——这只股票在韩国早就被买到历史高位,ADR定价$149的第二天就开始回吐。同一周期内,整个AI硬件链都在经历第一轮集体获利了结。
在美国,彭博(Bloomberg)7月1日就报了Meta将推出自研算力租赁平台Meta Compute的消息——英伟达支持的云服务初创公司(CoreWeave)当天跌了约14%,而市场对整个GPU云板块的定价预期从那天起就没恢复过。
7月8日,做空机构Hunterbrook出了份报告质疑Bloom Energy的钪供应链——Bloom Energy当月最深跌超四成。
但真正要命的是另一头。
SA做空的那批标的偏偏在涨。资金从高位AI硬件撤出来总要找地方放——去哪?去那些「没那么贵、没那么拥挤」的传统软件股。这些名字正好是SA空头压最重的地方。空头回补再推一把价格,然后更多的回补被触发。SA的融券杠杆是3.2倍——意思是空头那一端最后亏的钱,比空头那端投进去的本金还多。
8-K文件后来引述的数据是,这十天之内,SA的净值回撤了约-47%。
为什么方向对了还不够。到7月20日,SA的核心论文本身没有任何问题。AI算力不够用,HBM是瓶颈,SK海力士的HBM3E还是全世界最难拿到的筹码。方向没有错。
问题是,方向跟杠杆是两件事。
主经纪商——这帮借钱给SA交易的人——不关心你两年后的判断对不对。他们只看一个数字:今天的保证金还够不够。当组合净值跌掉47%,保证金公式的分母(抵押品市值)急剧缩下去,分子(最低保证金要求)却没有跟着缩。于是:每跌1%,你就得卖掉更多东西来补保证金;你卖东西这个动作本身又把价格往下压,然后下一轮追保就来了。
这条链条启动之后,跟你的判断力没有任何关系。它只取决于你账上还有多少现金。
还有一个加剧因素:13F的滞后性。SA通过TRS建的空头不在公开文件里。当市场开始传SA不稳的时候,没有人知道这家基金的完整空头到底多大。信息不对称让对手方先冻住了信用。
三、从追保到清盘
7月24日,阿申布伦纳给全体LP发了一封信。根据彭博与FT的报导,信中指出这波AI链回调是2025年初以来最好的买点,SA不仅不减持、还在加杠杆买入,并邀请LP于8月1日追加资金。
信本身的逻辑没什么毛病——事后看,AI 链确实在那之后不久就反弹了。但收信的人里有一大部分是机构LP,他们有信托义务。对他们来说,出现重大不确定性的时候,第一优先级不是赌一个24岁的基金经理对24个月后是不是对的,而是保住本金。
华尔街日报(WSJ)28日的报导说,Jane Street在收到信后 24小时内回了:可以追加5亿,但附带条件——杠杆降到3倍。其他LP的反应就冷淡多了。几家干脆没回。有机构LP直接启动了赎回。阿申布伦纳在截止日前没能等到他需要的全部答覆。
7月27日,周一盘前,城堡投资(Citadel)的宏观团队首席策略师上彭博电视谈美联储7月议息会议的前景。他说了一句很快被市场念了一整天话:「The Fed has all the room in the world to surprise hawkish. Don't fight Warsh.」
彭博终端(Bloomberg Terminal)的交易记录显示,节目播出前约17分钟,实时新闻频道推送了一条标题CITADEL SEES HIKE的头条。当天,10年期国债收益率跳了,纳斯达克期货盘前跌了约2.4%。SA的长端再跌8.3%,短端再被轧5.1%。
城堡投资(Citadel)当然否认了。发言人跟Reuters说:「本公司宏观评论仅反映研究团队的独立观点。」没有人能证明这是故意的。
7月29日,费城半导体指数(SOX)单日掉了5.3%。高盛、摩根士丹利、摩根大通——SA的三家主经纪商,同时发出了追加保证金通知。
三家追保的总额合计约91亿美元。SA账上的现金加未质押的流动性资产大约是23亿。缺口68亿。SEC 8-K里记载,当晚的三方电话会开到很晚,最终的会议纪要只有一行:SA agreed to bring leverage to 2.5x by Thursday close, or face forced liquidation。周四收盘前降到2.5倍,否则强制平仓。但从缺口和剩下的交易时间来看,这不可能。
7月30日开盘前,SA董事会开了17分钟电话会,全票通过强制平仓。
平仓执行了整个交易时段。CNBC当天的实时报导记录了这个过程:上午11:14,字幕条第一次出现「Anonymous Buyer」正在接大规模AI板块持仓。到了下午,Citadel被确认就是那个匿名买家。交易披露显示,Citadel Securities以大幅低于当日VWAP的折价把SA的所有多头吃下来,同时轧平所有空头。当天SA的净值最终回撤约-83%。
同日下午,SA向 SEC 提交了8-K,宣告「重大资产处置事件」。
这不是阴谋论。这是一道流动性数学。高杠杆玩家被迫卖出时,华尔街做市商的标准商业流程就是拿折价换集中度风险的补偿。Citadel的规模能吃下SA整本书;SA的杠杆结构让它没有资格拒绝任何出价。
「市场不是在你错的时候杀你。它在你对、但你承受不起对的时候杀你。」
—— Leopold Aschenbrenner,2026年7月30日致LP最终信
四、假如
7月31日,AI算力链全线反弹。如果SA多扛一天,组合能回来25%。净值会从-83%回到约-58%——还是亏很多,但不会清零。
但它已经没有多扛一天的资格了。这不是一个「看错了」的故事。这是「看对了,但没有时间等到对的结果」。杠杆最古老的教训,以最新的方式重演了一遍。
阿申布伦纳花了165页讲一个道理:谁先拿到足够的算力,谁就掌握未来。SA基金用行动写出了镜像版本:谁在对的方向上用错了资产负债表,谁就在对的方向上被抬出场。
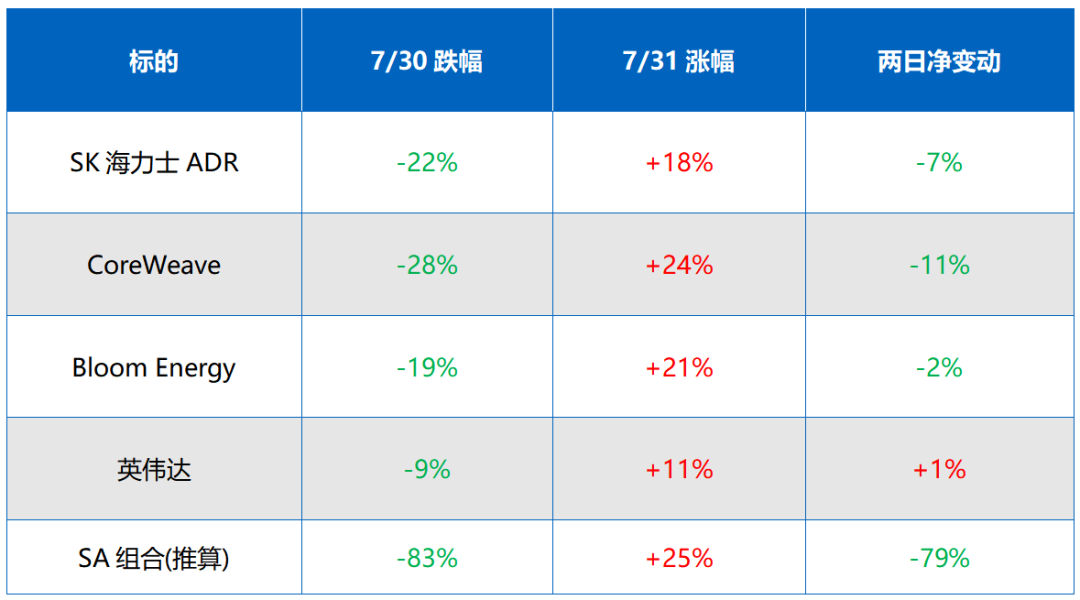
行情来源:Bloomberg Terminal。SA 组合推算基于 8-K 披露的持仓权重与各标的当日实际涨跌幅。
五、结语
SA爆仓不是一个判断力的故事。它的核心论文——HBM是瓶颈、AI 基础设施链估值将持续扩张——被市场在7月31日的反弹里投了赞成票。错的不是论文。错的是一个需要两年验证的判断,被放进了一个只能扛几天的组合结构里。
集中度× 杠杆 = 非对称脆弱性。长端压在七八个名字上,SK海力士一家的波动就能触发整条保证金链的连锁反应。任何风险平价模型都不会容忍这种分散度。
13F加上衍生品,等于看不见的对手方风险。TRS建的空头不进公开文件。市场开始担心SA偿付能力的时候,从LP到对手方到流动性提供者,所有人都只能猜它的完整风险有多大。信息差冻住了信用。
流动性挤压不是某个事件,是一种机制。SA被清盘的原因不是「股市跌了」。是「股市跌的时候,它没有现金满足主经纪商的保证金要求」。这个差别不是咬文嚼字——它解释了为什么方向对的人可以被消灭:保证金体制不为判断力提供豁免。
最后一个高杠杆玩家出局的时候,正是市场见底的时候。7月31日的反弹不是巧合。SA的平仓把AI板块的流动性挤压推到极限后,压了一整天的买盘瞬间全部释放。SA就是那最后一个非卖不可的卖方——它倒完,没有人需要再卖了。
Aschenbrenner今年24岁。论文是对的,人生还长。但SA这只基金,以一个干净的-83%写完了高杠杆策略教科书最新的一章。
「一位小登,看过人性的浪花,经过周期的洗礼,还能在市场上健康活着,拥有了洞察力、纪律和稳定框架,他才能进化成老登。大部分小登都只会死在半路上。」
—— 国内金融同行评SA爆仓
免责声明:不构成任何投资建议。所有分析基于公开资料。