
白酒行业最舒服的日子,确实过去了。
截至2026年8月27日凌晨,已有贵州茅台、今世缘、金徽酒、舍得酒业、泸州老窖、迎驾贡酒、酒鬼酒、洋河股份、皇台酒业等白酒上市公司披露半年报。样本还不是全部A股白酒公司,却已经把行业的冷暖写得相当清楚。
茅台营收仍有增长,利润却转为下降。泸州老窖营收下降36.35%,归母净利润下降43.37%。洋河收入和利润分别下降28.76%、40.10%。舍得酒业归母净利润下降67.26%。
与此同时,迎驾贡酒实现营收、净利润双增,酒鬼酒利润在低基数上修复。
这不是整齐划一的衰退,而是一场残酷的分化。
过去只要品牌够响、渠道够宽、招商够快,增长就能被报表确认。
如今,消费者是否愿意开瓶,正在取代经销商是否愿意打款,成为判断一家酒企真实成色的关键。

半年报为何刺痛市场?
白酒曾被资本市场视为少数能够同时拥有高毛利、高现金流和强品牌壁垒的行业。市场可以接受增速放缓,却很难接受龙头利润失去稳定性。
贵州茅台上半年营业收入907.03亿元,同比增长1.47%,归母净利润445.17亿元,同比下降1.95%。幅度并不算大,意义却不小。龙头从过去的高确定性增长,进入收入勉强增长、利润承压的阶段,投资者自然会重新评估整个板块的估值锚。
更强烈的信号来自泸州老窖和洋河。泸州老窖上半年传统渠道收入同比下降38.61%,中高档酒收入下降38.86%,经营活动现金流净额下降65.68%。
洋河白酒销量下降31.36%,期末产品库存量下降38.32%。这些数字说明,部分企业已经不再追求用发货撑住短期收入,而是在用报表回撤换渠道出清。
这也是此次半年报引发关注的根本原因。市场看到的不是某一家企业偶然失速,而是旧增长方式正在退潮。
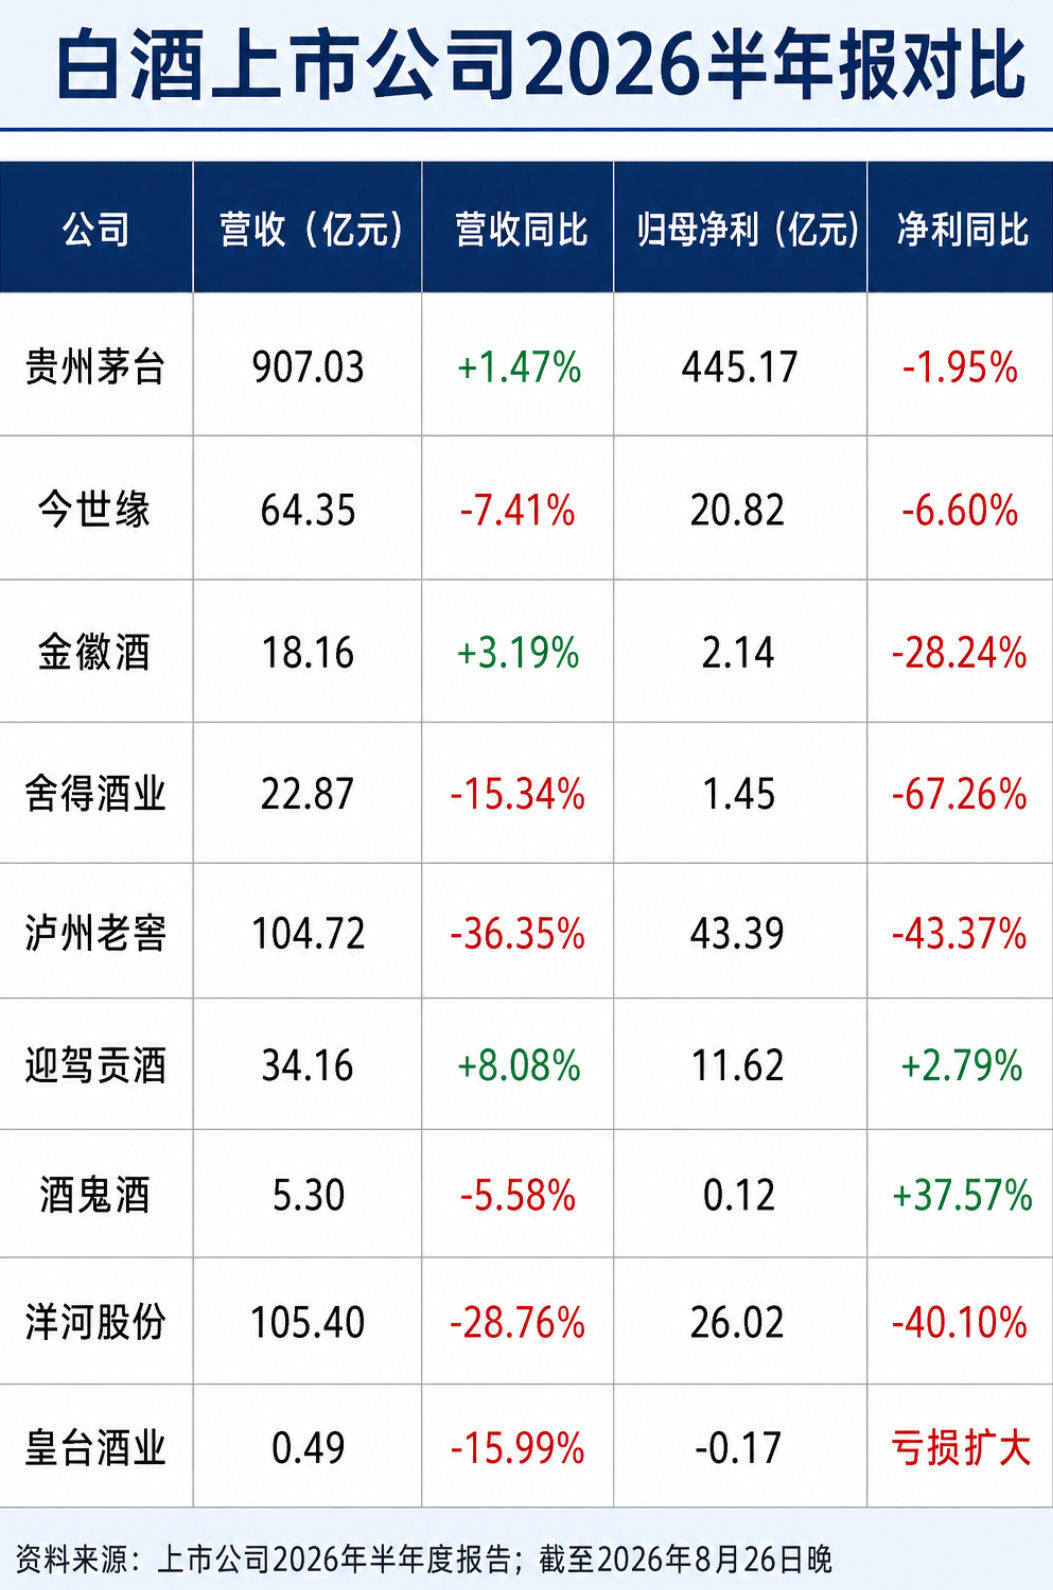
注:皇台酒业上半年归母净亏损0.17亿元,上年同期亏损0.05亿元,属于亏损扩大。以上为截至8月26日晚已披露样本,不代表全部A股白酒公司。
利润为何比收入掉得更快?
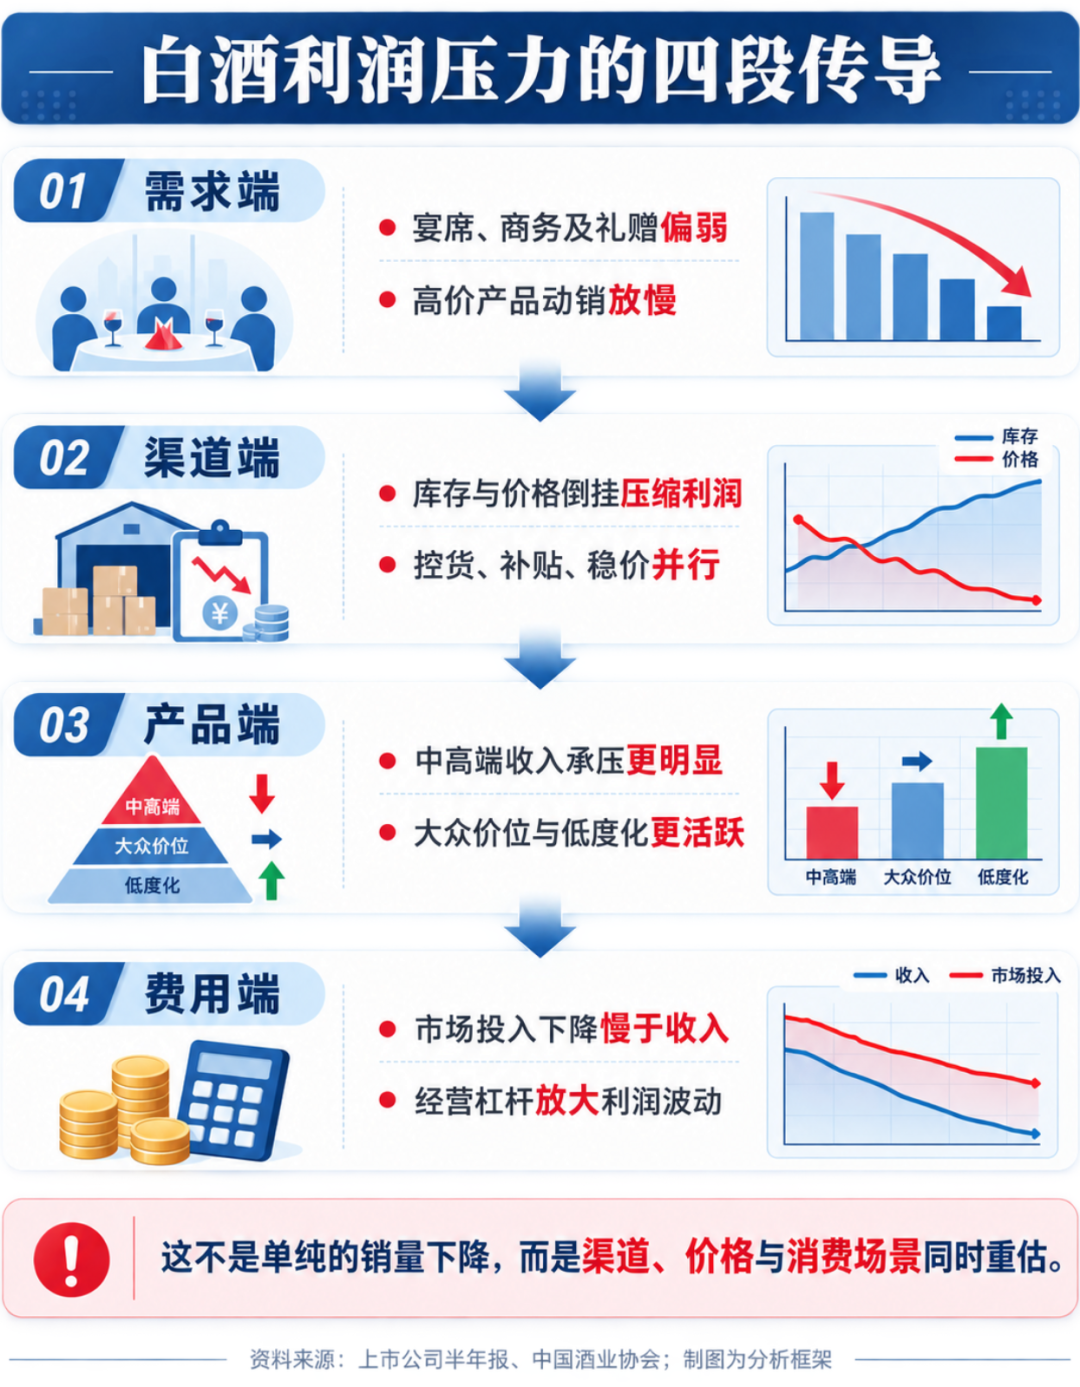
白酒的利润表过去很漂亮,是因为高毛利产品增长、渠道预收款充足、费用能够被快速扩张的收入摊薄。周期反过来时,这套机制也会反向运转。
第一层压力来自量。国家统计局数据显示,2026年上半年全国规模以上企业白酒产量167.9万千升,同比下降4.7%,其中6月单月下降9.1%。
行业产量仍在收缩,企业收入降幅却高度分化,说明问题并非只有总需求减少,更在于品牌份额、区域市场和价格带重新洗牌。
第二层压力来自产品结构。舍得酒业中高档酒收入下降22.00%,普通酒收入反而增长11.97%;金徽酒100元以下产品收入增长16.66%;洋河中高档酒和普通酒收入分别下降28.36%、32.24%。
消费者没有停止喝酒,但从面子消费转向真实饮用,从追逐高价转向比较性价比。企业一旦依赖次高端产品贡献利润,收入小幅松动,就可能带来更大的利润缺口。
第三层压力来自渠道。过去的报表收入,圈内人懂得都懂,尤其是某几家对当地影响比较的酒企,收入未必等于当期已经喝掉的酒。
经销商打款、厂家发货、终端开瓶之间存在时间差。当社会库存偏高、批价倒挂、经销商利润变薄时,继续压货只会把今天的收入变成明天的风险。
因此,控货、稳价、去库存并不是一句轻松的战略口号。它意味着短期收入确认减少,返利和市场支持增加,渠道重新获得呼吸空间。
泸州老窖上半年境内经销商净减少162家,前五大经销客户销售占比达到61.53%,渠道集中度也值得持续观察。
第四层压力来自费用刚性。品牌传播、宴席推广、扫码红包、终端陈列和消费者培育,不能随着收入同步消失。
舍得酒业明确提到阶段性提高市场投入;迎驾贡酒实现增长的同时,市场也在关注其销售投入的效率。收入下降时,固定费用和必要投入会迅速抬高费用率,利润自然比收入下得更快。
泸州老窖是典型案例。上半年营收下降36.35%,销售费用只下降12.42%,其中促销费还同比增加。毛利率仍然很高,却挡不住费用率上升和销量收缩对利润的挤压。这里不展开了,过两天对泸州老窖写个专题进行讨论。
财报背后值得关注的五个问题
笔者此前做投行业务,对接过很多上市酒企,基于多年工作经验总结,以下不针对任何公司(只写能发出来的,我们不做吹哨人,大家都体面)。
看白酒半年报,不能只盯营收和净利润。
先看经营现金流。利润可以受发货节奏、预收款结转和费用确认影响,现金流更接近渠道实际打款能力。泸州老窖经营现金流下降65.68%,迎驾贡酒则增长239.52%,两家公司呈现的渠道状态明显不同。
再看合同负债。它通常被视为酒企未来收入的蓄水池,但必须结合渠道库存判断。合同负债下降未必全是坏事,可能是主动降低经销商压力;合同负债高也未必代表需求旺盛,还要看终端动销和批价是否健康。
第三看销售费用率。费用增长本身不可怕,低效增长才可怕。若费用上升带来真实开瓶、用户沉淀和价盘修复,属于为未来买单;若只是补贴渠道和维持表面出货,投入越大,后续包袱越重。
第四看产品结构。中高端酒收入变化、百元价位产品表现、低度新品和小规格产品贡献,正在揭示真实消费迁移。
白酒未来不是简单向低价滑落,而是从品牌溢价单向定价,转向品牌、品质、场景和价格共同定价。
最后看经销商增减和批价。报表是结果,价盘是情绪,开瓶才是需求。只有三者同时改善,复苏才有可信度。
白酒消费正在发生的变化
商务和礼赠属性减弱,自饮和聚饮价值上升。消费者越来越清楚一瓶酒是喝掉的,还是放在柜子里等待转手的。金融属性回落后,单靠稀缺叙事维持高溢价会更难。
价格带更加碎片化。百元至三百元仍是大众宴席和日常聚饮的关键阵地,三百元以上并不会消失,但增量更可能流向少数品牌。头部企业之间的竞争,将比头部收割小品牌更加直接。
低度化、小规格和即时零售正在扩大场景。它们未必立刻成为利润支柱,却能降低第一次尝试的门槛,也更适合年轻消费者的小聚、佐餐和轻社交。真正的年轻化,不是把包装换得更潮,而是让产品进入年轻人的生活节奏。
渠道正在从压货逻辑转向开瓶逻辑。扫码、会员、私域和即时零售的意义,不只是多卖几瓶酒,而是缩短厂家与消费者之间的信息距离。
未来最有价值的渠道能力,不是把货推到多少层经销商手里,而是知道谁在什么场景、以什么价格、喝掉了哪一瓶酒。
深度点评
这轮半年报调整,不应被轻描淡写地包装成短期波动,也不必被渲染成白酒失去未来。
白酒仍拥有深厚的文化习惯、稳定的社交场景和出色的品牌资产。问题在于,行业曾把渠道扩张当成消费增长,把价格上涨当成品牌升级,把经销商打款当成终端需求。
现在,消费者用更谨慎的钱包,把这些概念重新分开了。
对酒企而言,最困难的选择不是降不降目标,而是愿不愿意让报表暂时难看,换取价盘恢复、库存下降和经销商重新赚钱。
主动出清会伤害当期数字,却可能保存品牌的长期信用。继续用费用和压货维持规模,数字也许好看一阵,代价往往更贵。
对投资者而言,下一阶段不能只寻找“跌得多”的公司,而要寻找“出清得早、渠道健康、现金流真实、产品价格带适配”的公司。
迎驾贡酒的双增说明区域根据地和产品结构仍能创造韧性;酒鬼酒的利润修复也提醒市场,低基数改善不等于趋势已经反转。每一份增长,都要追问它来自销量、价格、结构,还是一次性因素。
白酒行业不会消失,但行业的轻松钱正在消失。
以前比的是谁能把酒卖得更贵、铺得更广。以后比的是谁敢尊重真实需求,谁能让渠道有利润,谁能把品牌溢价变成消费者愿意反复开瓶的理由。
但换个角度看,白酒正在从一个“投机品”变回一个“消费品”。从“面子”回归“里子”,从“社交货币”回归“杯中之物”。
这个过程会很痛苦,但痛苦之后,行业会更健康,回归白酒作为消费品的本质。
喝白酒的人可能会越来越少,但喝好白酒的人不会消失。
中国有世界上最庞大的白酒消费人群,有最深厚的白酒文化根基,有一批真正在做品质的酒企。这些基本面没变。
半年报的数字不好看,但数字背后是一个行业在刮骨疗毒、在自我修复。短期的阵痛,换来的是长期的生命力,更加健康的行业发展。
白酒的黄金时代可能过去了,但白银时代才刚刚开始。谁能熬过这个冬天,谁就能在春天里第一个醒来。