
一家门店开业当天销售破千万,四年后却黯然关张。
这不仅仅是LV的故事,更是整个中国奢侈品市场的缩影。
8月21日,一条消息冲上热搜:LV贵阳荔星中心门店宣布将于2026年8月31日起停止运营。
这不是一家普通门店。2022年8月18日开业当天,这家位于商场一层核心位置、营业面积超700平方米的专卖店,销售业绩就突破1000万元。它承载着LV进入贵州市场的全部野心,也是这片西南腹地唯一的LV门店。
然而仅仅四年,局面彻底翻转。LV将彻底退出贵州市场。
更令人侧目的是,这并非孤立事件。据《贵圈》栏目统计,仅半年时间,LV在中国西南地区已接连关闭三处关键门店。2026年2月,运营超过15年的昆明金格百货时光店关门;6月中旬,开业仅五年的成都天府国际机场店歇业。西南五省的门店网络数量已腰斩过半,仅剩3家门店正常运营。
天眼查数据显示,LV中国关联公司路易威登(中国)商业销售有限公司现有超百家分支机构,其中超十家分支机构已注销。北京首都机场店等也在关闭之列。
一家全球头号奢侈品牌,在中国市场如此密集地“修剪”门店网络,引发了从财经媒体到社交平台的热议。网友的疑问很直接:中国人不买LV了吗?

关店背后,不止是“消费降级”
LV官方给出的说法是“根据现有规划,为持续优化零售网络布局以提供更具创新性与沉浸式的品牌体验”。这话翻译一下就是:关掉不赚钱的店,把钱花在刀刃上。
鞋服行业品牌战略咨询专家程伟雄分析,LV贵州撤店是多重因素叠加的结果,本质是放弃低效网点,把资源向核心市场集中。
具体来看,至少有三重压力在同时作用:
第一,客流量断崖式下跌。 2026年第二季度,LV中国门店客流量同比下降超过40%。有消费者反映,部分旗舰店“导购比顾客还多”。没人进店,还谈什么业绩?
第二,低线市场的“投入产出比”算不过来了。 随着线上渠道成熟,像贵州这类区域,线上即可承接需求,线下开店投入产出并不划算。一家门店的租金、人力、装修、库存成本居高不下,如果销售额支撑不起,关店就是最理性的商业决策。
第三,商场自身的吸引力在衰减。 据本地消费者反映,2025年卡地亚和Gucci等奢侈品牌已经先后撤离了荔星中心,LV成为这座商场奢侈品“最后的堡垒”。商场整体档次下滑,单一品牌独木难支。
关闭低效门店、收缩非核心市场,把资源集中到北京、上海、成都等核心城市的旗舰店——这听起来合理,但问题在于,连核心市场的日子也不好过。
LVMH的账本
来看看LV母公司LVMH集团的财务数据。
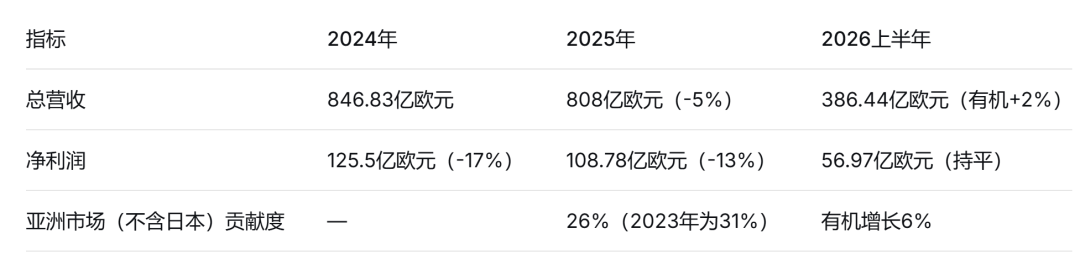
2025年全年:总营收808亿欧元,较2024年减少38.76亿欧元,同比下降5%;经常性营业利润177.55亿欧元,下滑9%;净利润108.78亿欧元,下滑13%。以中国为核心的亚洲市场(剔除日本)贡献度从2023年的31%降至2025年的26%。
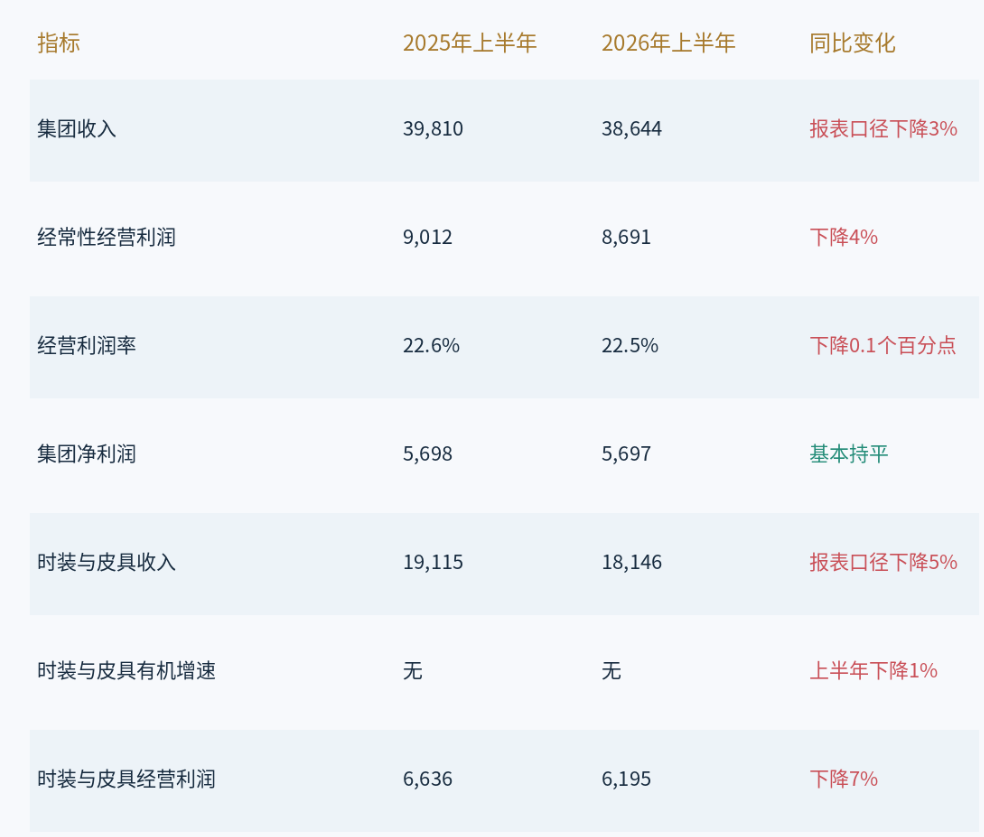
2026年上半年:总营收386.44亿欧元,有机增长2%,净利润56.97亿欧元与去年同期持平。亚洲(不含日本)市场上半年实现了6%的有机增长。但注意,第二季度增速(4%)已经比第一季度(7%)明显放缓。
核心业务时装与皮具:上半年营收181.46亿欧元,有机下降1%。
数据来源:LVMH集团财报
在2026年上半年业绩会上,有分析师直接发问:“LVMH集团上半年在中国业绩没有好转”。LVMH集团董事长贝尔纳·阿尔诺倒是乐观,称时装与皮具业务第二季度增长得益于LV位于北京和首尔的全新旗舰店的出色表现。
但一个尴尬的事实是:一边在核心城市开旗舰店撑场面,一边在低线市场疯狂关店。 这种“有舍有得”的策略,本质上暴露了一个残酷现实——LV在中国已经养不起那么多门店了。
整个行业在过冬
LV不是一个人在战斗,整个中国奢侈品行业都在经历阵痛。
2025年,中国内地个人奢侈品市场收缩了3%到5%。虽然相比2024年17%到19%的暴跌已经明显收窄,但远未回到增长轨道。
进入2026年,情况更加扑朔迷离。据彭博社援引三家研究机构的数据,2026年7月,中国市场规模最大的25家奢侈品牌销售额同比下降超过10%,跌幅较6月进一步扩大。LV、Dior、Gucci、Balenciaga等头部品牌均录得双位数销售下滑。
贝恩公司预计,中国个人奢侈品市场将在2026年实现适度增长。科尔尼预测2026年奢侈品市场将增长2%至4%。
但正如欧睿国际的数据所示,中国个人奢侈品市场规模在2023年达到3986亿元的顶峰后,2024年跌至3385亿元,2025年也仅轻微反弹至3516亿元。即便按照最乐观的预测,也要到2027年才能重回2023年的高峰。
更值得关注的是消费逻辑的根本变化。
贝恩报告指出,中国消费者正从“品牌崇拜”转向“价值审视”,决策更趋理性。年轻消费者更加重视价格可承受性与情绪价值,也更加关注与本土文化的契合。
艾睿铂的调查显示,40%的消费者预计在2026年减少奢侈品支出。
这不是简单的“消费降级”,而是一次消费价值观的重塑。过去那种“攒三个月工资买一个LV包”的故事正在减少,取而代之的是更加审慎、理性、注重体验的消费决策。
与此同时,高净值人群的行为也在变化。当资本市场波动加剧,高净值人群的资产配置更趋保守时,最先受到影响的正是高单价、非刚需的奢侈品。一名VIP客户一年贡献的消费额可能远高于大量普通消费者,一旦高净值人群开始降低消费频率,品牌整体销售就会出现明显波动。
暑期出境游也在分流国内消费。过去在北京、上海、深圳完成的高额消费,如今可能转移到了巴黎、米兰、东京。消费没有消失,只是换了地方。
关店不是结束,是开始
第一,LV这轮关店,本质上是一次战略收缩的“刮骨疗毒”。 从西南五省门店腰斩到全国超十家分支机构注销,这不是临时起意的调整,而是一盘大棋。过去二十年,奢侈品牌在中国跑马圈地、开一家火一家的时代已经结束了。当市场从增量竞争转为存量博弈,关掉不赚钱的店、把钱砸向能赚钱的旗舰店,是所有品牌必须面对的选择。
第二,“品牌光环”正在褪色,消费者越来越难被Logo打动。 贝恩说的“从品牌崇拜转向价值审视”,翻译成大白话就是:年轻人不吃那一套了。 当40%的消费者计划减少奢侈品支出,当二手奢侈品兴起、本土文化认同增强,LV们靠一个Monogram花纹吃遍天的日子还能持续多久?
第三,LVMH的财务数据暴露了更深层的问题。 2025年营收下降5%、净利润下降13%,2026年上半年核心的时装皮具业务还在下滑。集团虽然靠手表珠宝(+9%)、精品零售(+5%)等业务撑住了场面,但LV这个“现金牛”如果出了问题,整个集团的根基都会动摇。
第四,中国市场对LVMH的战略地位正在微妙变化。 亚洲市场贡献度从31%降到26%,集团甚至把DFS的港澳业务卖给了中国中免。嘴上说着“绝不会减少对中国市场的投资”,身体却很诚实。这背后是对中国市场的判断在发生变化——从“必争之地”变成了“精耕之地”。
说到底,LV在中国关店这事,看着是新闻,其实是趋势。奢侈品的高溢价模式,正在遭遇中国消费者理性觉醒的冲击。 当“炫耀式消费”退潮,“体验式消费”兴起,那些只会卖Logo的品牌,迟早要面对这一天。
对LV们来说,关店容易,但如何重新赢得中国消费者的心,才是真正的难题。