
一份姗姗来迟的年报,把背靠中信体系的持牌消费金融机构——中信消费金融,推到了聚光灯下。
在今年7月9日,中信消费金融因为未在6月30日前按时公示去年的年报,被朝阳区监管局列入了经营异常名录。到7月下旬才被移出名单,恢复到了正常的工商经营状态。
这场风波虽已经落幕,但“迟到”的年报却意外地揭开了中信消金重启扩表背后的经营结构性失衡。
整体上,资产规模重新扩张、营业收入却近乎停滞,同时还有千日逾期坏账需要批量打包处置。在多重矛盾交织下,这家拥有央企股东加持的消费金融公司,正站转型的路口。
规模在跑,收入在原地踏步
中信消金推迟公布的财报所表现出来的核心问题是“扩表不增收”的结构性矛盾。简而言之,公司的整体资产规模在持续扩张,但单位资产的创收能力却在下滑,整体的规模增长无法转化为收入增长。
为何得出这一结论?笔者认为,这份财报的数据背后藏着三大现实成因:
一是对客定价下行,资产收益率被直接压缩。
去年,中信消金贷款余额从106.87亿元增长至127.37亿元,增幅达到19.18%,但同期的营业收入只从9.20亿元,微微上涨到了9.27亿元,增幅只有0.71%。同时,行业有媒体测算出去年中信消金的对客综合定价同比降了90个基点,虽然代表着公司的业务在向优质客群转型,但也意味着公司的盈利缓冲在变薄,所以容易出现“规模增长却不增收”的问题。
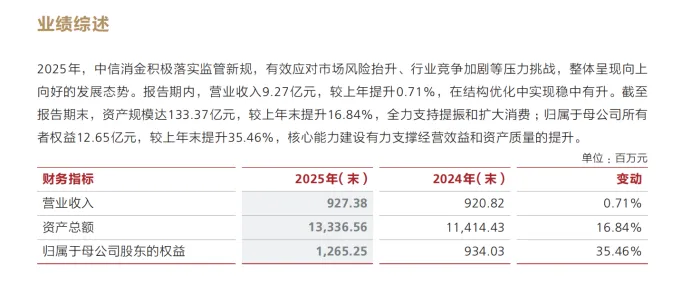
(来源:中信金控官网)
加之,去年消金全行业的综合融资成本管控趋于严格,现在新增投放的贷款平均利率对比以前就低了不少。贷款余额涨了,但利息总额没有同比例上涨,直接造成了“规模上去,营收不动”的情况发生。
二是风险成本在侵蚀经营成果,拨备计提加大。
中信金控去年的年报中准确披露了中信消金的拨备覆盖率,整体较上年提升126个百分点,公司加大了不少贷款损失准备计提的力度。
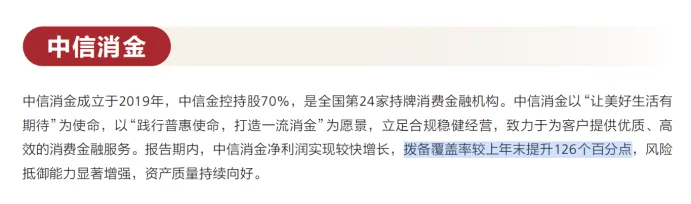
(来源:中信金控官网)
同时,市场有信息公开显示,前年到今年,中信消金多次在银登中心挂牌转让个人不良贷款,集中处置了不少历史遗留风险。其中不乏有多期加权平均逾期天数在千天以上的存量坏账。
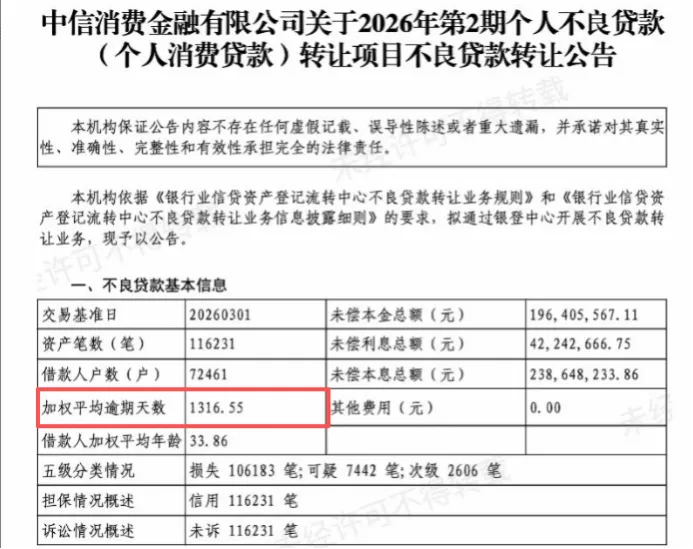
(来源:银登中心)
需要厘清的是,营收停滞主要由资产收益率下行驱动,此问题先于坏账计提出现,和拨备计提并无直接关联;拨备计提带来的压力主要反映在净利润层面。
三是新增投放质量弱于存量,资产周转效率下降。
中信消金现在可能存在两种业务结构,一种是为了扩大规模做了不少低利息合作贷款和优惠贷款,这类贷款单笔利息收入很低,规模做大了收入却跟不上;另一种是早年利息高的老贷款陆续到期结清,新放款都是低利率产品,贷款总额涨了,但整体利息收益并未同步增长。
而消费金融行业的第三方获客渠道,普遍需要偏高成本花销,虽然这类开销不会直接拉低营收,但也会减少最终纯利润。
综合来看,公司现下的营收停滞可能多是整体放贷收益下降导致的;而净利润承压可能同放贷收益下滑、坏账准备金计提增加、渠道获客成本走高,这三方面因素叠加有关。
一边扩表,一边出清千日坏账
前文我们提到过,中信消金计提出清了多期坏账。
笔者查阅到,中信消金从2024到现在一共出清了13期不良资产,其中最引人注目的是今年7月2日集中挂牌3期的合计3.3亿元、逾期千天的存量资产包,这次出清算是公司近年来最大规模集中出清动作。
这其中,有三个值得深挖的细节:
其一,时间锚点:坏账来自三年前的扩张期。
千天以上的天数说明这些被打包转让的坏账大多形成于三年前,是公司上一轮规模扩张的“遗留沉淀物”。其中规模最大的一期如下图所示,整体涉及到11.62万笔贷款、7.25万户借款人,未偿本息总额2.39亿元,这些不良大多是信用类未诉资产,以损失类资产为主。
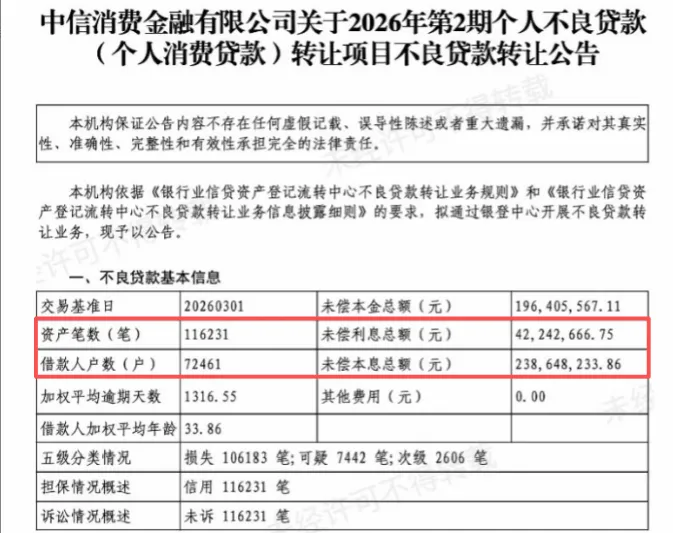
(来源:银登中心)
这说明,过去三年多时间内,机构既没能催收回款,也没有启动法律诉讼确权,债权长期在账上“沉睡”,属于几乎没有内生回收希望的沉淀坏账。
其二,处置本质:现金回收有限,重在资本腾挪与风险指标优化。
一般来说,千天损失类资产,若是批量转让给AMC会有非常大的折扣,机构会承担大额信用减值损失,回收现金非常有限。
但是出清的核心价值在于,可以把长期占用风险资本的陈年坏账剥离出表,释放出资本额度,给新一轮信贷投放腾出空间。同时,这样还可以直接压降账面不良率,改善监管评级指标。
其三,矛盾现象:扩表与甩旧账同步发生。
第一部分我们分析得出,中信消金的总资产在保持增长,但营业收入却近乎停滞,规模扩张没有转化成对等的营收增量。
也就是说,现在的中信消金增资完成后,一边在进行资产规模的重启增长,却一边在集中出清历史遗留的不良资产,属于典型的“腾笼换鸟”操作。
这就容易引起市场的质疑:新增资产的质量,能不能避开上一轮助贷扩张的风险覆辙?
直面合规挑战,重塑助贷合作新生态
合规问题一直是消金行业各持牌机构必须跨越的门槛。于中信消金而言,公司当下还需直面合规难题。
从内部服务看,贷后环节短板亟待补齐。
去年,在监管口径下公司的投诉共106件,其中因债务催收方式和手段问题引起的投诉占到了93.4%。同时,笔者查阅了黑猫投诉平台关于中信消费平台的投诉量,发现累计截止当前的6316起投诉中,有多数消费者反映自己遇到了暴力催收的问题。
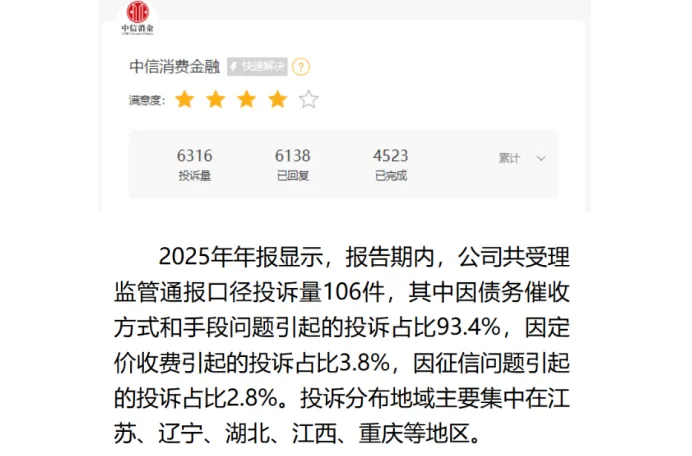
(来源:黑猫投诉、中华网财经)
高投诉的背后,是公司早期大量业务过度依赖第三方委外催收,因而外部机构的不合规行为传导到了持牌机构。这些数据是中信消金的来时路,也是后续公司优化贷后管理、提升服务体验的重要参考。
对外来看,监管部门的处罚也起到了明确的督导作用。
比如,中信消金在2024年的时候,就因合作业务管控不到位、授信审批不独立等问题,被监管部门罚款了120万元;今年1月,又因为征信异议处理超期等问题,被罚了105万元。
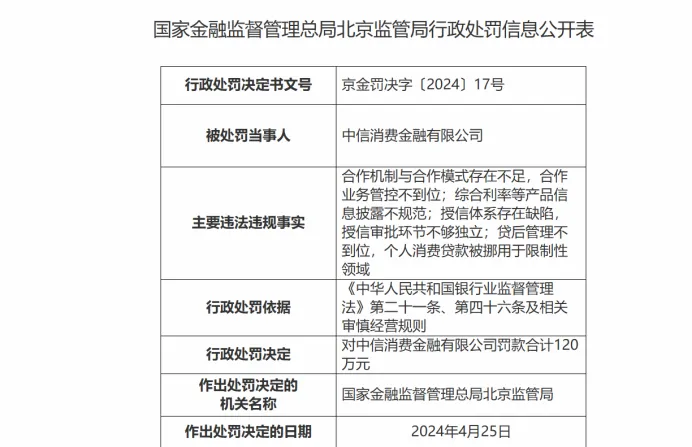
(来源:北京监管局)
在两方面因素之下,中信消金正积极采取行动重塑助贷合作的新生态。
在今年4月底,公司更新了助贷合作机构的名单共33家。其中,新增了携程、快手、OPPO、VIVO等头部7家大厂,移除了1家桔子数科,现下有21家平台运营机构。同时,公司直接清退了2家资质偏弱的融担公司,严控外部增信风险。
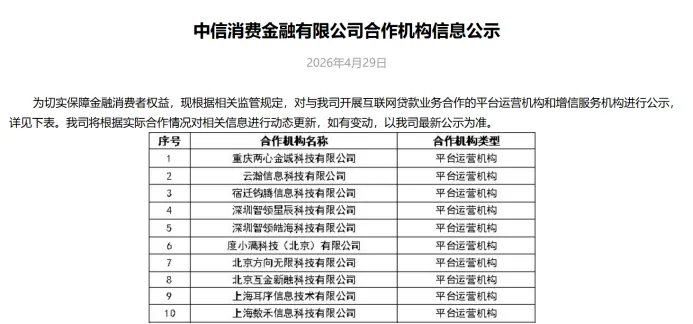
(来源:中信消金官网)
现在的中信消金,正在逐步厘清与外部合作方的权责边界,将自主风控与合规要求落实到业务全流程,以更好地平衡资产回收效率与消费者权益保护。
依托股东优势,迈向精细化运营新阶段
有细心的读者可能发现了,为何前文有些许数据来自中信金控?
这是因为在2023年7月,北京监管局批复同意了中信消金的股权变更,现在中信金控持股70%、金蝶软件持股30%。在去年2月,中信消金完成了增资动作,现下注册资本已从7亿元增至10亿元,总资产达133亿元。
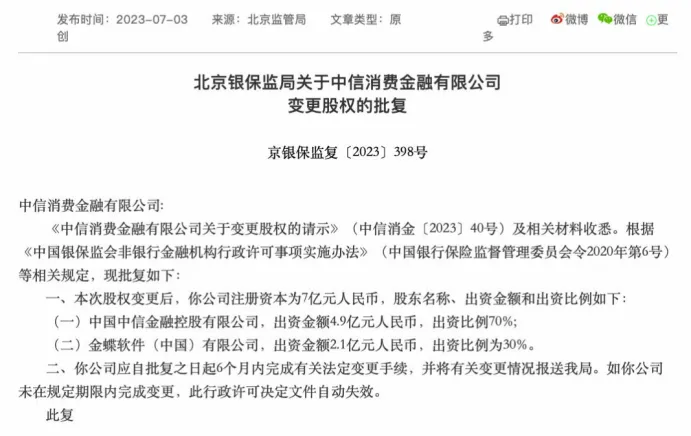
(来源:北京监管局)
中信消金有央企股东的背景,就可以利用集团的金融生态资源,助力自身迈向精细化发展。现下,公司在两方面做出了优化:
一方面,中信消金接入了集团的综合金融服务矩阵。过去公司的业务多依靠外部助贷平台导流,因此容易产生授信不独立、催收高投诉等问题。现在公司可以背靠中信集团,挖掘内部有消费信贷需求的存量客户;这类客群整体资质相对更优,也有利于公司推动客群上移,配合公司综合定价下行90bp的策略。
另一方面,中信消金利用股东的科技赋能提升风控与运营效率。此前公司多次吃罚单的主要原因就是授信审批问题和风控依赖问题,而科技赋能刚好能借助股东的金融科技能力,落实监管强制的自主风控要求。
对于中信消金而言,集团优势让其在合规整改与资产出清方面有了更多底气,这两方面经营策略正是其主动适应新监管要求、夯实发展底盘的重要举措。
结语
从扩表不增收的结构矛盾,到集中出清千天坏账、重塑助贷合规生态,中信消金正在完成一场彻底的历史风险复盘与业务模式纠错。
背靠中信体系的中信消金现下已经具备了精细化转型的基础,未来能否真正实现规模、合规、盈利三者的均衡发展,依然是其高质量进阶的关键考题。