
8月13日,五粮液向经销商发出通知,第八代五粮液不得低于800元/瓶出货。
8月14日,贵州茅台发布2026年半年报,归母净利润445.17亿元,同比下降1.95%。
两天之内,中国白酒行业的一哥和二哥同时用行动证明,高端白酒的黄金时代,正在进入艰难的下半场。
1
茅台:十二年一遇的半年报利润负增长
茅台这份半年报,数据并不难看。上半年营业收入907.03亿元,同比增长1.47%;营业总收入922.78亿元,同比增长1.3%。日进两亿的现金流依旧让绝大多数上市公司望尘莫及。
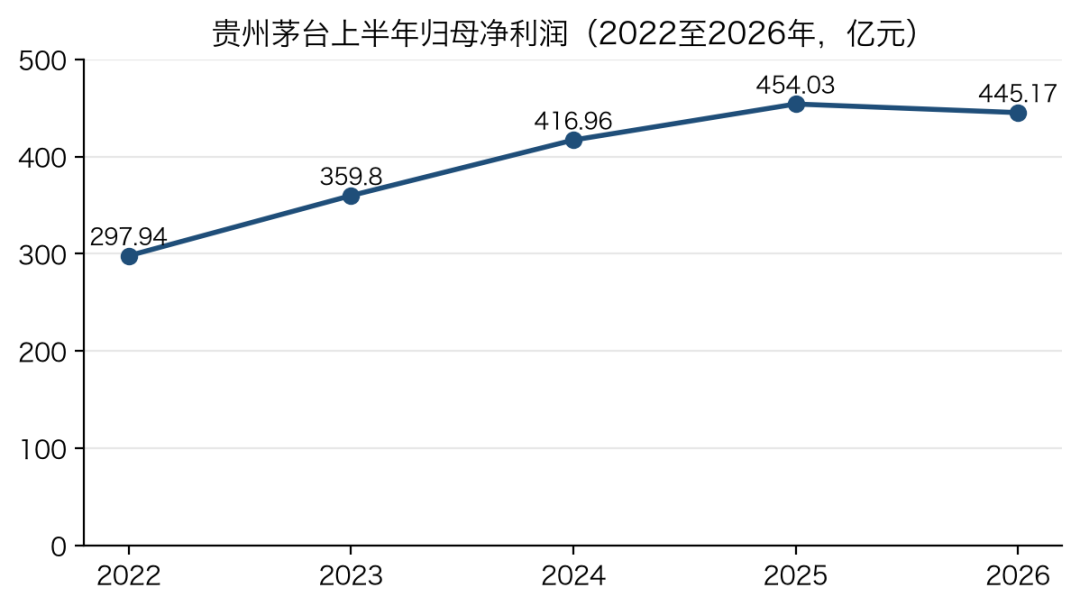
真正让市场警觉的,是净利润。上半年归母净利润445.17亿元,同比下降1.95%;扣非净利润444.64亿元,同比下降2.04%。
这是茅台自2014年以来,半年报净利润首次出现同比下滑。
数据来源:ifind
上一次茅台中报利润负增长,是中央八项规定落地后的2014年。那一年高端白酒遭遇渠道洗牌,茅台用三年时间重新证明了自己的稀缺性。
十二年后的今天,茅台面对的是另一套逻辑,人口结构拐点、消费场景萎缩、社会库存高企,以及年轻人对传统白酒的渐行渐远。
从季度拆分看,二季度净利润172.74亿元,环比一季度的272.43亿元下降36%。营收微增、利润先降,说明成本端和产品结构正在承压。
上半年营业成本94.74亿元,同比增长21.81%。i茅台放量、代售模式铺开、直销占比提升,都需要额外的系统、物流和营销投入。
与此同时,二季度飞天出厂价及直销价上调后,消费税计税基价提高,也阶段性侵蚀了利润。
更隐蔽的是产品结构变化。上半年茅台酒营收777.24亿元,同比增长2.82%;系列酒营收129.34亿元,节奏明显偏慢。系列酒毛利率低于茅台酒,它的疲软会拉低整体利润率。
但最核心的变化发生在渠道。
2
渠道权利的转移:i茅台抢走半壁江山
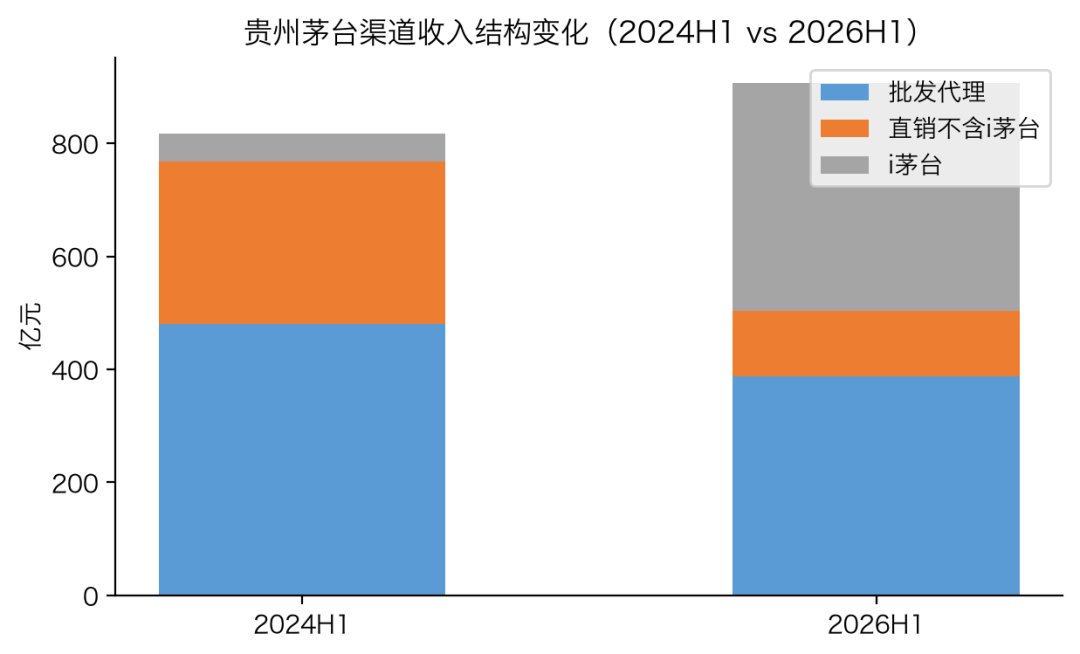
上半年,i茅台实现酒类不含税收入402.64亿元,同比增长274.18%,占公司总收入比重达到43.63%,接近半壁江山。平台累计注册用户超过9600万人,今年以来新增用户约1667万。
茅台正在把运营模式从自售加经销,调整为自售、经销、代售并行,构建批发、线下零售、线上零售、餐饮、私域五大渠道。飞天茅台自营体系零售价从1499元提高到1539元,再到1639元,线下自营店进一步上调至1753元。
代价是传统批发代理收入同比下降21.58%。
数据来源:ifind
茅台主动削弱经销商,是因为旧模式已经走到尽头。
过去几年,飞天茅台的批价和黄牛炒作深度绑定,大量货品在流通环节空转,真实消费者买不到平价酒。
2024年以来,飞天茅台批价多次探底,黄牛体系松动,茅台必须拿回定价权和渠道控制权。
但这里存在一个悖论,i茅台卖得越多,茅台的报表越健康,经销商的利润空间被压缩得越狠。当经销商赚不到钱时,他们就会减少打款、降低库存,甚至退出网络。
这反应到财务上,就是合同负债的崩塌。
2026年6月末,茅台合同负债31.78亿元,较2025年末的80.07亿元环比下降60.25%,较2025年6月末的55.07亿元同比下降约42.3%。
合同负债是经销商提前打给厂家的货款,是业绩的蓄水池,也是渠道热度的温度计,温度计读数骤降,说明经销商不再抢着压货了。
3
五粮液:800元红线背后的Q2利润断崖
茅台利润下滑的同时,五粮液正在另一条战线上艰难防守。
8月13日,市场消息称五粮液向经销商发出通知:第八代五粮液不得以低于800元/瓶的价格低价抛售,同时酒厂将加强对低价出货和窜货经销商的处罚。
这条红线不是经销商的心理舒适区,而是亏损边界。
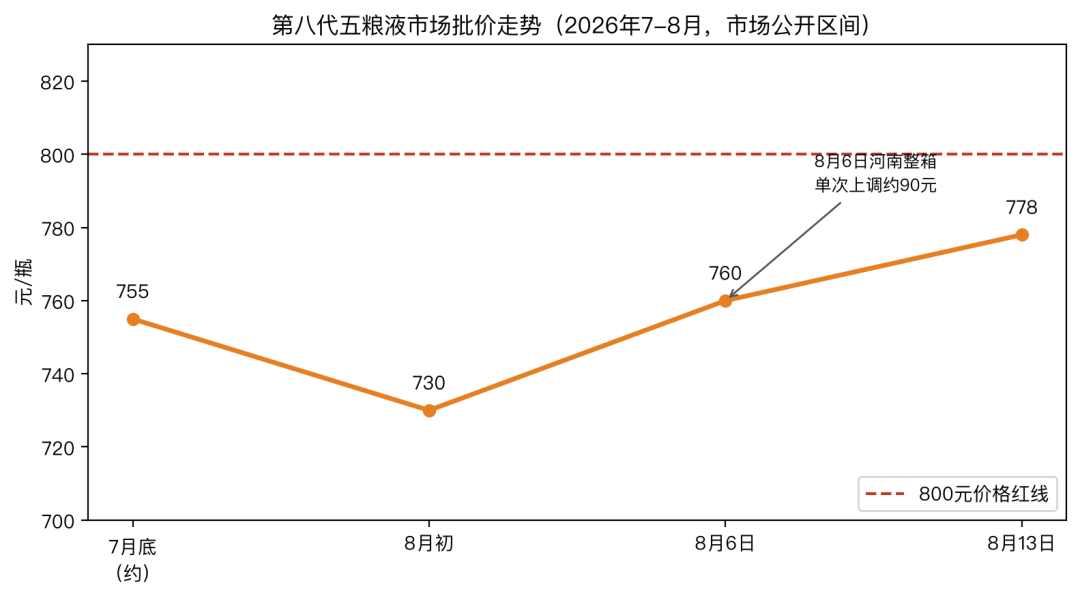
第八代五粮液名义出厂价1019元/瓶,但实际开票价已降至900元左右,叠加返利和费用支持,部分经销商综合成本甚至低至800多元。批发价与开票价之间长期存在50至70元的倒挂。
数据来源:ifind
800元红线的目的明确,稳住批价,修复渠道利润,为中秋、国庆旺季回款铺路。
7月底五粮液收紧渠道补贴后,经销商综合成本被抬高约50元/瓶。8月初批价一度跌至730元,8月6日多地经销商集体上调出货价,到8月13日流通批价已升至775元至780元。
但价格稳定不等于利润健康,真正让市场意外的,是五粮液同日披露的半年度业绩预告。
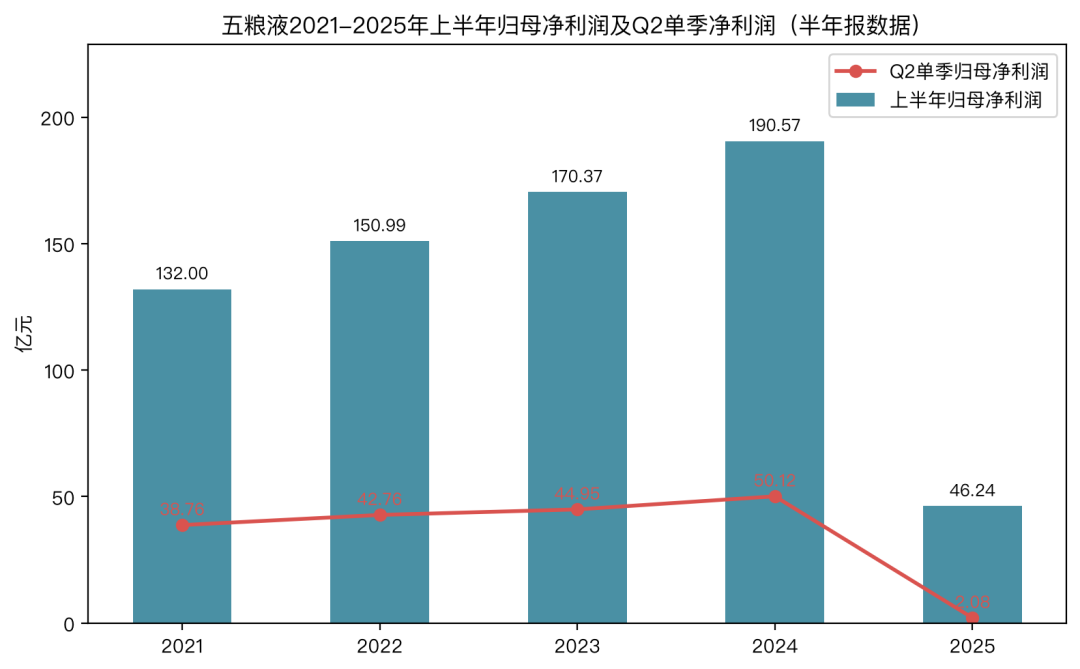
上半年五粮液预计实现归母净利润87.3亿元至92亿元,同比增长88.80%至98.97%。表面看接近翻倍,但拆开季度结构,一季度已实现净利润80.63亿元,二季度单季净利仅6.67亿元至11.37亿元,环比一季度暴跌85%至91%。
数据来源:ifind
回顾2021年至2024年正常年份,五粮液Q2单季净利润环比Q1的跌幅通常在58%至64%之间。2026年Q2的跌幅达到85%至91%,明显超出历史正常区间。
反常高增长的背后,是2025年那场财务洗澡。
2026年4月30日,五粮液发布会计差错更正公告,对2025年一季度、半年报、三季报进行追溯重述。调整后,2025年前三季度营收从609.45亿元压缩至306.38亿元,调减303.07亿元;归母净利润从215.11亿元降至64.75亿元,调减150.36亿元。
收入确认节点从发货即入账,调整为终端动销签收后再确认,这一调整直接暴露了渠道压货的严重程度。2026年上半年的同比高增长,正是建立在这个被重塑的低基数之上。
4
人口结构、社会库存与渠道重构
茅台和五粮液面临的问题,本质上是同一个行业命题,支撑高端白酒消费的人群和场景正在变化。
1962年至1975年,中国出生了超过3.6亿人口,这是改革开放四十年的绝对主力。
从2022年开始,这批人逐步进入退休通道。白酒行业的核心消费场景,商务宴请、政务接待、人情往来,主要由这代人支撑。退休后,应酬减少,白酒消费自然回落。
数据来源:ifind
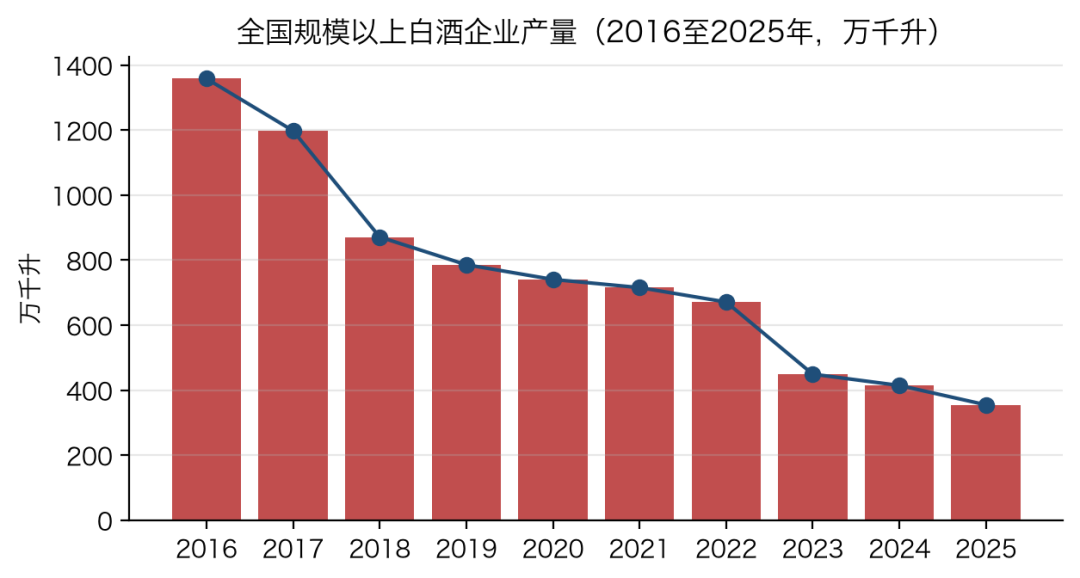
2024年,全国规模以上白酒企业产量414.5万千升,同比下降1.8%,连续九年下降。2016年白酒产量曾达到1358.4万千升的历史高点,九年时间里跌去近七成。
人口结构之外,社会库存是另一个堰塞湖。
业内对飞天茅台社会库存的估算,普遍在1.2亿瓶至2.2亿瓶之间,中性测算约1.5亿瓶。按每瓶500毫升计算,相当于数万吨茅台酒躺在仓库里没有开瓶。按近年茅台酒年投放量约8000万瓶计算,这些库存足够喝上约两年。
价格预期逆转后,社会库存开始释放。当越来越多的人选择变现而不是继续囤,市场上的供给增加,批价承压;批价下跌又强化了茅台不再只涨不跌的预期,更多人选择卖出,形成负反馈。
五粮液也在经历类似的去杠杆,经过持续控量消化,普五主力渠道库存已降至25至45天,约1至1.5个月,回到行业公认的健康周转区间。
但库存健康不等于价格健康,批发环节仍存在明显倒挂,经销商卖货不赚钱,只能靠厂家返利维持。
5
从稀缺神话到收息资产
茅台和五粮液的基本盘都没有崩塌。茅台依旧是中国品牌价值最强、现金流最好的白酒企业;五粮液的品牌、产能、渠道、现金储备依然雄厚。但两者的投资逻辑都已经变了。
过去买茅台和五粮液,买的是高增长、稀缺性和提价能力。
现在,高增长神话已经中断,2025年茅台营收和净利润双双下滑,2026年上半年净利润继续下滑;五粮液在会计调整后虽然半年报预增,但Q2利润断崖暴露了真实经营压力。
未来买高端白酒龙头,买的是确定性现金流、高股息和品牌护城河,这不是贬义,可口可乐、宝洁、菲利普莫里斯,走的都是从成长股变成价值股的路。
对茅台而言,未来两三年的主要任务不是高增长,而是去库存、稳价格、调结构,i茅台、低度酒、冰淇淋、酱香拿铁、酒心巧克力,都是主动求变的尝试。
对五粮液而言,真正的考验在下半年。中秋、国庆旺季的动销数据,将决定800元红线能否守住,也决定渠道库存能否进一步去化。
8月14日财报公布后,茅台股价低开低走,收盘跌幅超过2%。五粮液年内累计跌幅已超过26%。市场用脚投票,说明投资者对白酒行业的周期底部已有共识。
星空君的判断是,茅台和五粮液不会消失,也不会坍塌,但会从一个永远涨的神话,变成稳健但平庸的消费巨头。
对投资者来说,接受这个现实,比继续相信神话更重要。白酒龙头的下半场,才刚刚开始。
-END-免责声明:
本文章是基于上市公司的公众公司属性、以上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)为核心依据的分析研究;诗与星空力求文章所载内容及观点公正,但不保证其准确性、完整性、及时性等;本文中的信息或所表述的意见不构成任何投资建议,诗与星空不对因使用本文章所采取的任何行为承担任何责任。
版权声明:本文章内容为诗与星空原创,未经授权不得转载。