
出品 | 财银社
文章 | 张开
编辑 | 毕菏
要求长生人寿自接到强制措施决定书后一年内增加资本金,确保偿付能力达到充足;
在偿付能力达标前,公司全体董事、高管薪酬水平不得高于上年度;
在偿付能力达标前,限制向股东分红。
这是二季度上海金融监管局向长生人寿出具的《上海金融监管局监管强制措施决定书》中,长生人寿被采取的三项监管措施。
面对业务端长期失血,投资端连续踩雷,资本金长达近十年未补充的三座大山,临危受命的总经理周捷在未来一年时间内将面临着巨大的压力。
从二季度偿付能力报告来看,长生人寿核心偿付能力充足率较上季度的55.5%小幅上升至45.4%、勉强高于监管要求的50%,但综合偿付能力充足率68.4%,仍低于监管要求100%的达标线。
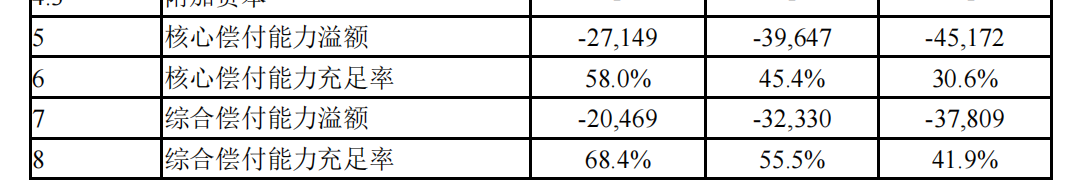
值得注意的是,在下季度预测中,其核心偿付能力与综合偿付能力仅剩30.6%与41.9%。
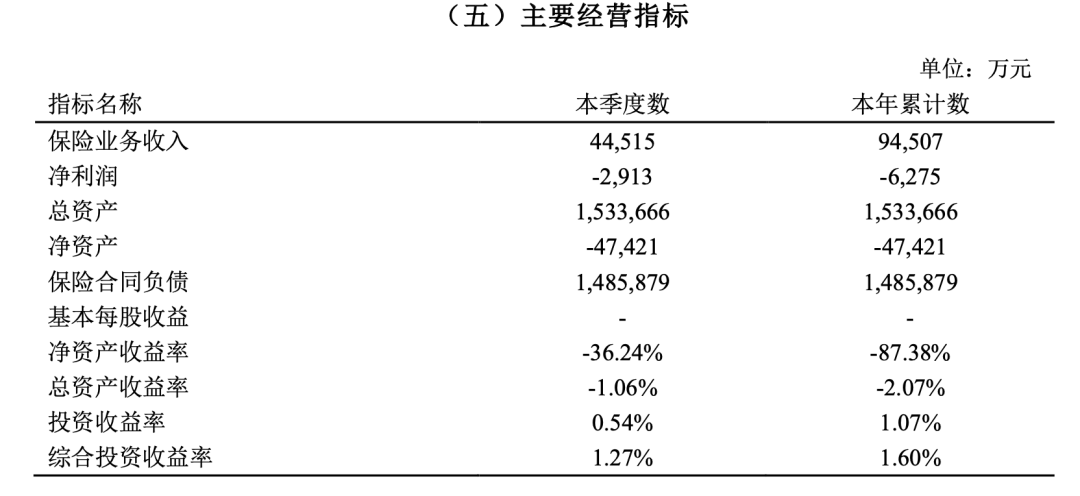
与此同时,在资产端,长生人寿2026年二季度净利润-2913万元,本年累计亏损6275万元;净资产-4.74亿元,已陷入资不抵债的窘境。
在投资端的频频“踩雷”成为了造成现状的主要推手,近年来长生人寿投的不少项目都出了问题:
2024年四季度:"江阴合能海欣"、"嘉兴合保"两个基金项目分别计提8000万、9500万减值。
2025年四季度:"光大永明-中信国安棉花片危改项目不动产债权投资计划"1.94亿元投资累计减值6857万元;"海航集团破产重整专项服务信托"4613万元投资当期减值2100万元。
当期减值的计提直接导致了其偿付能力充足率的不断下滑。
反映到数据上,2026年一季度的投资收益率仅有0.53%,到了二季度这项数据业仅仅微涨至0.54%,远低于行业平均水平。
此外,长生人寿上一次增资扩股还要追溯到2015年7月,注册资本从13亿元增至21.67亿元后,此后再未进行过资本补充。
2021年中方股东长城资产曾挂牌转让70%股权寻求退出,当时还吸引了中再集团、腾讯等资本关注,可转让过程一波三折,先后三次因为各种原因被叫停,至今没实质进展。
在业务亏损叠加投资减值的双重消耗下,资本"只出不进",缓冲垫被迅速击穿,2026年6月才在北京产权交易所挂出"零门槛"引进战略投资者的项目。
长期资本补充渠道堵塞、亏损持续侵蚀净资产的压力之下,长生人寿对外披露文件的合规严谨性也出现明显疏漏。
在中国保险行业协会官网上,长生人寿于2026年7月30日发布的《长生人寿保险有限公司2026年第2季度偿付能力报告摘要》中,赫然写道:受到偿付能力下降的影响,2025年4季度风险综合评级为D级。上海银保监局针对我司下发了《风险综合评级通报》以及《风险提示函》,要求我司针对偿付能力不足以及风险综合评级进行相关整改。
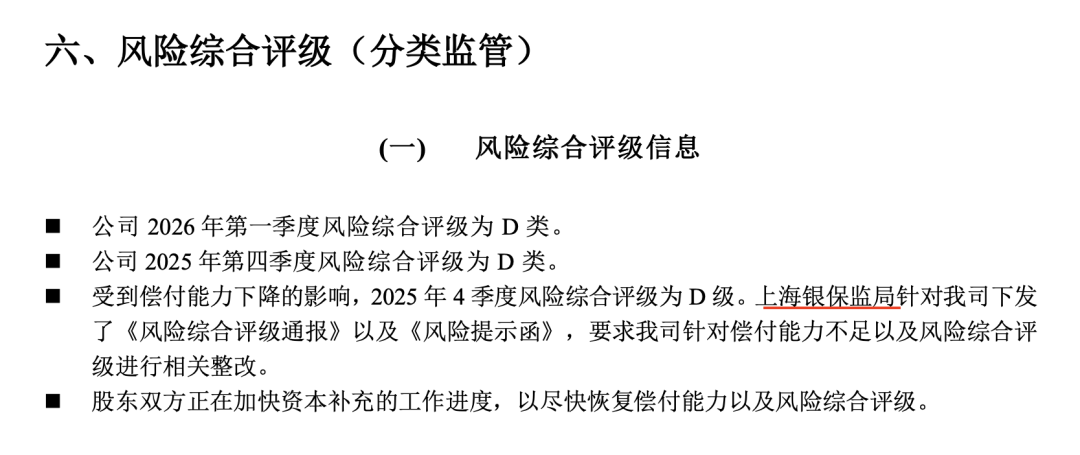
众所周知,上海银保监局作为历史的旧称,在2023年7月20日已正式停用,原“上海银保监局(中国银行保险监督管理委员会上海监管局)”已经撤销,现在法定全称是国家金融监督管理总局上海监管局(简称上海金融监管局)。
尽管监管机构已更名三年有余,但长生人寿依然在如此小事上犯下低级失误,从一定程度也反映出长生人寿目前的内忧外患。内部治理、信息披露等基础管理工作疏于把控,合规体系存在明显漏洞,风险管控能力持续弱化。
眼下公司同时背负持续亏损、资本枯竭、监管约束多重压力,一年内完成增资目标难度极大,如何快速落地资本补充、扭转投资亏损、补齐内部管理短板,是摆在管理层面前亟待破解的多重难题。
THE END
所有文章均已进行版权证据保全
未经授权,禁止任何转载
文中数据源于公开资料,不接受任何爆料与内幕
文章内容纯属个人观点,不构成任何投资建议
戳点赞、在看,祝您2026马到成功