具身涌现获悉,近日,国产六维力传感器厂商鑫精诚完成数亿元B轮融资。本轮融资由上海电科基金领投,深创投、聚合资本继续追加,龙岗金控、苏高新金控等多家国资、市场化机构新入局。
企业会把资金重点投向研发迭代与产线扩建,这家扎根力传感近二十年的专精特新小巨人,正在借资本加速冲刺全球市场,也为人形机器人上游零部件国产化,提供一份可供观察的产业化样本。
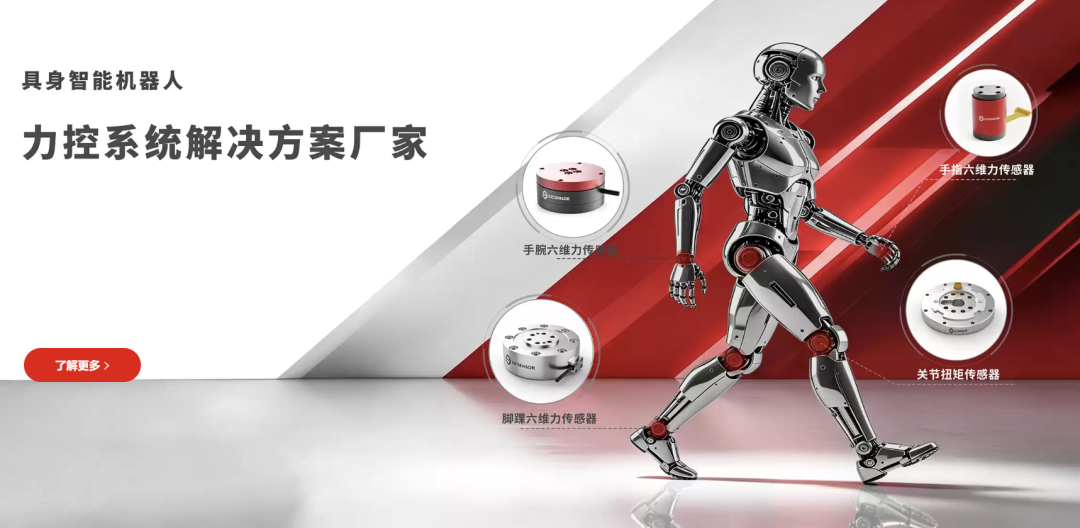
六维力传感器是人形机器人的“力觉神经”,它负责同步采集三维力与三维力矩,机器人稳定行走、柔性抓取、精细装配都离不开这套硬件的反馈。2025年国内该品类市场规模已经达到3.3亿元,机构预测2030年市场规模将扩张至60亿元,这件零部件正跳出实验室小众器件的定位,走向大批量工业制造的新阶段。
01
并非追风,家底从何而来?
2009年,鑫精诚正式成立,企业早期并未押注人形机器人风口,团队先深耕3C自动化测力赛道,积累大量工业级传感工程经验,直到2018年才正式切入机器人领域。
作为国家级高新技术企业、专精特新“小巨人”,公司手握上百项专利软著,同时布局应变式、MEMS双技术路线,产品矩阵覆盖六维力、微型关节扭矩传感器,并且配套自研力控软件与仪表,可以给下游客户输出整套力控解决方案。
本轮投资方阵容也具备现实产业价值,领投方上海电科基金背靠机器人国家级检测平台,可以在行业标准、产品认证、生态对接层面为企业赋能,老股东持续加注代表资本认可企业长期工程落地能力,各地国资入局,也折射出地方产业对机器人核心零部件自主供给的重视程度持续走高。
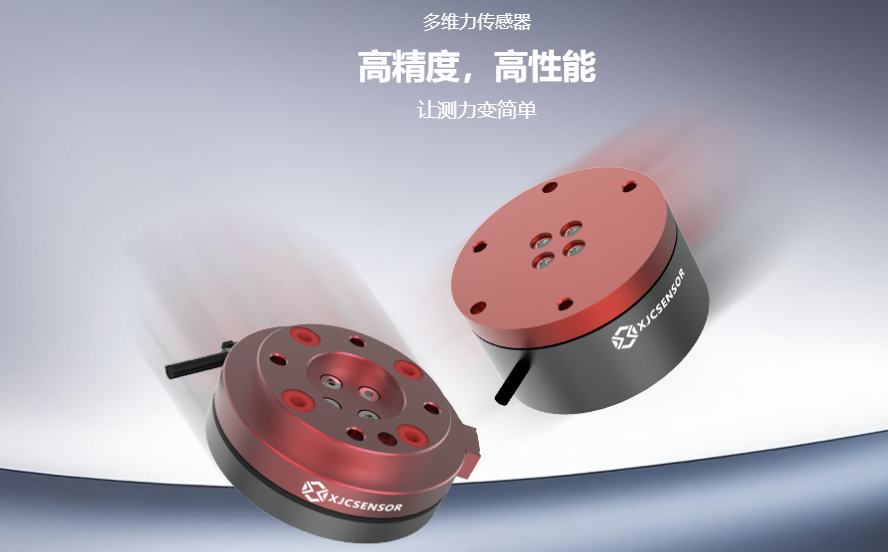
在行业竞争梯队划分当中,鑫精诚处在第二梯队,同梯队还有坤维科技、宇立仪器、海伯森等同行,各家企业依托原有工业场景积累,向人形机器人赛道延伸,和占据绝对份额的头部玩家形成差异化竞争格局。
02
量产难题,该如何去破解?
行业内部一直有公开共识,六维力传感器最大的鸿沟不在于实验室样机参数,而在于批量生产后的一致性表现。维间耦合干扰、标定设备需要完全自研、传统工艺高度依赖人工,是横亘绝大多数创业公司面前的三座大山,不少厂商可以拿出性能亮眼的样品,却很难实现稳定规模化交付。
截至2026年4月,鑫精诚完成自研自动化测试标定平台建设,整套产线打通测试、标定、解耦、校验全流程,年处理能力达到5万台,采用“单维加载标定解耦+多维加载验证性能”的工程思路,把原本依靠人工的标定流程转化成自动化作业,以此控制耦合误差,保障每一台出厂产品指标稳定。
产业化能力直接反映到商业数据,2026年一季度,公司机器人力传感器总出货量突破10万只,产品进入超过200家上下游客户供应链,服务关节模组、灵巧手、人形本体厂商,覆盖多家世界五百强企业。
具身涌现认为,自动化标定产线不只是拉高出货数字,更代表企业完成从“实验室样品供应商”到“工业级商品供应商”的身份跨越,这恰恰是很多传感器创业团队缺失的工程化能力。
03
资本入场,行业真的破局了吗?
2026年被视作具身智能规模化应用元年,多家机构预判2026‑2027年六维力传感器行业会迎来数倍级同比增长,增长动力一方面来自人形机器人整机渗透率快速提升,另一方面来自工业协作机器人力控配置普及。
但CCID发布的行业报告显示,国内人形机器人六维力传感器市场CR3高达92.8%,属于极高寡占市场,资本很难在短时间抹平技术、工艺、客户数据积累的差距,新玩家突围门槛极高。
在具身涌现看来,这次融资事件给整个行业带来三层值得深思的启示:
第一,资本市场的评判标尺已经发生切换,资本不再单纯追捧纸面性能参数,自动化产线、批量交付能力、下游供应链适配度,已经成为零部件企业获得大额融资的核心考核指标。过去行业简单将国产替代等同于做出对标海外的样品,如今产业已经认清现实,稳定大批量交付、持续控制成本,才算真正完成供应链突围。
第二,赛道内部的竞争已经演化成全链条综合比拼,六维力传感器比拼的不只是弹性体、解耦算法单点技术,材料、贴片工艺、自研非标标定设备、下游场景数据迭代需要长期沉淀,资本只是助推燃料,无法跳过工程积累的漫长周期。
第三,国产厂商依旧不能盲目乐观,虽然国产品牌份额持续上涨,但在高端场景的温漂控制、长期抗疲劳稳定性层面,和海外顶尖产品仍存在细微差距,人形机器人大规模商用的大考才刚刚拉开帷幕,融资只是上半场,真正的较量还在后续持续迭代与海量场景验证之中。