
近期,中国裁判文书网密集新增多份牵涉廊坊银行的民事判决书,均为保险公司起诉个人借款人的保证保险合同纠纷案件。
财经野武士梳理判决书后发现,这些案件存在诸多相同之处,案件经过高度相似,均为借款人向廊坊银行借款时,同步与保险公司签订保证保险投保合同,为这笔贷款提供担保。贷款利率正常,但保险费率极高,若是借款人出现违约,违约金费率更是夸张。
在黑猫投诉等三方投诉平台,同样有诸多关于廊坊银行“强制搭售保险”“联合保险公司收取高额担保费”“综合费率超标”等的客户投诉,与一桩桩保证保险合同纠纷案件,共同勾勒出一幅廊坊银行跨区域展业、强制搭售保险、抬高借款人融资成本的图景。
01
借18.5万保费5.6万,融资成本藏在保险合同里
8月24日发布的一则案号为“(2026)浙0502民初5055号”民事判决书显示,2024年8月20日,被告人曹某(住浙江省湖州市)与廊坊银行签订《个人贷款合同》,借款25300元,借款利率为3.8%,还款期数为12期。
3.8%的借款利率并不高,但同一日,曹某还与原告——某保险公司签订了一份《个人借款保证保险投保协议》,曹某是投保人,被保险人是廊坊银行,保险金额为25826.43元,保险费率高达18.03718%,按这一保险金额推算,全期保费约4658元。
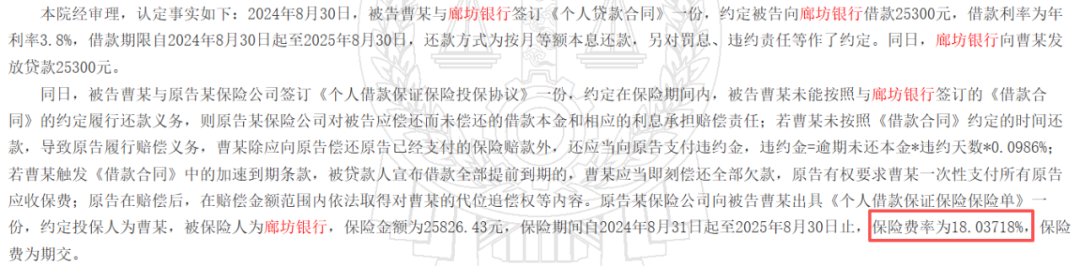
这还没完,一旦曹某违约,未能偿还廊坊银行的贷款,某保险公司代其还款后,曹某还需要赔偿某保险公司高额违约金,违约金的计算方式为“逾期未还本金*违约天数*0.0986%”。
后曹某未能如期偿还贷款,形成逾期,某保险公司代其向廊坊银行偿还了19330.81元。接着又向法院提起诉讼,向曹某追讨代为偿还的本息,以及尚未支付的3769.27元保费。
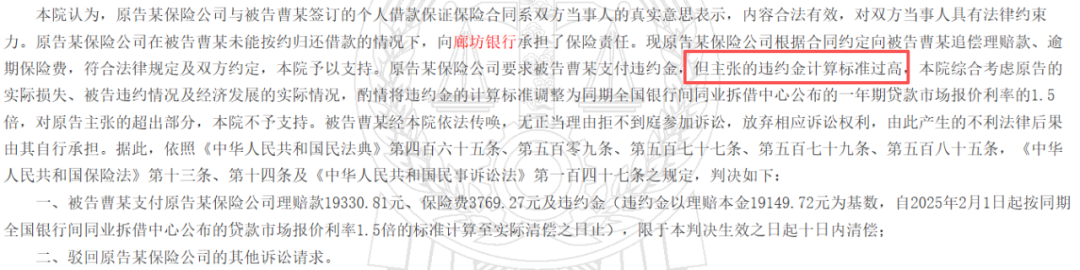
法院支持了某保险公司的大部分诉求,但在违约金部分,法院认为某保险公司主张的违约金计算标准过高,最终综合实际情况将违约金计算标准调整为同期一年期贷款市场报价利率的1.5倍。
曹某的案件并非孤例。
8月21日发布的案号为“(2026)吉0106民初5668号”的民事判决书显示,2024年1月10日,家住吉林省长春市的王某乙向廊坊银行借款18.5万元,年利率5.5%,借款期限为36个月。
同日,王某乙与某保险公司吉林省分公司签订《个人贷款保证保险投保单》,为这笔贷款购买借款保证险,月保险费率约为0.85%,每月保费约1572.5元。按36个月的借款期限计算,王某乙全程需交56610元的保费,相当于借款本金的30.6%。
违约金则是以代偿款和未付保费为基数,按贷款市场报价利率标准四倍计算。法院审理后,支持了某保险公司吉林省分公司的大部分诉求,但在违约金部分认为4倍利率计算过高,调整为一倍利率。
家住河北省沧州市的被告王某(案号:(2026)冀0903民初4830号),在2023年4月6日向廊坊银行申请了25000元的经营贷,分36期偿还,贷款利率5.499%。同日,王某在原告保险公司沧州中心支公司处购买个人贷款保证险,保险费率0.850648%(月),每个月交212.662元保费,36期约7655.832元,保费相当于本金的30.62%。
另外,案号“(2026)浙0881民初3086号”的裁判文书显示,2024年4月26日姜某向廊坊银行借款10300元,同时与某保险公司签订投保协议,为这笔贷款投保,保险费率为17.55805600%,总保费达1808.48元。
以上4笔贷款的相同点是:写进借款合同的贷款利率并不高,在3.8%-5.5%区间,真正把融资成本推高的,是藏在另一个合同里的担保费、保险费。
按照央行所倡导的IRR思路,把每月等额本息和保险费合计,作为贷款综合融资成本计算,以上几笔贷款的融资成本都远高于借款合同约定的成本。
尤其是浙江湖州的曹某,2.53万元的贷款本金,银行利率只有3.8%,一年下来银行利息大约524元,但保证保险费高达4658元。计算下来,曹某的综合融资成本年化利率(单利)约为35.9%,复利口径更是达到42.4%。
02
不买保险不放款?“捆绑搭售”抱怨不断
为何借款人会愿意额外付出一笔成本,为廊坊银行投保呢?黑猫投诉平台的用户投诉,或许能解答这一问题。
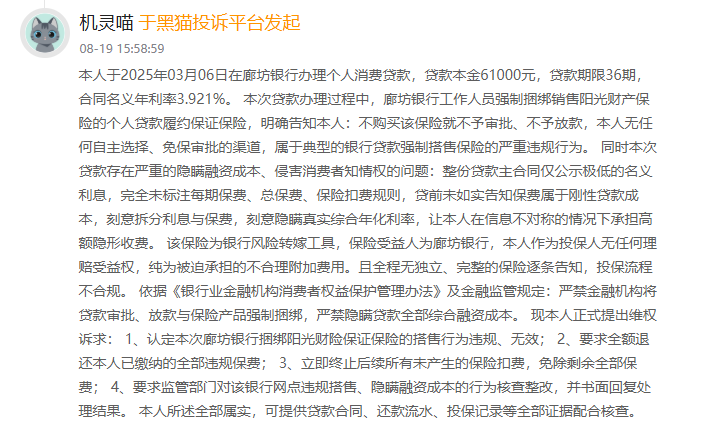
8月19日,一用户在黑猫平台投诉称,其于2025年3月6日在廊坊银行办理个人消费贷,贷款本金6.1万元,贷款期限36个月,合同借款利率是3.921%。但在办理贷款的过程中,廊坊银行的工作人员明确告诉他,不购买保险就不予审批、不予放款,以此强制捆绑销售阳光财险的个人贷款履约保证保险。
另一用户在9月1日投诉称,2025年4月5日,其在廊坊银行办理车抵贷业务,贷款金额15万元,分36期偿还。在该用户已经提供了车辆抵押的情况下,廊坊银行仍强制捆绑销售阳光财险的“个人贷款保证保险”,每月保费高达1320元。
更关键的是,办理时业务员明确告知该用户,这份保险是“对个人生病、住院的保障”,导致该用户以为这份保险是正常的医疗保险。事后其才知道这份保单实际受益人是银行,且为个人贷款保证险,后续微信沟通中,该业务员又否认了该保单对个人生病或意外的保障。
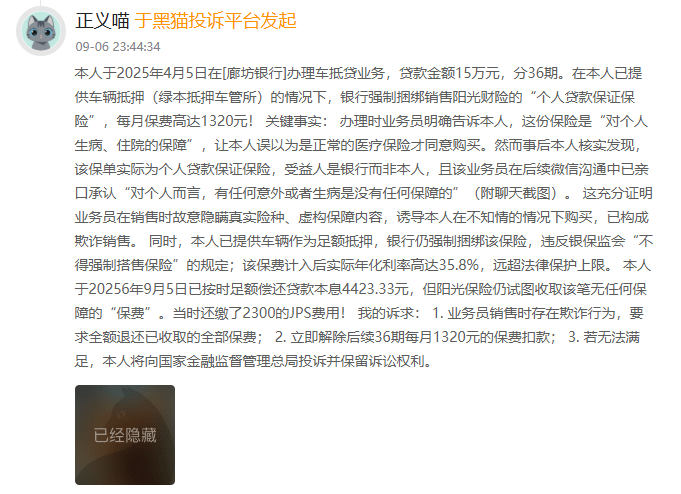
若将保费计入综合融资成本,该用户在已经提供车辆作为足额抵押的情况下,实际贷款综合融资成本(年化单利)依然高达35.8%。
除了申请廊坊银行自营贷款被强制搭售保险,也有用户是通过助贷中介,或还呗、哈啰、宜享花等助贷平台向廊坊银行借的款,借款过程中,同样被告知需要购买保险才能放款。
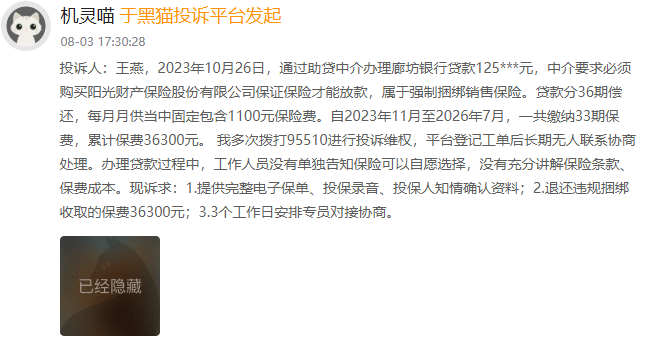
类似的投诉不计其数,在这些用户的描述中,无论是直接向廊坊银行贷款,还是通过助贷平台向该行贷款,购买保险都是借款人获取贷款的前置条件,若不购买保险,则无法成功借款。
2023年3月1日起施行的《银行保险机构消费者权益保护管理办法》规定,银行保险机构销售产品或提供服务时,应保障消费者的自主选择权,不得强制捆绑、强制搭售产品或服务。若真如消费者所言,存在强制搭售保证保险的情形,那么廊坊银行的操作便是不合规的。
保证保险的出现是为了让缺少抵押品、信用资质较弱的人也能获得贷款,其存在并没有任何问题。问题的症结是,如果一个客户需要支付相当于本金30%左右的保险费,才能让保险公司为其担保,那这位客户的信用资质究竟如何?
从结果论来看,确实有不少投了保的客户最终违约,由保险公司为其代偿。如果没有这张保单,廊坊银行还愿意向这些客户发放贷款吗?
03
助贷业务依赖三方增信,疑似存在异地放贷
这几则裁判文书与用户投诉的背后,实则是廊坊银行零售信贷扩张对互联网助贷模式及外部增信的高度依赖。
由于廊坊银行2025年报“难产”,官网披露的2025年报至今无法正常公开获取,联合资信也在今年5月发布公告表示廊坊银行未披露2025年报及2026一季报,故这里以2024年度数据为参考。
主体评级报告显示,廊坊银行的个人贷款扩张对互联网贷款投放方式的依赖较高。2024年末,廊坊银行的个人贷款余额为747.27亿元,其中,互联网贷款余额为193.7亿元,占比约25.92%,互联网贷款中的助贷规模为118.9亿元。
报告特别强调,“2024年以来,其互联网贷款不良水平有所提升,显著高于全行不良率”。
此外,廊坊银行有相当一部分助贷贷款,都是由助贷合作方提供担保增信的。截至2023年末,该行的助贷规模为174.16亿元,其中,合作方提供担保增信的贷款占比达51.2%。到2024年末,该行不仅助贷规模收缩,由合作方提供担保增信的助贷贷款更是骤降至12.68%。
长期以来对助贷平台的高度依赖,让廊坊银行把客户获取、客户筛选、风险画像、增信甚至催收等环节都逐渐让渡给合作机构承担,自身只负责资金,风控能力持续趋弱。一旦合作平台停止提供担保增信,该行的互联网贷款不良自然也会攀升。
从前文的用户投诉、裁判文书来看,一直到2025年,廊坊银行都还在与保险机构合作,甚至不局限于助贷业务,其自营贷款同样也有保险增信,廊坊银行的真实风控能力可见一斑。
风控之外,另一个值得关注的是借款人的所在地。4则裁判文书中,借款人分别在吉林长春、浙江湖州、河北沧州、浙江。
原银保监会在2021年2月发布相关通知(2022年初施行)明确规定,地方法人银行不能跨注册地辖区开展互联网贷款业务,除非该行在外地设立了持牌分支机构,或是无实体经营网点的纯线上银行。
截至2024年末,廊坊银行仅在廊坊地区、石家庄地区、天津地区设立了分支机构。与之发生借贷关系的王某乙、曹某、姜某在吉林和浙江,且贷款时间都是2024年,相关通知已施行,廊坊银行或存在跨区域放贷的情况。
低息招牌、高费兜底、强制搭售……多重问题叠加,暴露出廊坊银行的合规漏洞与风控短板。金融强监管环境下,廊坊银行这类游走于监管灰色地带,忽视消费者权益保护的行为,不仅会持续积累信用风险,拖累经营业绩,也可能会面临较大的监管压力。