
光大银行最近有点烦。
一边是台州支行百万罚单落地,一边是半年报净利润暴跌24%。
两件事撞在一起,市场目光自然聚了过来。作为一家资产规模超7万亿的全国性股份制银行,光大银行正处在一个微妙的节点上。
今天咱们就把这两件事掰开揉碎,看看罚单背后暴露了什么,财报数字又藏着怎样的经营逻辑。
罚单不是孤例,合规问题从“皮外伤”变成“慢性病”
先看最新这起处罚。
2026年7月,国家金融监督管理总局台州监管分局公示了一则行政处罚信息。光大银行台州支行因三项违规被罚100万元,两名责任人被警告。
违规事项包括:流动资金贷款被挪用、并购贷款管理不到位、员工行为管理存在漏洞。
翻译一下就是:贷后资金流向没人盯,高风险贷款的风控流程形同虚设,内部员工的行为约束也没跟上。
三件事叠在一起,指向的不是某个环节的疏忽,而是支行层面合规体系的系统性松弛。
更值得关注的是,这家支行不是初犯。
2025年3月,它刚因为金融统计、反假货币、客户身份识别等问题被罚过103万。
一年多时间,两次百万级罚单,违规领域从基础运营延伸到了核心信贷业务。处罚层级在升,金额在涨,说明问题没有因为上次被罚而收敛。
而且台州支行只是冰山一角。
今年1月焦作分行被罚60万,4月合肥分行被罚225.57万、重庆分行被罚208.6万,7月成都分行及两家支行合计被罚290万,还有一名员工被终身禁业。
面对这些,光大银行在半年报发布会上的态度倒是坦诚。
副行长齐晔没有回避,直接说“资产质量出现波动、有所承压”,将其归因于“自身发展转型的关键时期”,并强调这是“高质量发展的必经之路”。
这个回应至少没有甩锅,但“必经之路”这个说法能不能让投资者买账,得看后续数据。

半年报拆解:利润暴跌背后
8月28日,光大银行发布了2026年半年报。数据不太好看。
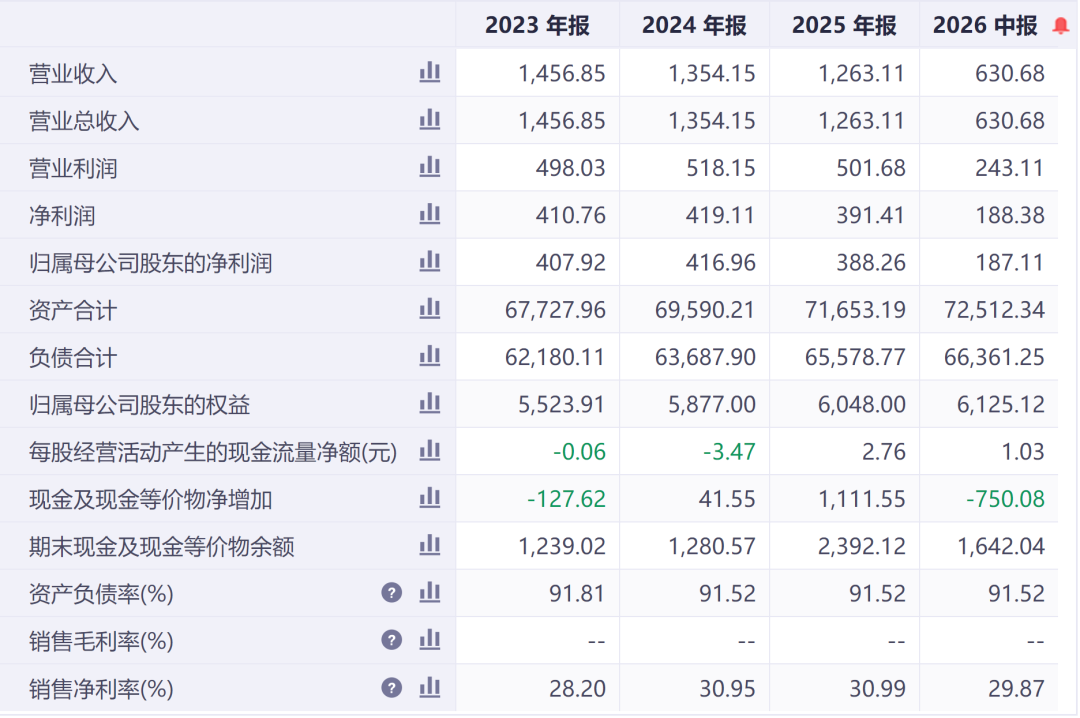
营业收入630.68亿元,同比下降4.32%。归母净利润187.11亿元,同比下降24.01%。分季度看更刺眼:二季度单季净利润同比下降40.35%。
横向对比一下,10家上市股份行里,营收利润“双降”的只有光大和兴业两家,而光大营收降幅4.32%是所有股份行里最大的。
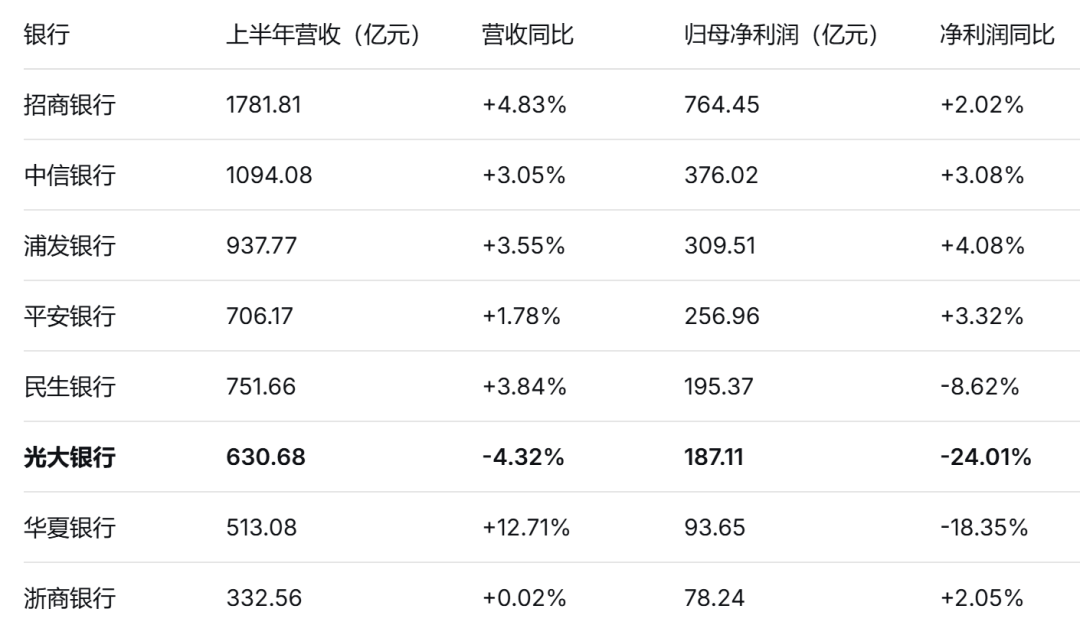
数据来源:新华财经、公司公告
但利润暴跌的同时,有个指标在改善。
净息差。光大上半年净息差1.42%,较上年末上升了2个基点。在银行业整体息差承压的大背景下,这个回升不容易。存款付息率降了26个基点,负债成本的管控见了成效。
资产质量这边就没那么乐观了。
不良率1.44%,比上年末上升0.17个百分点。拨备覆盖率150.02%,比上年末大幅下降24个百分点。
国信证券的研报测算,光大上半年不良生成率1.77%,同比上升了0.59个百分点,主要是不良对公贷款增加,房地产业尤其明显。信用减值损失同比增加了31.3%,直接把利润往下拽了一大截。
所以利润暴跌的原因不复杂:营收端息差企稳但规模扩张放缓,成本端减值计提大幅增加。与其说是经营全面恶化,不如说是在主动加大风险处置力度。
齐晔说的“积极化解风险、合理计提拨备、加大不良资产处置力度”,翻译过来就是:该暴露的暴露,该计提的计提,短期利润难看就难看吧。
中期分红照发,47.86亿,占归母净利润的25.58%。
分红比例没降,说明账上还有余粮,姿态没乱。
行业变局与光大位置:不进则退的股份行竞争
把光大放进行业坐标系里看,压力会更清晰。
2026年二季度末,商业银行整体净息差1.41%,较一季度回升1个基点,这是2022年以来首次环比回升。股份行平均净息差1.54%,光大1.42%低于同业均值。
行业趋势层面,监管风向已经非常明确。金融监管总局在9月10日的发布会上明确表态:引导金融机构“摒弃规模情结”,“大力整治价格战、违规返佣、高息高返”。这句话的潜台词是:靠规模冲业绩、靠价格抢客户的时代正在被政策层面画上句号。
这对光大意味着什么?
过去几年,光大的资产扩张速度不算突出。上半年总资产增长1.2%,贷款增长2.21%,存款增长2.2%。
这个增速在股份行里属于稳健偏慢。规模驱动这条路走不快,质量驱动的压力就更大。
再看看隔壁招行。同样的市场环境,招行上半年营收增长4.83%,净利润增长2.02%。差距在哪?
招行的零售客户AUM、财富管理收入、活期存款占比,每一项都是光大短期内难以企及的护城河。中信、浦发这些同梯队玩家上半年也都实现了营收利润双增。光大在股份行第二梯队的竞争中,位置正在变得微妙。
光大不是没有动作。行长郝成在业绩会上谈了四条经营主线:服务“十五五”重点项目、发挥光大集团综合金融协同优势、聚焦支付结算和财富管理高频场景、推进数智化经营。
零售端阳光财富AUM做到3.29万亿,公司端九大重点客群和“五篇大文章”相关贷款对公占比超50%。
方向没问题,问题是执行速度和转化效率。协同优势说了很多年,真正落地的标杆案例有多少?
数智化转型的投入什么时候能体现在营收结构里? 这些问号不解决,光大的差异化就始终差一口气。
写在最后
光大银行现在的处境,有点像一家正在装修的老牌酒店。大堂还撑得住场面,但管道老了,墙皮在掉,住客能看到的地方在维持体面,看不到的地方需要动大手术。
罚单暴露的是基层合规执行的衰减。
一家支行能被同一类问题反复绊倒,说明总行的制度到了执行末端就泄了气。 半年报暴露的是历史资产的消化成本,房地产业不良的集中暴露不是一天形成的,出清需要时间。
但公允地说,净息差企稳是个积极信号,分红没缩水说明现金流基本盘还在。
齐晔那句“必经之路”如果放在三到五年的周期里看,确实说得通。转型期的银行,利润表难看几乎是标配。
关键在于,这条路要走多久。
2026年还剩最后一个季度,光大需要证明的是:利润下滑是一次性的出清动作,而不是长期趋势的起点。
投资者可以接受短期阵痛,但需要看到拐点的信号。这个信号,大概率会出现在明年的一季报里。