
出品 | 财银社
文章 | 贾茹
编辑 | 何碧
在光大银行发布半年报后,相信很多人的第一反应是,怎么业绩会变成如今这个模样,曾经那个风光无限的光大银行何以沦落至此。
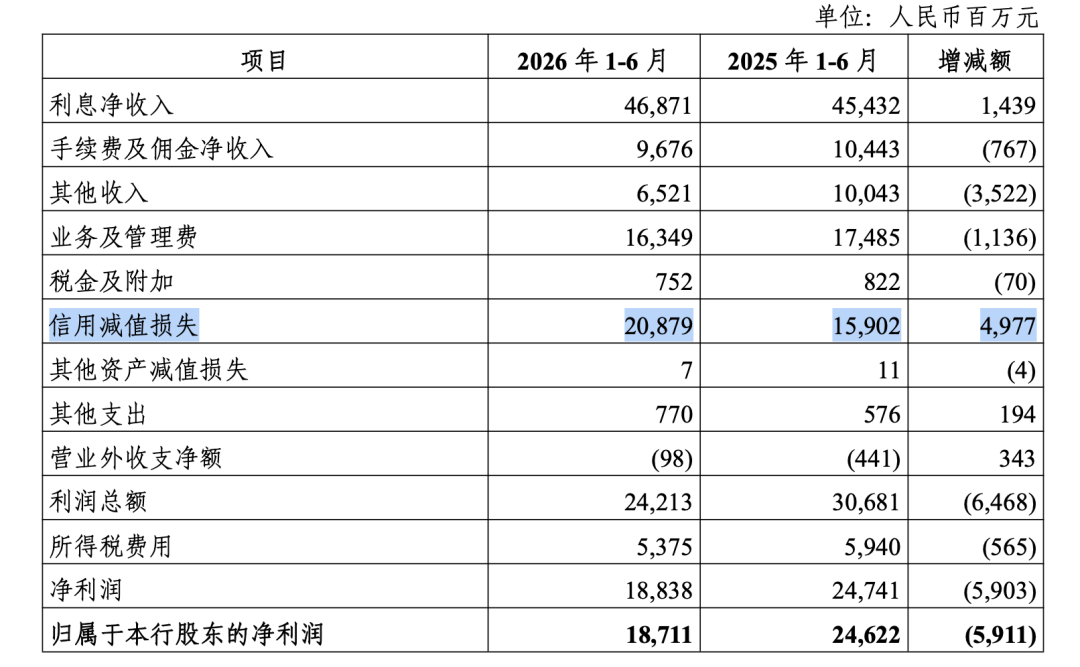
根据其半年报数据显示,2026年上半年,光大银行资产总额约7.25万亿元,实现营业收入630.7亿元,同比下降约4.3%,其中利息净收入468.7亿元、同比微增3.2%,手续费及佣金净收入96.8亿元;归母净利润187.1亿元,同比大幅下降24.0%。
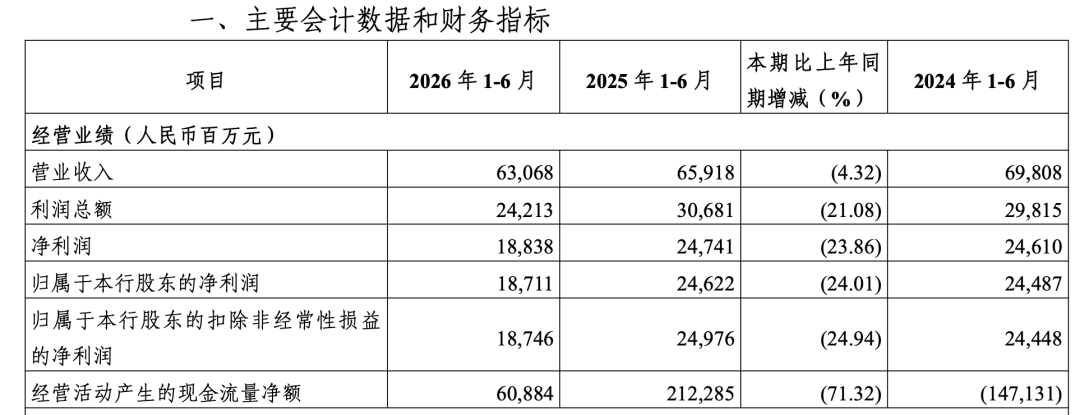
造成利润跌幅远超营收跌幅的核心原因则是信用减值损失计提208.8亿元、同比激增31.3%,其中贷款减值损失220.2亿元。
在资产质量方面,期末不良贷款余额586.4亿元、较上年末增加79亿元,不良贷款率由1.27%升至1.44%,拨备覆盖率降至150.02%,较上年末大幅下降24.12%。
从以上主要经营数据上不难看出,资产质量成为了限制光大银行向前的最大绊脚石,但不得不说的是,这块绊脚石正是光大前几年疯狂推进业务时自己亲手埋在脚下的。
当年的重仓押注,如今的不良重灾区
在房地产行业上行周期,光大银行曾将对公房地产贷款作为重要的利润增长点,2021年末房地产业贷款余额一度接近1800亿元,在股份制银行中属于积极扩张的梯队。
彼时的逻辑很清晰,房地产贷款收益率高、抵押物充足、规模上量快,是光大银行冲业绩的捷径。
然而,当行业拐点到来,当年越努力做大规模,如今要消化的不良就越沉重,数据显示,光大银行对公房地产贷款不良率从2022年起持续攀升,2025年末达到4.94%,在12家股份制银行中高居第二。
不良余额则从2024年末的67.44亿元升至2025年末的77亿元,到2026年6月末更是飙升至107.01亿元,仅在今年上半年增量便接近30亿元,不良率突破7%。
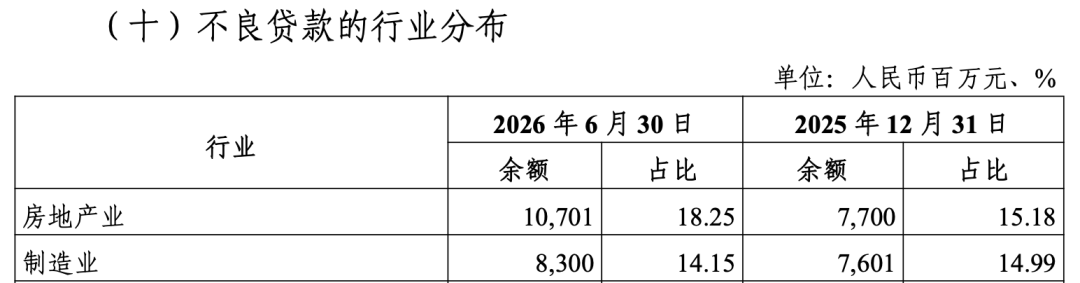
这意味着,光大银行房地产贷款的盘子在股份行中仅排在中位,但不良生成的速度和烈度却排到了行业前列,不是因为它做得最大,而是因为当年在客户遴选和项目准入上放得太松,恒大百亿级敞口、海航系项目等风险集中暴露,让曾经的增长引擎变成了今天的出血点。
信用卡不良百亿打包转让,零售业务首度亏损
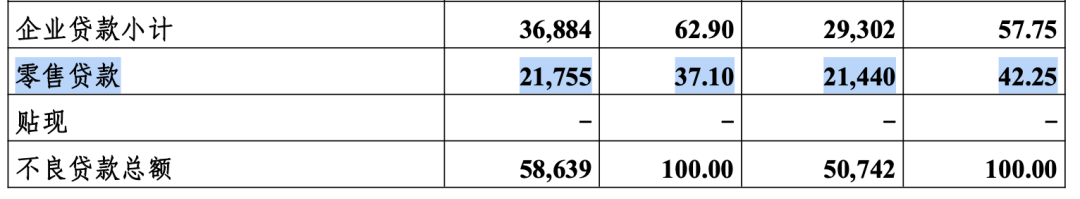
如果说地产是对公端的明雷,零售信贷则是光大银行更隐蔽也更持久的暗雷2023年至2025年,该行零售贷款不良率从1.24%一路攀升至1.46%,2025 年末零售不良余额达214.4亿元,占全行不良总额的42.25%,绝对值已反超对公,成为不良增量的首要来源。
零售业务中的信用卡则成为了重灾区,透支规模从2022年的4637亿元连续压缩至2024年的3757亿元,两年缩表近千亿,仍挡不住资产质量下滑。
2026年8月,光大银行在银登中心一次性挂出12期信用卡不良资产包,未偿本息合计约108亿元,涉及借款人44.2万户,户均欠款约2.4万元,这已是该行连续多年批量转让信用卡不良后的又一次大规模出清。
个人消费贷与涉房类零售贷款同样承压,直接导致2025年光大银行零售银行业务税前亏损28亿元,这在股份行中极为罕见。
零售端的风险具有分散性和长尾特征,处置周期长、回收率低,对利润的侵蚀将持续多年。
用利润填坑,拨备越掏越空
资产质量问题之所以在2025年至2026年集中爆发,除了宏观与行业因素,其内控的风险滞后也成为了直接推手。
2025年4月,深圳分行因"贷款资金用于偿还本行贷款,掩盖贷款质量"、"授信调查不尽职 "、"未将集团成员纳入集团客户统一授信管理"等多项严重违规被罚款640万元,时任分行行长、副行长双双被处以终身禁业的顶格处罚。
监管通报显示,该行重组贷款在短期内激增两倍、规模超200亿元,大量问题贷款通过借新还旧、重组展期等方式被暂时藏在了正常类或关注类口径中,延迟了风险确认。
丹东分行因贷款"三查" 严重不到位,时任行长被禁业10年;南宁、龙岩、漳州、焦作等多家分行也因授信管理不审慎、信贷资金回流借款人等问题陆续受罚。
当监管趋严、新金融工具准则阶段三认定标准收紧后,被掩盖的风险集中释放,2025年末阶段三贷款余额较上年末暴增167.44亿元,与不良贷款余额之间的缺口扩大至约199亿元。
为消化这一压力,光大银行被迫加速计提与核销,2025年全年计提信用减值准备364.26亿元,仅第四季度单季就计提175.88亿元,接近全年一半。
今年上半年该行继续计提信用减值损失208.79亿元,同比大增31.30%,直接导致归母净利润同比暴跌24.01%。
拨备覆盖率则从2024年末的约180% 一路下滑至2026年6月末的150.02%,恰好踩在监管红线之上,风险抵补的蓄水池已近乎见底。
回望光大银行的这份半年报,与其说是一次业绩的失速,不如说是一场迟到的清算,当年在房地产上行周期里重仓押注,在信用卡红海里疯狂获客,在基层授信中放松门槛,每一步都曾被视作抢占市场的努力,如今却悉数化作资产负债表上的不良、利润表中的减值和监管罚单上的警示。
拨备覆盖率贴住150%的红线,意味着光大银行已经几乎没有以丰补歉的余地,未来任何不良的边际增加都将直接冲击利润。
对这家总资产7.25万亿的股份行而言,真正的考验或许才刚刚开始,如何在填坑与增长之间找到平衡,将决定它下一个十年的位置。
THE END
所有文章均已进行版权证据保全
未经授权,禁止任何转载
文中数据源于公开资料,不接受任何爆料与内幕
文章内容纯属个人观点,不构成任何投资建议
戳点赞、在看,祝您2026马到成功