9月10日,福建省地方金融管理局发布公告,福州至诚融资担保有限公司(以下简称“至诚融担”)向监管部门提出注销申请,其《融资担保业务经营许可证》被依法注销。公告明确,原许可证自公告之日起失效,公司不得开展新的融资担保业务,并应在30日内到市场监管部门变更名称及经营范围。
对至诚融担来说,六年持牌期就此结束。但对其实控人盛文康来说,这更像一次业务路线的被动调整。

融担牌照注销,通道价值消退
至诚融担成立于2020年4月,实缴资本3500万元,唯一股东为福州星天宇工贸有限公司,法定代表人盛文康。工商资料显示,盛文康目前关联22家公司,但存续或在业状态的仅有5家。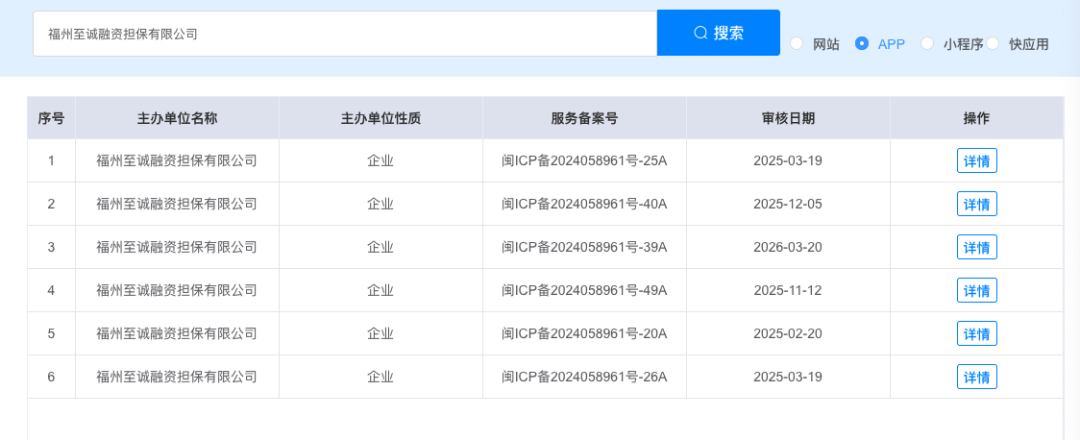
工信部备案系统显示,至诚融担曾备案“用信花”“柚享花”“享要零钱花”“省省花”“给你用”“唯享花极速”等6个贷款类App,还备案“预支急用500元”“七七周转”“无需审核2000元秒下款”等16个贷款类小程序。
这些名称直接指向小额、短期、应急借款需求,客群与现金贷高度重合。其中“唯享花”最受关注。至诚融担官网曾披露,“唯享花”于2020年10月上线,至2025年用户突破600万,合作平台突破300家,融资担保规模超30亿元。
2025年7月,有媒体曝光该平台综合年化利率高达300%至400%,利息之外还有动辄上千元的担保费。平台首页标注的贷款利率较低,但实际费用通过担保费、服务费等形式叠加,借款人最终承担的成本远超普通水平。彼时,“唯享花”导流的贷款平台包括哈银花、快易贷、银掌柜、e秒通、好用、好易得等多个借款平台。另外,因为放贷周期统一为一个月,“唯享花”在一些现金贷用户群里被称呼为新一代“月炮”。
监管处罚随后落地。2026年2月14日,至诚融担因自有资金运用不符合国家有关融资担保公司资产安全性、流动性的规定,被福建省地方金融管理局罚款30万元。这一处罚直指融担公司的核心监管要求。
2025年3月和2026年3月,至诚融担两次因登记住所或经营场所无法联系被列入经营异常名录。2026年8月4日,公司成为被执行人,被福州市鼓楼区人民法院执行标的60万元。行政处罚、经营异常、司法执行三重压力叠加,牌照继续持有的成本已经高于收益。主动注销,既是止损,也是提前规避更严厉清算。
融资担保牌照在助贷链条中的角色一度十分微妙。资金方需要风险缓释时,融担公司可以出面担保;贷超平台负责导流,融担公司负责增信,资金方负责放款,借款人承担利息、担保费和其他费用。这套安排表面层层合规,实际却容易把高息拆散到不同名目中。2025年10月助贷新规实施后,商业银行必须在合作协议中明确增信服务费用标准,并将增信服务费计入借款人的综合融资成本。24%利率红线之外的费用拆分空间被压缩。至诚融担选择注销,说明融担牌照在这一模式中的性价比已经下降。
盛文康的现金贷经历并非始于至诚融担。公开判决文书显示,2017年11月起,其控制的杭州地下金库网络科技有限公司(后更名为杭州科贝网络科技有限公司)、杭州海逸网络科技有限公司、浙江树人优胜网络科技有限公司、杭州火光网络科技有限公司四家公司,在腾讯微信平台批量注册相似内容的公众号几十余个。
这些公众号大量发布贷款类信息,违规从事网络借贷信息中介业务。这些主体通过伪造小额贷款资质、虚假宣传,把用户引向各类高息借款平台,并依据转化效果向放款方收取广告费用。
2018年,腾讯公司以不正当竞争为由起诉上述四家公司。杭州铁路运输法院判决书(2018)浙8601民初1020号显示,科贝网络被认定构成虚假宣传,判赔腾讯65万元。被告曾辩称自己只是引流和广告推荐,并未参与实际小额贷款,但法院仍认定其行为构成不正当竞争。这意味着盛文康团队在贷超导流阶段的商业模式,从一开始就建立在合规边缘之上。天眼查显示,科贝网络在2024年被吊销。

疑西安小贷牌照接棒,合规考验未消
牌照注销并不等于盛文康团队离开放贷行业。
据业内人士透露,其已经拿下西安某网络小贷牌照。网络小贷牌照可以直接发放贷款,在牌照层级上比融资担保更接近核心业务。对于熟悉贷超导流和助贷运营的团队而言,网络小贷牌照可以承接部分原有流量,也可以与外部资金方合作,继续开展放贷或助贷业务。
但网络小贷同样受到严格监管。杠杆率、融资渠道、区域经营、利率上限、消费者保护等要求,都会限制高息产品的操作空间。尤其在实际利率认定日趋穿透的背景下,担保费、服务费、会员费等费用很难再独立于综合融资成本之外。
值得注意的是,助贷新规落地后,高息业务并未完全消失,而是“月系融担”的新变种形式出现。此类产品以“小额、短期、秒批”为噱头,面向应急借款人群,凭借“无抵押、秒到账”的宣传吸引用户,实则通过叠加高额担保费,将实际年化利率推升至数百个百分点。有报道指出,部分平台年利率甚至超过460%。
监管层已关注到这一变种。多地金融监管部门重申融担类业务占比不得超过25%,上海部分支付机构已关停小额贷款公司、融资担保公司等“7+4”类地方金融组织的支付账户自动划扣及还款代扣服务,从资金链上切断“双融担”“月系融担”等高息变种的支付通道。
若继续沿用“唯享花”式高息覆盖风险的模式,西安这张小贷牌照可能很快面临投诉、检查和处罚。若转向合规助贷,则意味着获客成本、风险成本和资金成本都会上升,原有高利润空间将被压缩。
更值得关注的是存量业务。至诚融担注销后,其备案的贷款App和小程序将如何处理?若产品继续运营,运营主体和牌照依据需要重新安排;若产品下架,存量用户的还款、催收和投诉处理仍需承担法律责任。牌照可以注销,业务痕迹和用户债务不会自动消失。监管部门对存量业务的穿透检查,可能成为下一阶段关注重点。
行业层面,至诚融担的退场并非孤立事件。融资担保牌照在助贷行业中的通道价值正在下降,网络小贷、消费金融、银行等持牌主体的合规要求不断提高,现金贷灰色地带的生存空间被逐步压缩。盛文康团队拿下西安网络小贷牌照,说明其仍在寻找合法外壳,试图延续既有流量和风控能力。但牌照只是入场券,不是免责牌。未来这张小贷牌照如何运转,业务合规程度如何,存量高息投诉如何化解,都需要持续观察。
至诚融担的注销公告,为一段融担通道业务画上句号。盛文康的现金贷布局却没有停下。西安的这张互联网小贷牌照能否接棒,取决于其是否愿意放弃高息覆盖风险的旧路径,真正接受综合融资成本约束和消费者保护要求。若只是更换牌照继续旧模式,下一张罚单和下一次注销,可能并不会太远。