
储能,似乎也在内卷了。储能行业、企业如何才能不卷?如何摆脱旧范式,颠覆旧逻辑,找到一条新路?
关于这些问题,赶碳号今天在重庆铜梁,在海辰储能200GWh出货达产仪式现场,收获到一些启示。
海辰储能这家2019年成立的企业,2021年10月才实现首批储能电池量产。公司累计出货量从0做到100GWh,用了将近四年;但从100GWh到200GWh,只用了约十四个月。在全球储能出货榜上,海辰已经从2023年的第五位升至2024年的第三位,2025年以来稳居全球第二。
客观说,储能全行业仍在消化产能过剩,价格战延续多年。公司联合创始人、总裁王鹏程在现场表示,海辰4小时以上的长时储能订单已经排到2027年年底,重庆基地、山东基地的长时产能均已排满。
同一个行业,一边是产能与价格的缠斗,一边是长时订单的排队。巨大反差背后,是三种能力、素养的长期累积:专注、战略定力,以及定义产品的能力。
海辰储能联合创始人、总裁王鹏程
01
只做一件事
王鹏程说,海辰储能最鲜明的标签,就是专注。
站在现在看储能,人们似乎已习以为常。但在2022年前后,中国电池行业的资金、产能和人才,大多涌向动力电池和消费电子,储能的市场体量和确定性,在当时其实都不被看好。
然而,正是在这一阶段,海辰明确:公司只做储能,不涉足动力电池和消费电池。
这个战略决断和取舍在当时其实并不轻松——因为动力电池市场规模更大、客户更集中,往往是多数电池企业的首选。海辰却选择了主动放弃,就意味着要把研发、产能和团队全部押注在储能这一条赛道上。
“专注本身,就是战略。”
王鹏程表示,任何一家企业的资源都是有限的,把资源集中在一个点上,所能产生的效用会明显不同。
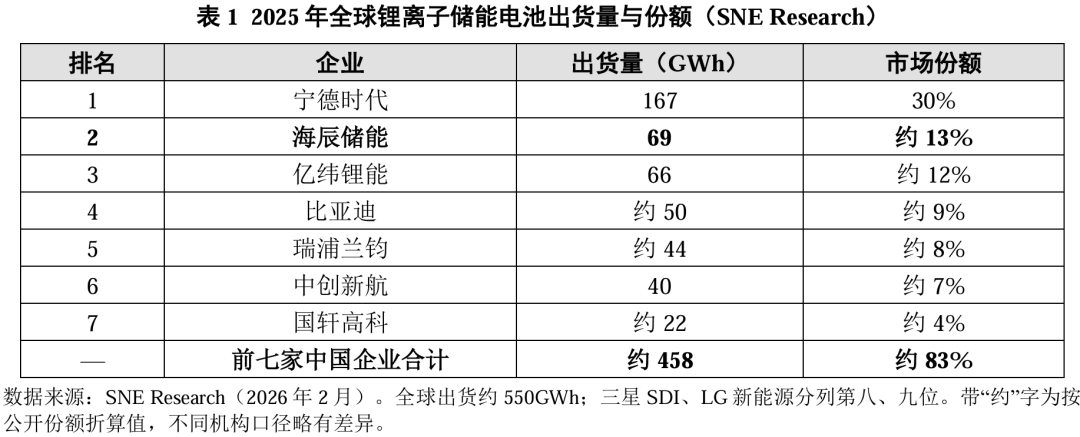
一尺宽,万丈深。专注带来的结果,是深度。海辰的产品、产线和客户结构都高度聚焦于储能展开,没有跨业务的资源摊薄与稀释。这种深度很快体现为企业跑出了加速度:2023年全球第五,2024年第三。据SNE Research统计,2025年全球锂离子储能电池出货约550GWh,前七名全部为中国企业,海辰以约13%的份额位居第二。
02
长时储能,是四年前的一次战略预判
专注,解决了公司发展的方向问题——究竟是要聚焦,还是什么业务最赚钱就先做什么。而战略定力,则是一种长期主义。
据王鹏程介绍,海辰对长时储能的判断,成形于2022年。当时公司内部推演的起点,是新能源渗透率提升之后,电力系统必然要面对跨天、跨周乃至跨季节的调节需求。短时储能承担不了这一任务,简单增加装机容量又过不了成本这一关,结论很清楚:长时储能绕不开。
王鹏程回忆,2022年市场对长时储能的需求并不清晰,客户甚至不敢想、不敢用。在这样的市场背景下,海辰在当时还是启动了研发。
2022年布局,2023年海辰就推出第一代长时产品,2024年推出长时系统,2025年把原生8小时方案推向市场。从2022年的一个战略判断,到8小时产品落地,海辰用了整整三年时间。
在这三年中,储能行业并不平静。价格战、碳酸锂价格大幅波动、对储能前景的各种讨论和质疑,都在考验企业的耐心与定力。海辰没有因为短期市场的冷暖,改变长时储能这一主攻方向。
赶碳号认为,海辰的战略定力,同样体现在海外市场的选择上。海辰坚持“无内不稳、无外不强”,始终把欧美澳等高壁垒市场作为优先方向,在中东等热点区域反而鲜有动作。王鹏程的判断是,中国企业只有到高壁垒市场,和国际巨头展开正面竞争,才能成为真正的全球化企业。
在海外业务的开展模式上,海辰同样选择了一条最难走的路:坚决不做零部件,要做就做全链条、一体化的解决方案。这是因为,储能行业的零部件门槛相对低、竞争激烈,商业价值有限;而一体化方案的壁垒和客户价值更高。这个选择,同样需要拒绝对于短期营收规模的诱惑。
03
如何让定义产品,成为一种核心能力
海辰的长时订单能够排到2027年底,专注和定力是根本原因,但表现到经营层面,靠的则是产品、市场、客户。
一个关键事实是,长时储能的需求,相当一部分是由产品定义的。
2022年时,并不是所有储能客户对长时储能的巨大商业价值有清晰的认知。海辰先把技术和产品做出来,把应用场景讲清楚,再推动客户逐步接受。王鹏程认为,长时储能的落地,包含技术突破、大胆应用和价值确认几个环节,先行者的动作,客观上推动了长时储能从示范走向规模化的进程。
海辰的长时产品目前已经形成完整序列。电芯覆盖314Ah、587Ah、1175Ah和1300Ah,电芯向上封装为195kWh的PACK,再集成为6.25MWh的标准化系统,2小时、4小时、8小时的时长需求都能覆盖。全球首个原生8小时长时方案、全球首款千安时级长时电芯,都出自海辰。
海外市场的时长发展曲线也印证了这一点。据海辰披露,美国储能市场平均配置时长目前已接近5小时,欧洲超过5小时,澳大利亚甚至已经出现了11小时的应用场景。
国内市场结构也在发生深刻变化,我们从官方数据中能清晰地感受到。
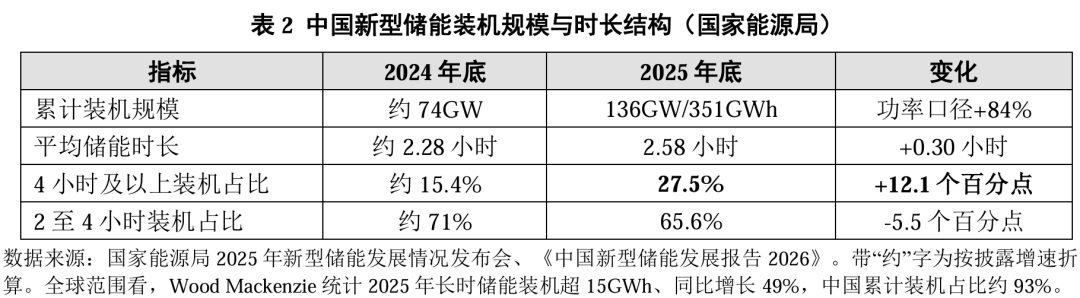
储能的招标结构,通常领先于装机结构。海辰储能透露,2026年上半年国内4小时及以上项目在招标中占比已超过50%,海外个别国家高达70%。这意味着表2中的4小时及以上装机占比,未来一两年仍有继续快速上行的空间。
在研发上,海辰同样也保持着“交付一代、研发一代、探索一代”的节奏。王鹏程表示,长时储能的迭代不会停在某一个电芯容量,也不会停在某一个系统界面,下一代产品已经在推进。
AI数据中心(AIDC),正是海辰定义产品能力的集中体现。
2025年12月,公司发布全球首款锂钠协同AIDC全时长储能方案。方案的核心,是用8小时锂电承担持续供能、解决经济性问题,用1小时钠电的高倍率特性,缓冲GPU集群非周期性的剧烈功率波动。
数据中心的负荷特性,决定了这套方案的价值。王鹏程给出的测算显示,一座算力中心进入运营期后,能源成本占总成本的比重超过60%,而GPU集群的负荷并不均衡,天然带有强波动。对重庆这样的能源输入型地区,长时储能还要兼顾阶段性供能缺口。
支撑这一方案的钠电技术同样在迭代。海辰在上个月推出第二代钠离子电池,单体容量785Ah,配套的∞Power系统容量4MWh,服役寿命30年,单体循环寿命2万次。在海辰的路线中,锂与钠长期组合使用,锂承担能量基底,钠承担高倍率和宽温域,两者互为补充。
04
强大的制造能力,是一切的底盘
产品定义要变成大规模交付,离不开强大的制造体系。
重庆基地,是海辰全链条一体化的核心支点,也是全球首座储能电池灯塔工厂。
根据达产仪式披露的指标,该基地的良品率稳定在98%以上,单位制造成本下降37%,电池缺陷率降至PPB(十亿分之一)量级,单位能耗下降26%。工厂内部署了40多个工业4.0自动化、数字化用例,十多个为行业首创,其中14个应用了机器视觉、智能体和AI预测技术。
安全是长时产品进入高壁垒市场的前提。今年1月,海辰千安时电芯搭载的1.25MWh系统,通过了国际上最严苛、最权威的大规模燃烧测试。对要进入欧美市场的产品,这一测试是绕不开的门槛。
海辰储能的一体化体现在强大的供应链能力上。海辰以重庆铜梁基地为圆心,构建起一小时供应链响应圈,本地及周边聚集了100多家供应商,隔膜、石墨负极、重型铝壳、顶盖等材料和结构件陆续落地,部分配套以“厂中厂”模式布局。据重庆海辰披露,这套体系已带动约280亿元产值、7000多个就业岗位。
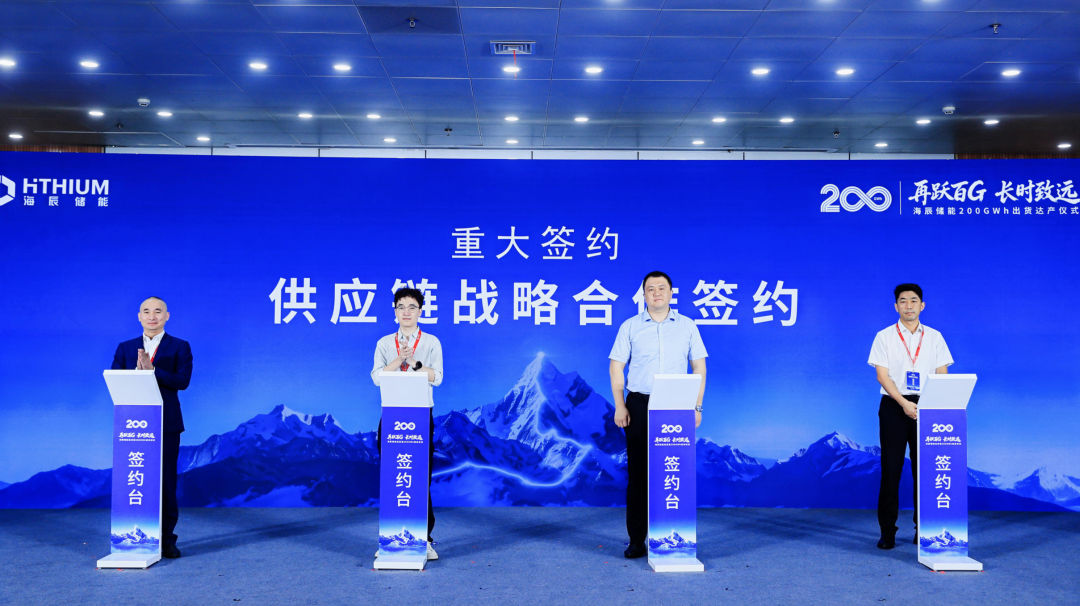
在200GWh达产仪式上,海辰与万华化学、湖南裕能、科达新能源完成战略合作签约,以长协机制锁定上游、平抑周期波动。
万华化学介绍,自2024年起,其四川工厂已向海辰累计供应超过11万吨磷酸铁锂材料。
05200GWh之后:经营重心已从规模转向创新
储能行业价格战的烈度,集中体现在系统中标均价的逐年下行。
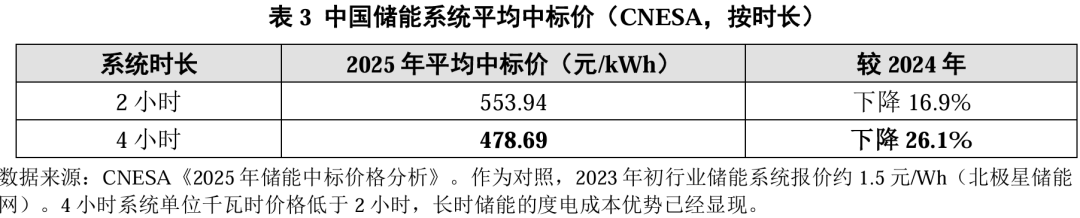
跨过200GWh这一重要门槛,海辰有了全新的思考。王鹏程并不否认规模的作用,但他同时强调:企业出货达到数百GWh之后,规模带来的降本效应会明显收窄。对于海辰而言,未来的重点不再是规规模,而是在产品创新上持续深耕。
他给出如下测算:海辰全球首款千安时级1175电芯(4小时),单电芯环节相对短时机型降本超过15%;得益于集成效率提升,整套系统的降本超过20%。这部分降本来自产品定义和技术开发,而规模扩张的贡献度则相对有限。
在产品创新之外,海辰把降本的着力点放在精益制造、工艺优化和材料迭代上,贯穿这些动作的前提,当然始终是安全可靠。王鹏程反复强调,降本有底线,安全既是底线,也是品牌。
后 记
所以,回到我们最初的问题:当行业困于产能与价格,海辰的长时储能订单,为何能排到2027年底呢?
赶碳号拆解下来,认为海辰靠的是三种能力的长期叠加——
专注,让海辰把资源集中在储能一个赛道,形成了超过多元化对手的深度;
战略定力,让公司在2022年客户看不清需求时提前三年布局长时,并在周期波动中没有动摇;
定义产品的能力,则让海辰把长时从概念变成了可交付的订单和场景,并保持领先。
这三种能力,都精准对应储能行业新发展阶段的竞争方向。当拼产能、拼低价的旧模式无以为继,竞争的重心势必会转向技术、体系和服务。
站在200GWh之上,这家年轻企业已经展现出鲜明的差异化特质,与一股朝气蓬勃的精气神。
编审:侦碳
欢迎转评赞!转载请联系后台授权