储能占比首超六成;
毛利率逆势增长,拒绝低效内卷。
文/王璟 编辑/杨倩
来源/太瓦储能
2026年,全球新能源与储能产业步入深度洗牌期。随着行业从“野蛮生长”加速迈向高质量发展,重点企业的业绩表现,正成为观察产业演进与竞争格局变化的重要窗口。
8月26日晚间,瑞浦兰钧(00666.HK)披露2026年中期业绩公告。报告期内,公司实现营业收入149.16亿元,同比增长57.2%;实现净利润7.78亿元,不仅较上年同期实现扭亏为盈,也超过2025年全年净利润水平。
在行业竞争加剧、原材料价格波动等多重因素交织的背景下,这份成绩单释放出明确的盈利拐点信号。
更深层次来看,瑞浦兰钧正加快从单纯追求规模扩张,转向以“储能主导、价值提升、全球布局”为特征的高质量发展阶段,业务结构的持续优化尤为值得关注。
01储能跃升第一主业“量价齐升”凸显价值重塑
半年报最核心的看点,在于瑞浦兰钧业务结构的实质性优化与盈利模式的升级。
上半年,瑞浦兰钧储能电池产品收入达92.25亿元,同比大增81.5%,占公司总收入的比重跃升至约61.9%,储能已超越动力电池,成为名副其实的第一大业务板块。
更值得关注的是其背后的“量价关系”。上半年公司储能电池出货量达27.2GWh,同比增长43.9%,但收入增速却高达81.5%,收入增速约为出货量增速的1.86倍;与此同时,动力电池出货量达15.5GWh,同比增长14.8%,收入同比增长29.8%,也超过了出货增速。
这意味着,瑞浦兰钧的增长告别了单纯的“以量补价”,实现了显著的“量价齐升”。
这一转变的底层逻辑,在于这家储能黑马从单体电芯供应商向系统解决方案提供商的成功跨越。目前,瑞浦兰钧已形成从电芯、模组、电池柜、标准化储能集装箱到全站系统集成的全链条自研自产能力,业务深度覆盖发电侧、电网侧、工商业、用户侧和数据中心等多元场景。
向高附加值系统集成环节的延伸,不仅大幅提升了其在项目交付、系统集成和售后服务中的参与度,更有效增强了客户黏性,直接拉动了收入规模与利润水平的双跃升。
在盈利质量方面,瑞浦兰钧展现出了极强的经营韧性与战略定力。
2026年上半年,碳酸锂价格经历“先涨后震荡回落”走势,从年初的13万元/吨附近跳涨至5月的20.9万元/吨,随后高位回调,回落至16万元左右。
在行业普遍面临成本压力、利润空间被压缩的环境下,瑞浦兰钧上半年毛利达到19.8亿元,同比增长138.8%,综合毛利率攀升至13.3%,主要是由于产能利用率提高,规模效应显现,其中动力及储能电池产品毛利率从8.5%升至13.1%。
这一毛利率水平不仅远超去年同期的8.7%,更直接跨越了2025年全年11.2%的门槛,创下历史新高。
这一逆势增长的背后,是该公司主动优化经营策略、拒绝低效内卷的结果。
过去一年,瑞浦兰钧持续优化订单结构,主动削减低毛利订单,将资源向利润更丰厚的户用储能、工商业储能及系统集成环节倾斜。
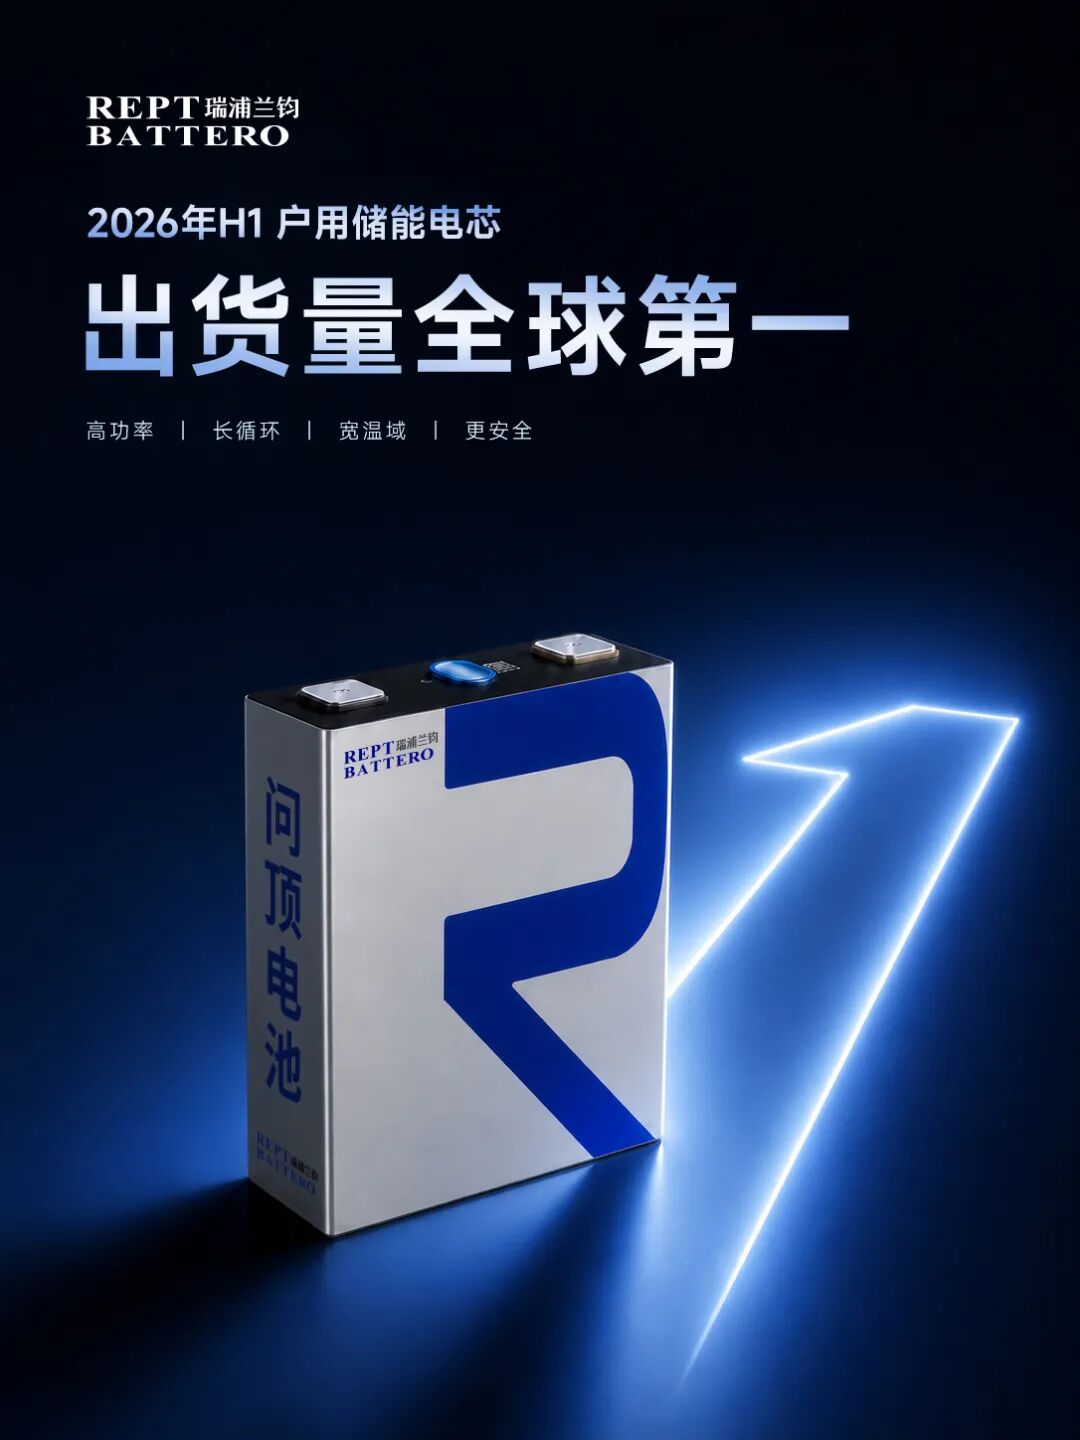
据SNE Research数据,2026年上半年,瑞浦兰钧全球储能电池出货量位居行业第六;户用储能电芯连续保持全球出货量第一,工商业储能位居全球第二。同时,高毛利海外订单占比进一步提升。
依托“储能+乘用车+商用车”三线协同的业务矩阵,瑞浦兰钧的市场竞争力持续提升。据中国汽车动力电池产业创新联盟统计,报告期内,其国内动力电池总装车量排名第六。
“抓高价值、弃低内卷”的策略,使得瑞浦兰钧在原材料上涨周期中依然保持了强劲的议价能力,成功将成本压力转化为结构优化的动力。
02经营现金流强劲技术迭代构筑核心壁垒
上半年,瑞浦兰钧经营活动产生的现金流量净额高达34.6亿元,同比大增252.8%,约为同期净利润的4.45倍。
对于重资产的电池行业而言,这一比例极为难得。它表明公司的盈利并非停留在账面的应收账款,而是实打实的真金白银。
强劲的经营现金流,印证了其卓越的回款质量、供应链话语权以及日益成熟的运营效率,也为后续的产能扩张和技术研发提供了充足的“弹药”。
在技术底座方面,瑞浦兰钧的研发投入正加速转化为产品竞争力与商业护城河。
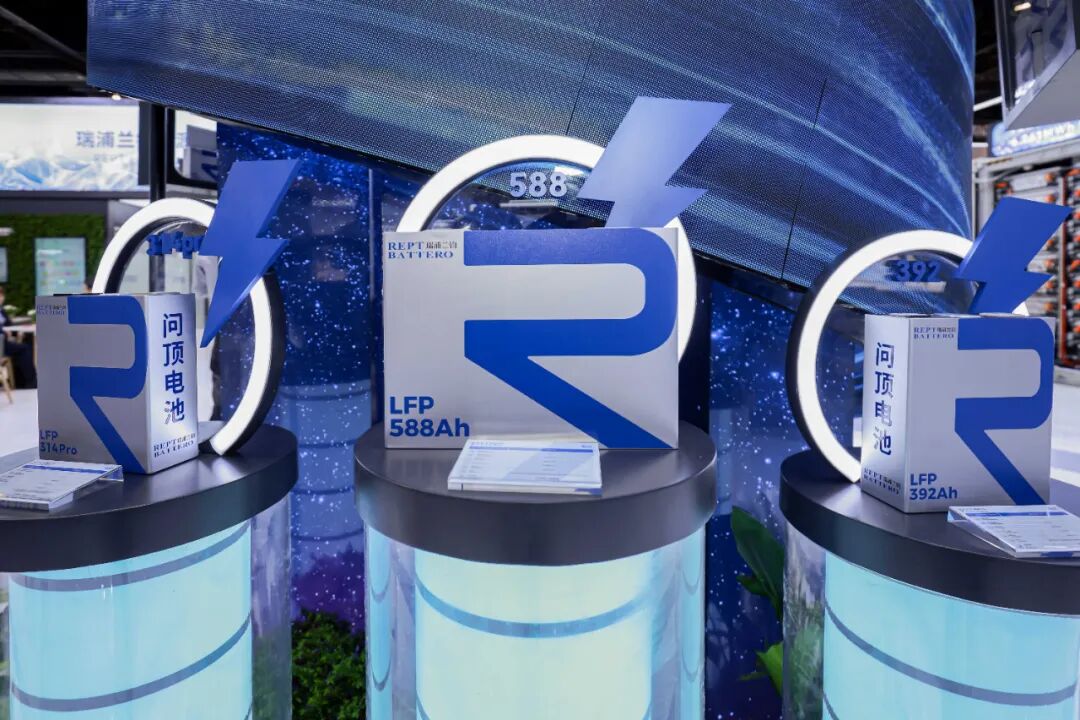
该公司推出的588Ah超大容量长时储能电芯及6.26MWh储能集装箱,在保持20英尺标准预制舱外部尺寸不变的情况下,通过导入高容量电芯和优化舱内布局,大幅提升了整舱电量与空间利用率;固液混合电池及全固态电池等技术路线也在同步推进。
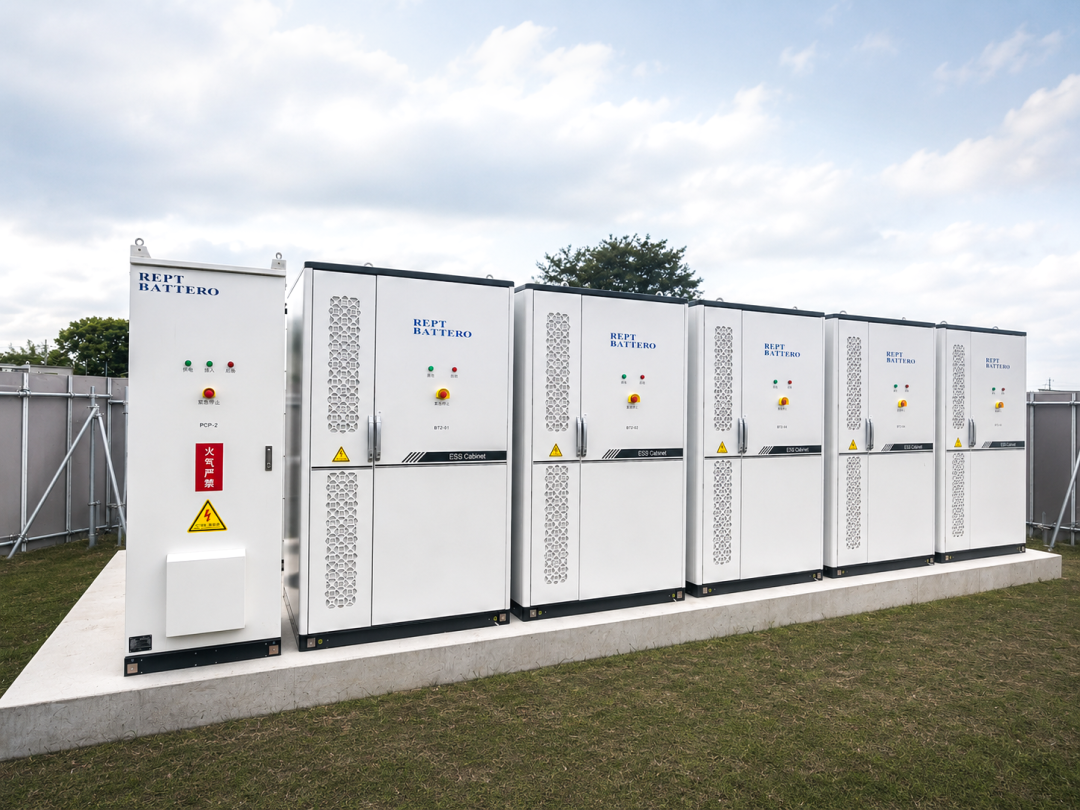
这些硬核技术的商业化落地,不仅有效降低了储能系统的全生命周期度电成本(LCOE),提升了运维效率,也为公司维持高毛利率提供了坚实的技术支撑。
在全球化布局上,瑞浦兰钧正从“产品出海”向“产能出海”深度演进,构建更具韧性的全球供应链。截至报告期末,设计产能为100GWh。
其不仅已在美国、德国、东南亚等地设立子公司,还在澳大利亚、日本、英国设立子公司,更在印度尼西亚青山工业园区推进一期8GWh动力与储能电池制造基地的建设,标志着其全球化战略迈入本地化制造的新阶段。
依托青山集团的园区服务体系与产业协同效应,印尼基地未来将有效缩短海外交付半径,灵活响应东南亚及全球市场需求,同时增强应对地缘贸易壁垒的抗风险能力。
结合其在储能、电动车、商用车、船舶、低空飞行器和智能机器人等多场景的前瞻性布局,多元化的应用矩阵正共同支撑起其海外业务的高速、高质量增长。
结语
半年净利润超越去年全年,只是瑞浦兰钧高质量发展的一个缩影。
透过这份半年报可以看出,瑞浦兰钧已成功跨越单纯依赖规模扩张的初级阶段,通过储能业务的价值重塑、产品结构的持续优化、现金流的显著改善以及全球化产能的扎实落地,构建起了穿越行业周期的核心竞争力。
未来,随着高价值业务的持续放量和海外产能的稳步释放,瑞浦兰钧有望迎来更加广阔的盈利空间,持续引领储能与动力电池行业的高质量发展。
· END·