
当AI算力成为焦点,能源的老登味儿终于不被嫌弃,而是被当做基础设施,请上王座。
而这王座上的明珠,就是固态变压器(简称SST)。
今年,全球科技巨头纷纷瞄准SST,英伟达官宣明年硬性要求搭载SST的供电架构、谷歌向台达DZ敲定了几十个亿的SST大单、华为提出了将SST定位为下一代数据中心供电架构的核心发展方向。
提前布局,动作麻利。
进入6-8月,国内市场已经明显感受到硬件行业变天,算力固态变压器SST迎来订单交付爆发期:
» 6月15日,西电电力电子签约4台海外数据中心SST订单;
» 6月23日,为光能源签约粤东SST重卡“光储充换检”综合能源站,累计出货100+台套,同月宣布其SST获得欧洲订单;
» 6月24日,远景与腾讯联合打造了全球首个“算电协同”系统级样本;
» 7月2日,台达参与打造行业首个算力SST商用项目在秦淮数据投运;
» 7月9日阳光电源发布 EnerNeo SST,拿下合计130MW框架采购;
» 7月台达签下美国100MW海外SST项目;
» 7月底阳光电源中标之江实验室国内首个800V直流SST招标项目;
» 8月新风光SST成套装备发货AIDC示范现场,智光、南网科技接连完成示范投运与意向签约。
一连串的订单和项目,也意味着SST正式走出实验室,大规模进入AI智算中心市场。
在这几家实现投运/交付的企业身后,还有数十家企业奔赴这片相对空白的市场,截至2026年7月,合计超过32家企业已公布SST产品进展。产品发布会的密度几乎追上了技术迭代的速度,功率密度都在互相追赶。
那么,赢下这场竞赛的标准究竟是什么?
真正的分水岭在于谁能率先通过国际合规验证、拿到海外市场的入场券。
在技术指标高度同质化的阶段,只有合规准入才能真正成为区分众多SST玩家实力的分界线,而在更远一点的将来,谁能成为全球首个依靠SST盈利的企业,我们翘首以盼。
在盼望新市场爆发之前,先花30秒搞清楚SST到底是个什么东西。
传统数据中心供电,流程是这样的:10kV中压交流电→降压变成380V交流→整流变成800V直流。中间经过一堆铜线圈缠成的铁疙瘩,环节多、效率低,还占地方。
SST干的事很简单:10kV中压交流进去,800V直流直接出来,一步到位。
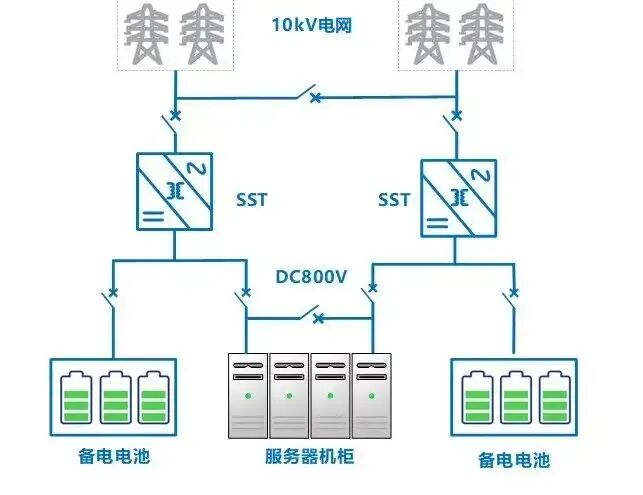
SST相比传统多级供电方案,拥有更高电能效率、更小占地,同时兼容光伏储能绿电直连,是解AIDC供电困局的“科技巨头严选”零件。作为硅进铜退的下一代电力电子装备,市场规模足够大,技术门槛足够高,足以支撑一家创业公司在这个细分领域建立起真正的壁垒。
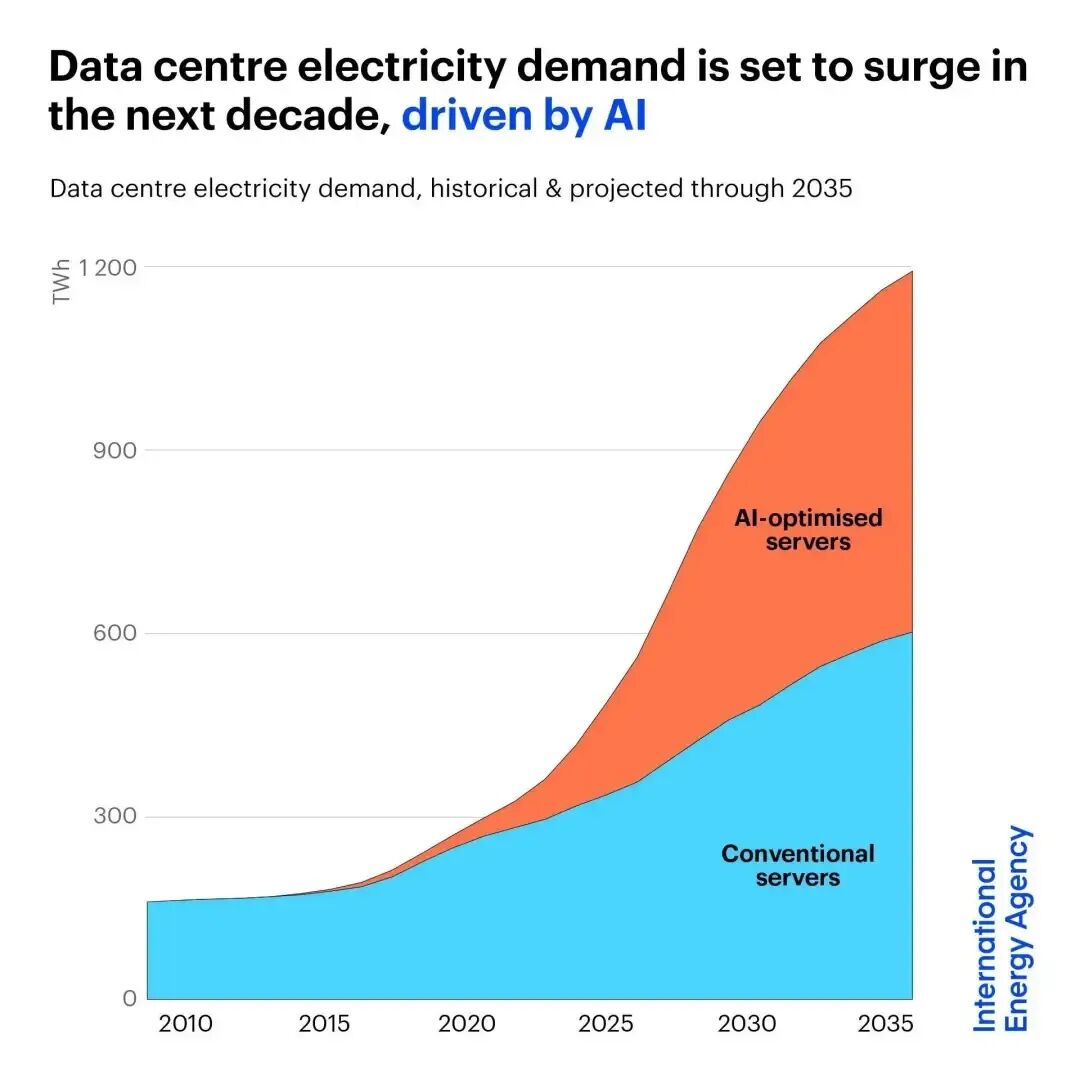
▲根据IEA最新的预测数据
到2030年人工智能数据中心的用电量将增加四倍
SST让国内外厂商站在同一起跑线上。随着800V直流、储能与液冷系统耦合加深,拥有高压电力电子与储能协同能力的平台型厂商将凭差异化方案的厂商就会在算电协同的新赛道占据先机。
对于上文中提到的远景、台达、阳光电源、新风光、南网科技等电力电气领域的老兵而言,SST不是从零凭空创造,而是站在十几年到几十年电力电子底座之上开发出来,把多条已积累技术路线融合,演化出了面向智算中心与新能源的全新产品。
当前,AI算力需求持续爆发,供电系统正在从算力的"配套设施"变成"核心瓶颈"。当更多SST设备在智算中心机房里稳定运行,当800V直流母线成为标准配置,我们回望今天,或许会发现:革命下半场,供电定胜负。
有深度的人点点点,赞和在看都在这儿!