储能进入下半场,考的不再是单点,
而是电芯到交易的闭环。
来源/太瓦储能
8月27日,第十一届储能西部论坛在兰州开幕,中关村储能产业技术联盟(CNESA)在会上正式发布2026上半年中国储能产业全景数据。
一系列核心数据与产业变化清晰印证:依靠峰谷价差“低充高放”的套利模式已难以为继,行业正告别单纯的设备价格竞争与规模扩张,迈入以市场研判、智能调度、精细化运维和多元收益叠加为核心的运营新阶段。
01累计装机持续攀升,新增规模首现回落
截至2026年上半年,中国电力储能累计装机237.7GW,同比增长41.7%。其中新型储能168.3GW/448.7GWh,同比增长59%和71%。锂离子电池储能累计装机功率占比67.66%,抽水蓄能占比首次降到30%以下。
1-6月,中国新增投运新型储能装机21.81 GW/58.6 GWh,功率和能量规模同比分别下降18%和16%,这结束了近年来的连续高速增长,为“十四五”以来首次同比下降。
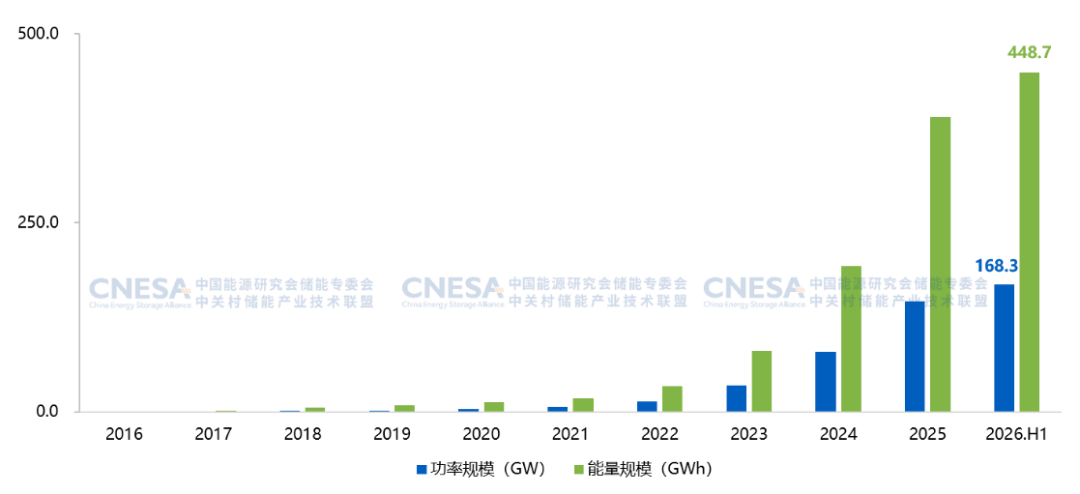
▲中国新型储能累计装机规模(截至2026.H1)。来源:CNESA DataLink
中关村储能产业技术联盟理事长陈海生认为,新增装机回落,并非需求萎缩,而是储能建设节奏正从前期的爆发式扩张回归常态,增量市场正在经历由“数量扩张”向“规模与结构优化”转变。其中,大型储能电站逐步成为新增市场的重要组成部分,储能长时化趋势进一步显现。
数据显示,上半年储能新增投运项目数量同比下降51%,百兆瓦级以上项目数量占比同比提升8%。与此同时,新增投运项目平均储能时长达到2.69小时,同比增长2.3%;4小时以上项目数量占比进一步提升,同比提升4.8%。远景科技集团高级副总裁田庆军判断,6-8小时长时储能将成为主流,"十五五"期间风光新能源装机年均在2.5亿-3亿千瓦以上,电网面临接入和消纳双重考验,政策层面容量电价机制正向6小时及以上系统倾斜,加速长时储能发展。
独立储能的市场主体地位持续强化,上半年新增装机达15.1GW,装机占比69.3%,提升13.9个百分点,成为新增市场的绝对主力。
田庆军进一步指出,储能在新型电力系统中的价值创造场景正日益丰富。新能源置信出力、绿色算力、绿色氢氨醇、零碳园区等将成为核心应用场景,预计未来五年新型储能平均每年新增装机在3亿千瓦时以上。
这一变化与政策导向密切相关。年初发布的114号文件明确,电力现货市场连续运行后有序建立发电侧可靠容量补偿机制,首次从国家制度层面承认新型储能的容量价值。甘肃、吉林、陕西、新疆、湖北、宁夏、青海等地已陆续出台实施细则,储能收入结构正从单一价差逐步走向容量、电量与辅助服务的多元组合。
目前,储能已获与火电、新能源同等市场主体地位,正从政策驱动转向市场驱动,现货和辅助服务市场是参与最活跃的领域。今年上半年全国新型储能累计充放电637亿千瓦时,利用小时数为573小时。
02传统套利空间持续收窄价值兑现机制仍待完善
随着国内电力现货市场常态化运行,多地峰谷价差持续收窄。根据CNESA不完全统计,上半年全国系统运行费同比接近翻倍,22个省份储能充电分摊费用超过0.1元/千瓦时,7个省份突破0.15元/千瓦时,费用均值同比上涨90.3%,进一步挤压盈利空间,"低充高放"模式已难以为继。
北京电力交易中心市场部主任张显会上指出,目前储能参与市场交易品种有待丰富,容量价值回收渠道窄,多元价值难以充分兑现。目前,全国9个省份出台了独立储能容量电价细则,绝大多数地区尚未建立覆盖全周期储能容量价值的补偿机制,储能收益高度依赖短期行情,项目长期投资预期偏弱,部分电站面临阶段性经营承压甚至“即投即亏”的困境。据其透露,国内多数省份现货年均价差约0.3元/kWh,仅靠现货与辅助服务难以实现收支平衡,近3000万元的年度缺口仍需依赖容量租赁等政策性收入填补。
田庆军对此进一步警示,国内绝大多数独立储能电站的经济性分析基于假设,但政策与市场持续变化,而电站资产寿命长达15至20年。他做过初步测算:一个中等省份调频市场全部放开约10-20亿元/年,仅能支撑约10GW储能;维持较好价差的现货市场天花板约20GW,超过则价差快速收窄;容量电价若时长达不到6小时,扣除系统运行费后所剩无几。这种极不稳定的商业模式下,未来大量储能电站可能成为不良资产。
此外,储能定位仍待理顺,配储调用效率有待提高,调节潜力释放尚不充分。
03竞争赛道全面升级:从设备比拼转向一体化资产能力角逐
市场变局同步重塑了行业竞争格局。上半年储能招标市场呈现明显变化,具备电力系统长期深耕经验的发电企业和电网系企业中标占比持续提升,凭借成熟的涉网适配技术、严苛的并网调试经验及大型项目履约能力,逐步占据市场主导地位。行业竞争逻辑由此迭代,彻底告别单纯的标准化设备价格竞争,转向可稳定并网、精准调度、多元创收、长期保值的一体化电力资产交付能力的全面较量。
伴随竞争重心向综合资产能力转移,产业链头部企业持续通过技术革新与运营模式升级,适配储能大型化、长时化、智能化的发展趋势。上半年,远景等民营企业及地方能源集团在新增项目中的参与度持续提升,独立储能投资领域中民营企业占比稳步增长。
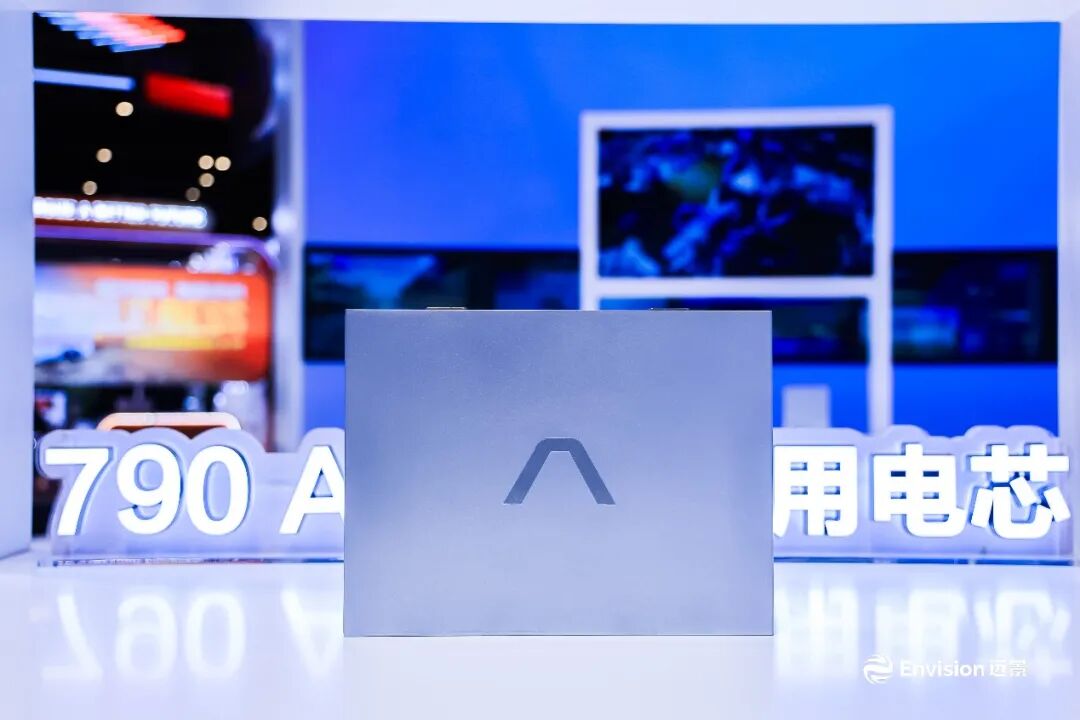
在硬件层面,头部企业正在通过电芯容量迭代重新定义系统的成本与效率边界。远景推出的790Ah超大容量方壳卷绕储能电芯,从系统整体最优设计出发,与EN 12.5MWh AI储能系统实现一体化研发适配。相较行业主流方案,该产品可将单GWh电站电芯用量降至约39.6万只,较314Ah方案减少60%,整站BOP成本节约超1500万元/GWh,占地面积缩减37.6%;配合超12000次循环寿命与不低于96%的能量效率,可实现全生命周期度电成本下降超20%,场站IRR提升4至8个百分点。
在智能运营层面,远景始终将储能定义为“交易型资产”。“天机”气象大模型与“天枢”能源大模型支撑的交易智能体,可将日前及实时节点电价预测准确率做到90%以上,高出行业均值5至10个百分点;电站可用度维持在99.9%以上,系统能效超过91%。构网能力方面,景怡查干哈达4GWh电站一次性通过电网“三充三放”验证,构网模型获欧洲及澳大利亚第三方机构认证。
市场也持续对这一能力闭环给予正向反馈。今年以来,远景已获得英国Statera等海外标杆项目订单,790Ah电芯超50%产能被海外客户提前锁定。在内蒙古赤峰,远景打造的全球最大离网型风光储项目,通过储能平抑新能源波动后直接供电负荷,使新能源电站首次具备可调度、可置信的主体电源特征——为储能从电网辅助角色走向新型电力系统核心支撑提供了实践样本。
从电芯到系统,从气象预测到电力交易,从单一储能到风光储协同,远景构建的闭环能力正回应储能行业进入“下半场”后的核心命题。
可以确定的是,储能产业已告别政策补贴驱动下的粗放增长阶段,转而进入依靠技术进步、运营优化和价值挖掘驱动的高质量发展周期。在这一周期中,具备系统集成能力、智能运营水平和全生命周期服务实力的企业,将在新一轮行业洗牌中获得更主动的竞争位置。
田庆军最后呼吁,储能的未来充满希望,但行业需要保持敬畏。只有拒绝内卷、尊重科学、夯实运营,才能把这一历史机遇转化为可持续的产业价值,让储能真正成为新型电力系统的稳定支撑,并作为中国方案走向全球、服务世界能源转型。
· END·