这是思维AI社的第81篇原创
全文约1820字,阅读时长预计6分钟
这两天被宇树科技IPO注册生效的消息刷屏了,说实话,一点都不意外。
真正让我愣了一下的是审核速度:3月20日递交申请,7月2日拿到批文,全程104天。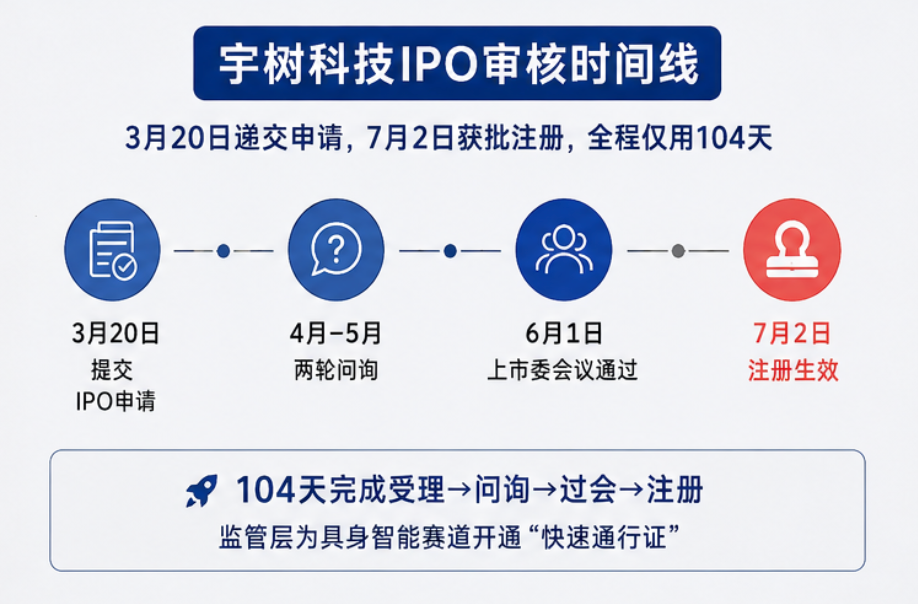

这是什么概念?
很多公司光走一轮问询就要半年,宇树两轮问询+过会+注册,三个多月搞定。
你可以把它理解成监管层给具身智能赛道开了一张"快速通行证"。
这件事的分量,远不止"又一家硬科技公司上市"这么简单。
为什么是宇树,为什么这么快
很多人是从春晚秧BOT才认识宇树的,其实这家公司已经悄悄干了快10年。
2013年,王兴兴还在上海大学读研究生的时候,就开始琢磨做机器狗。
那时候全球足式机器人基本被波士顿动力一家垄断,走的是液压路线,力量大但成本极高,一台Spot要卖7万美元。
王兴兴选了一条完全不同的路:外转子无刷电机。
说起来也简单——普通电机是里面转外面不动,外转子电机反过来,外壳转、线圈固定,力臂更长,同样体积下扭矩更大,还没有碳刷磨损。
但真正的意义不在技术本身,而在成本结构:液压系统的核心零部件高度依赖海外供应商,而电机可以自研。
这个选择,从一开始就给宇树的产品定价设了一个天花板——一个比竞争对手低得多的天花板。
2016年,王兴兴的第一款机器狗XDog在海外媒体意外出圈。波士顿动力同类产品卖25万美元,XDog研发成本不到2万元人民币。
这个对比被广泛传播,投资人主动找上门,他果断从大疆离职——那时候他刚去大疆3个月。
创业头两年并不好过。
天使轮200万很快花光,产品还没稳定现金流,融资屡屡碰壁。他拿出自己的钱给员工发工资,带着四五十页BP见了无数投资人,大多数人拒绝了他。
初心资本创始人田江川后来写过一封公开信,说她第一次见王兴兴时在内部纪要上写了四个字:"背景草根"。
有兴趣的朋友可以看看原文,投资宇树的故事:我的错误、思考和成长
理由很简单——上海大学,学历一般。那一次她没投。
后来因为南京大学AI实验室长期采购宇树机器人,"一狗难求",她才重新联系上王兴兴,赶上了Pre-A轮。
从机器狗到人形机器人,三年营收翻十倍
宇树的产品迭代路线,说穿了就是一句话:价格往下降,能力往上升。
2020年A1机器狗,售价首次下探到1万美元出头,开始大量进入海外科研机构;2021年Go1消费版,起售价1.6万人民币;2023年Go2,直接把机器狗价格压到1万元以内。同期波士顿动力的Spot,售价从未低于7万美元。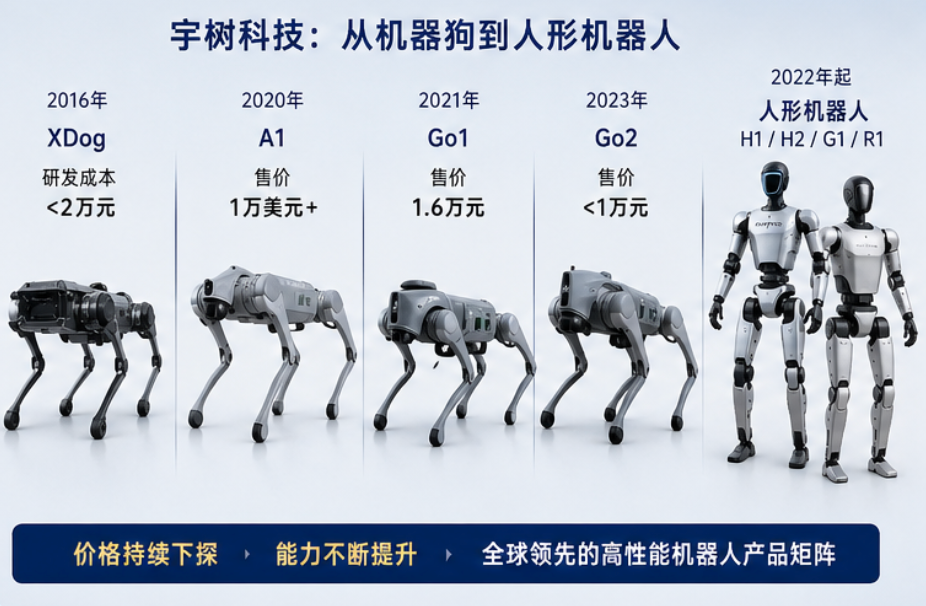
王兴兴说过一句话我很认同:"很多人觉得我有量了就能降成本,这纯粹是幻觉。"量产的规模效应是真实的,但前提是成本逻辑在设计阶段就嵌进去了——量产只能放大优势,不能凭空创造它。
2022年前后,宇树开始从四足机器人切进人形机器人。
H1、H2全尺寸人形、G1中型、R1轻量级,产品矩阵快速铺开。
然后就是2025年春晚——16台H1机器人跳秧歌舞,那一夜,宇树的电话被打爆了。
不是被记者打爆的,是被投资人打爆的。
那些之前看不上、摸不透、投不到的基金经理,连夜找每一条可能的入场途径。
招股书里的数字更吓人:2023年营收1.59亿,2024年3.92亿,2025年17.08亿,三年复合增长率226%。
扣非净利润从亏损到2025年的6亿,毛利率60.13%——这个毛利率在全球机器人制造企业里,是顶尖水平。
核心原因就一个:全栈自研,核心部件自研自产率超过90%。
2025年人形机器人出货量超过5500台,全球市占率32.4%,全球第一。
而且到了2025年三季度,人形机器人业务收入占比已经达到51.53%,首次超越四足机器人——这家公司已经悄悄完成了从"机器狗公司"到"人形机器人公司"的转身。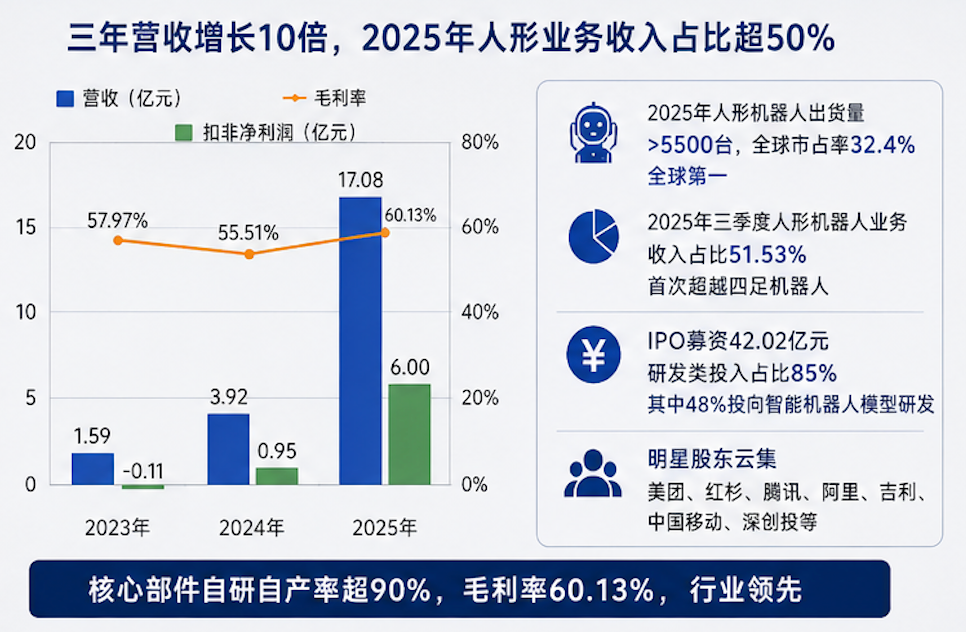
42亿募资,48%砸向大模型
这次IPO发行估值约420亿,募资42.02亿,钱花在哪是最值得关注的。
四个方向:智能机器人模型研发、机器人本体研发、新型智能机器人产品开发、制造基地建设。
其中研发类投入占比85%,光"智能机器人模型研发"这一项就占了将近一半。
这说明什么?宇树自己最清楚短板在哪。
前面说的电机、运动控制、本体制造,这些都是宇树的强项——说白了就是"小脑"发达,平衡、行走、动作协调能力一流。
但"大脑"呢?具身大模型、环境理解、自主决策能力,这些是宇树相对薄弱的地方。
招股书里也承认了:前期研发侧重本体与小脑,在具身大模型方面投入相对较少,2024年起才逐步加强。
所以这42亿里将近20亿砸向大模型,就是奔着补齐"大脑"去的。这个逻辑非常清晰——运动控制的壁垒已经建立起来了,接下来拼的是智能。
有意思的是股东名单。美团、红杉、经纬、顺为、腾讯、阿里、吉利、中国移动、深创投……基本上你能想到的明星资本全在里面。
但创始人王兴兴通过表决权差异安排,仍然控制着68.78%的表决权。
技术创始人对公司的绝对掌控,这在硬科技公司里越来越常见了。
第一股的意义:成为具身智能行业的“锚”
宇树这次之所以被称为"A股人形机器人第一股",不只是因为它第一个拿到批文,更因为它是第一个真正实现规模化盈利的人形机器人整机公司。
放眼整个行业,2026年被公认为人形机器人规模化商业化元年。
什么概念?2025年全球出货量才1.8万台,2026年国内意向订单已经突破12万台。
特斯拉Optimus在弗里蒙特工厂改造产线,目标周产千台;国内智元已经下线第15000台机器人,优必选新品发布就拿了1.3万台订单。
赛道从"比拼技术参数"切换到"比拼量产能力、交付能力、场景适配能力"的时候,先上市的那家就成了整个行业的估值锚。
宇树的发行定价、上市后的市值表现,会直接影响后面冲刺IPO的云深处、乐聚这些公司,也会影响整个产业链的估值体系。
上游的绿的谐波、双环传动、汇川技术,中游的整机厂,下游的场景应用方,都会盯着这个锚。
更重要的是信号意义。
104天闪电过会,监管层用行动给具身智能定调:这是硬科技,是新质生产力,是需要加速支持的方向。
10年前,一个研究生在实验室里用一块电机捣鼓出一台机器狗。
10年后,这家公司估值420亿,要登陆科创板了。
这故事挺励志的,但更励志的是——它可能只是刚刚开始。
文章内容均来源于公开信息整理
工作之余随便写写分享,仅代表个人观点