
藏在深科技里的隐性价值炸弹:昂纳科技冲刺科创板 IPO,16.34% 股权即将迎来价值重估。
A 股市场向来偏爱摆在明面上的业绩,很多投资者习惯盯着已披露的营收、净利润选股,却很少愿意沉下心挖掘上市公司隐藏的暗线资产。深科技当下被市场反复热议的,永远是存储封测龙头这张明牌:2025 年全年营收 157 亿元,归母净利润 11.36 亿元,主业经营稳健,业绩增长确定性拉满。
但绝大多数散户不知道,这家看似靠着封测稳扎稳打的企业,手里还攥着一张足以重塑估值的王牌 —— 持有全球光通信龙头昂纳科技 16.34% 的股权。
随着昂纳科创板 IPO 进入辅导收官阶段,这笔蛰伏多年的股权投资,马上就要迎来价值重估的爆发时刻。
从港股私有化回归 A 股全球光器件龙头登陆科创板近在眼前
昂纳科技 2000 年扎根深圳,2010 年成功登陆港交所,深耕光器件行业二十余年,2024 年顺利完成私有化退市,正式开启回归 A 股之路。早在 2023 年公司就启动了科创板 IPO 辅导,截至 2026 年 4 月 15 日,第十三期辅导报告已经公示,辅导工作进入收尾阶段。
按照当前的审核节奏,行业普遍预判,公司将在 2026 年二季度至三季度完成辅导验收、向上交所递交 IPO 申报材料,最快有望在 2027 年上半年正式登陆科创板。
这家即将登陆 A 股的硬科技企业,行业话语权到底有多强?三组硬核数据足以印证行业地位:
1.光隔离器全球市占率稳居第一,份额接近 40%,是全球 AI 算力数据中心必不可少的核心元器件供应商;
2.光无源器件全球排名第三,全球市占率 21%,深度覆盖电信、云计算两大高景气赛道;
3.综合实力跻身全球光器件厂商第九名,无源打底、有源突破,技术护城河足够深厚。
客户资源更是拉满顶配,深度绑定英伟达、微软、Meta、中际旭创等海内外行业巨头。随着 AI 算力需求爆发,公司 800G 高速光模块在 2025 年实现大批量出货,充分吃下本轮算力基建红利;下一代 1.6T 光模块已经完成头部客户送样认证,同时提前卡位 CPO 共封装光学技术赛道,研发实力稳居全球第一梯队,妥妥的 AI 光互联核心赛道优质资产。
手握 16.34% 股权
深科技即将解锁百亿级隐性资产增量
深科技通过全资子公司深科技香港持有昂纳科技 16.34% 股份,是仅次于创始团队的第二大股东。翻看 Pre-IPO 股东名单,正心谷资本、招银国际、中芯聚源一众一线知名机构扎堆入局,资本用真金白银认可了昂纳的成长潜力。
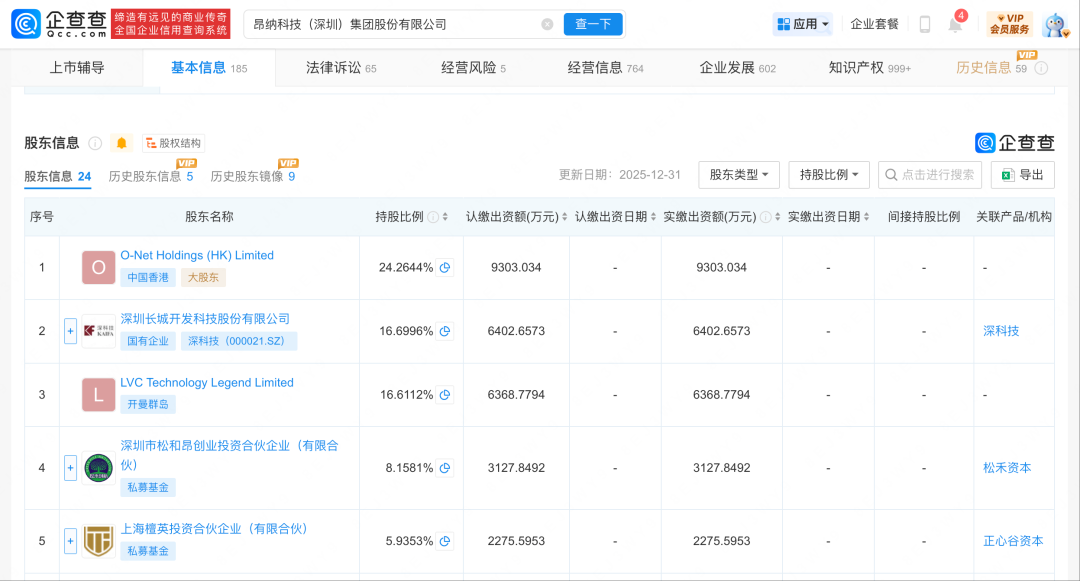
(图片来源:企查查)
AI 浪潮之下,公司业绩进入高速增长通道,成长爆发力肉眼可见:
2024 年,昂纳科技全球合并营收约 8.8 亿美元;
依托 800G 光模块大规模放量,机构预测 2025 年营收将达到 12-13 亿美元,同比增速超 35%;
伴随 1.6T 产品落地、CPO 技术商业化提速,2026 年营收有望冲击 18-20 亿美元,同比增速预计高达 50%。
放眼全球产业链,海外光器件大厂远期产能早已被云厂商提前锁定,1.6T 高端光模块单只售价维持在 8000-10000 美元高位,供需紧张格局短期很难扭转,昂纳作为上游核心厂商,将持续享受行业高景气红利。
再来看最受市场关注的估值空间:当前昂纳 Pre-IPO 阶段市场估值约 150 亿元,对标 A 股光通信赛道龙头,中际旭创市值突破 2000 亿元,新易盛千亿市值稳稳站住。结合行业地位、客户壁垒与技术布局,市场一致预期,昂纳登陆科创板后合理估值区间将落在 500 亿 - 1000 亿元。
简单算一笔账:目前深科技这笔股权对应价值仅 24.5 亿元,一旦上市完成估值重估,对应股权价值直接飙升至 80 亿 - 160 亿元。反观当下深科技总市值仅 460 亿元,单单这笔隐藏股权就能带来 55 亿 - 135 亿元的市值增量,市场现在给的估值,明显没有包含这笔重磅隐性资产。
不止财务投资
光电融合下的战略协同才是长期溢价
很多投资者简单把这笔投资定性为财务投资,其实严重低估了两家企业绑定的深层价值。
AI 数据中心两大核心硬件底座,恰好被两家企业完美覆盖:深科技深耕存储芯片封测,守住 AI 算力的存储底座;昂纳发力高速光通信器件,筑牢算力集群的数据传输底座。而当下行业最大的技术变革风口 ——CPO 共封装光学,正在打破封测与光通信的行业边界,将光引擎与芯片封装深度结合。
(图片来源:公司官网)
一边是高端封测工艺,一边是顶尖光器件技术,两家企业天然具备协同研发、供应链互补、客户资源共享的优势,未来有望打造国内稀缺的 “存储封测 + 高速光互联 + 光电合封” 一体化产业布局,这份产业协同带来的长期溢价,远不是短期股权增值能够衡量的。
巨大预期差出现
绝大多数人还没看懂深科技的隐藏逻辑
当下市场对于深科技的分析,几乎全部聚焦在存储封测主业的业绩稳定性上,大家盯着营收、产能、行业周期反复博弈,却极少有人去深挖昂纳科技 IPO 带来的股权重估红利。
信息差造就预期差,这正是当下深科技最大的投资看点。光通信赛道正处在 AI 算力拉动的超级景气周期里,不少头部企业实现营收翻倍、业绩数倍增长,而昂纳手握技术、订单、客户三重壁垒,上市之后估值弹性极具想象空间。
市场如今只给深科技的主业定价,却完全忽略了手里这张即将翻开的王牌。等到昂纳 IPO 申报、辅导验收等关键节点陆续落地,资金开始挖掘这笔隐性资产的时候,股权带来的估值溢价,大概率早已不会留给低位布局的机会。
明牌是稳健的存储封测,暗牌是即将登陆科创板的光通信龙头。读懂这层预期差,才算真正看懂深科技的价值天花板。
END
免责声明:本文仅基于公开信息做产业逻辑梳理分析,不构成任何投资建议,股市有风险,投资需谨慎,所有交易决策请投资者自主判断、自负盈亏。