
 ©潮涌AI编辑部
8月10日,五一视界(06651.HK)发布2026年中期业绩。
上半年收入1.24亿元,同比增长129.8%;期内亏损同比收窄25.5%。公司不派发中期股息。
这份财报最重要的信号藏在收入结构里:51Sim(智能驾驶仿真)上半年收入5,124万元,同比增长545.2%,占总收入比例从14.8%升至41.4%。物理AI业务从补充角色变成了增长引擎。
51Sim的主角时刻
51Sim是五一视界的智能驾驶仿真平台。
弗若斯特沙利文数据显示,它以53.5%的市场份额位居中国端到端高阶智驾仿真市场第一,已服务全球超100家客户,覆盖主流主机厂、自动驾驶算法公司、Tier1供应商及检测认证机构。但市占率第一不等于收入第一。
此前51Sim的收入体量远不及51Aes(数字孪生业务),直到这份中报,情况变了:51Aes收入7,233万元,同比增长约65%,保持稳健增长;51Sim收入5,124万元,同比增长545.2%,从14.8%冲到41.4%。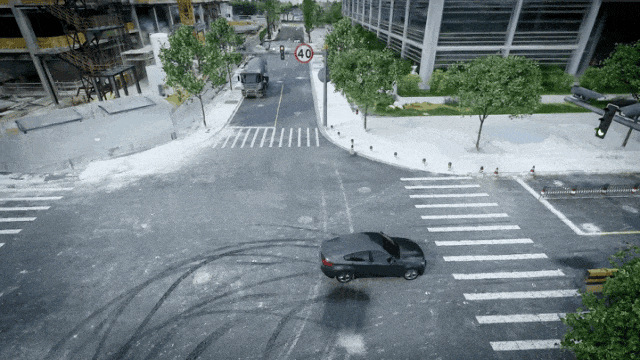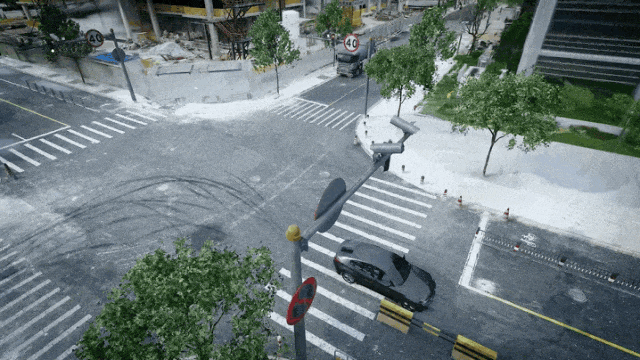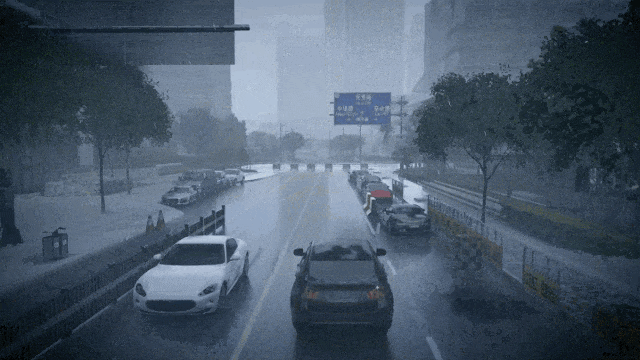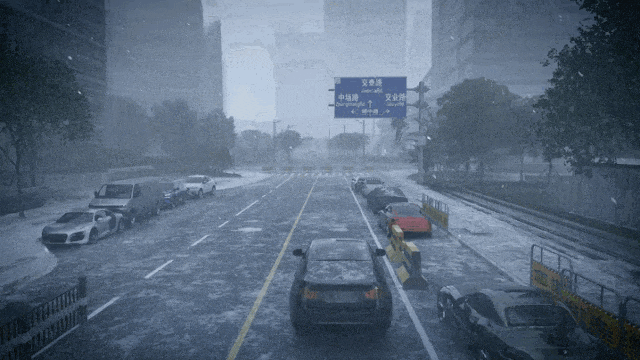
51Sim智驾仿真平台
这意味着五一视界的收入结构正在发生质变。
公司自己在公告中确认:51Sim已从“第二曲线增量补充业务”升级为“核心增长引擎业务”。
驱动力来自两个方向。
一是L3自动驾驶强标发布,仿真验证被纳入准入审查要求,仿真平台从“效率工具”升级为“产业基础设施”;二是端到端智能驾驶成为主流技术路线后,车企对高保真仿真环境的需求呈指数级增长。
下半年,51Sim将迭代SimOne 3.X(L2-L4准入)与SimOne 4.X(4DGS+世界模型),后者试图将仿真平台从“测试验证工具”升级为“智能体训练环境”。
物理AI闭环的稀缺性
IDC发布的《从数字AI到物理AI》产业图谱将五一视界同时定位于“模型与策略”“仿真与验证平台”及“场景数据与合成数据”三大软件基础设施模块。
这意味着五一视界在物理AI软件层是唯一一个覆盖全链条的企业。它的上游对接NVIDIA、摩尔线程等芯片算力厂商,下游服务自动驾驶与具身智能终端。
“算力—仿真—数据”的三位一体闭环,在物理AI赛道里是稀缺的生态位。51Sim主导的研究成果获AAAI 2026国际顶会录用,从学术维度也佐证了其技术含金量。
具身智能的新战场
五一视界在财报中披露了两款具身智能新品:AperData和AperOne。
AperData定位具身智能数据平台,解决机器人行业“数据稀缺”的痛点。真实场景数据采集成本高、覆盖有限,AperData试图通过合成数据的方式降低门槛。
AperOne则是仿真训练平台,解决“容错率低”的问题。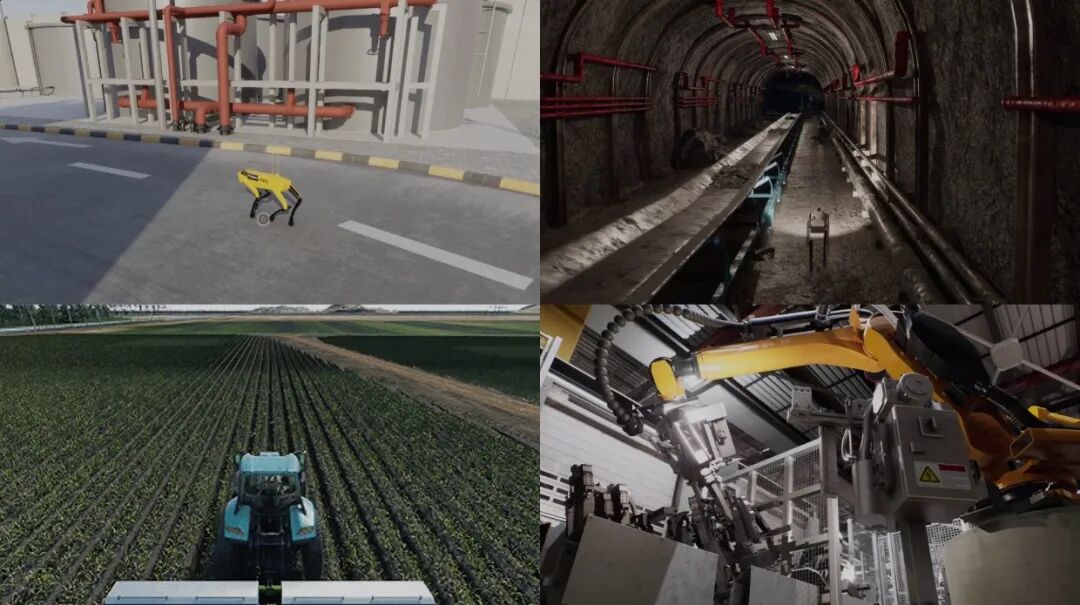
AperOne仿真训练平台
机器人在真实环境中试错代价高,AperOne提供虚拟环境让机器人在部署前完成大规模训练与验证。这个逻辑与51Sim在智驾领域的路径一致:先在虚拟环境生成并验证数据,再回到真实场景部署。
下半年两款产品进入商业化落地阶段,年内AperOne目标实现千台级具身机器人真实部署。
空天数据卡位
财报中另一个值得注意的布局是公司联合环天智慧启动全球首颗物理AI专用商业遥感卫星ECS-1的研制。
这意味着五一视界正在从“地面仿真”向“空天地一体化数据”扩展,打通物理世界数据获取的全链路。对公司而言,ECS-1是一个中长期布局。
短期看,它更像是“地球克隆计划”从地面向近地轨道的空间延伸;长期看,如果物理AI的数据需求持续放大,拥有空天数据来源将成为差异化优势。
组织效率与创始人对赌
一个值得注意的数据是:公司全员人均效能同比提升143.82%。这意味着五一视界在收入翻番的同时,人效也在同步提升,不是靠堆人头换增长。
创始人李熠通过ESOP行权7,647,619股(约占总股本1.8%),但这些股份须待公司市值达到千亿港元方可全部解锁。
这种“千亿对赌”在港股科技公司中并不多见,传递的信号是创始人把自身利益与公司的长期市值深度绑定。
沙利文预测,中国物理AI仿真及数据平台市场到2030年将超过1,800亿元,其中智驾仿真将超650亿元。
五一视界已经站在了赛道的有利位置上。