编者按:本文整理自具脑磐石联合创始人兼 COO 刘晋宇在星河频率线上沙龙中的分享,内容经星河频率编辑。
过去几年,具身智能进入快速发展阶段。随着大模型快速发展,机器人本体持续升级,VLA、世界模型、类脑智能等技术路线不断涌现,行业迎来了前所未有的发展热潮。
但当技术不断突破、资本持续涌入之后,一个更关键的问题开始摆在所有企业面前:机器人究竟如何走向商业化?
从当前行业实践来看,模型只是基础起点,真正决定企业能否持续发展的,不仅是技术能力,更是细分场景选择、工程交付和商业闭环。
具身智能的发展,也正从技术竞争逐渐迈向商业竞争。

技术路线仍在分化,产业开始寻找确定性
近年来,VLA 逐渐成为当前最成熟的工程化方案之一,使机器人能够融合视觉、语言和动作能力,在工业制造、仓储物流、零售服务等标准化场景中实现初步落地。
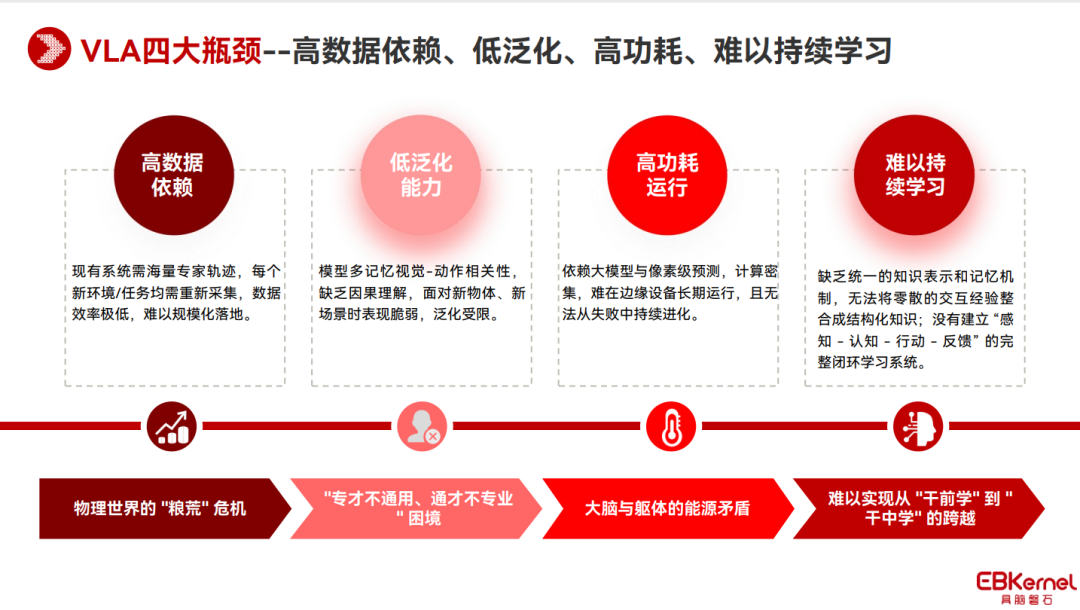
不过,随着机器人开始进入更多真实场景,VLA 的局限性也逐渐显现。高数据依赖、低泛化能力、高功耗运行以及难以持续学习,仍是制约其进一步走向通用智能和规模化应用的四大瓶颈。
因此,行业开始探索新的技术路线。
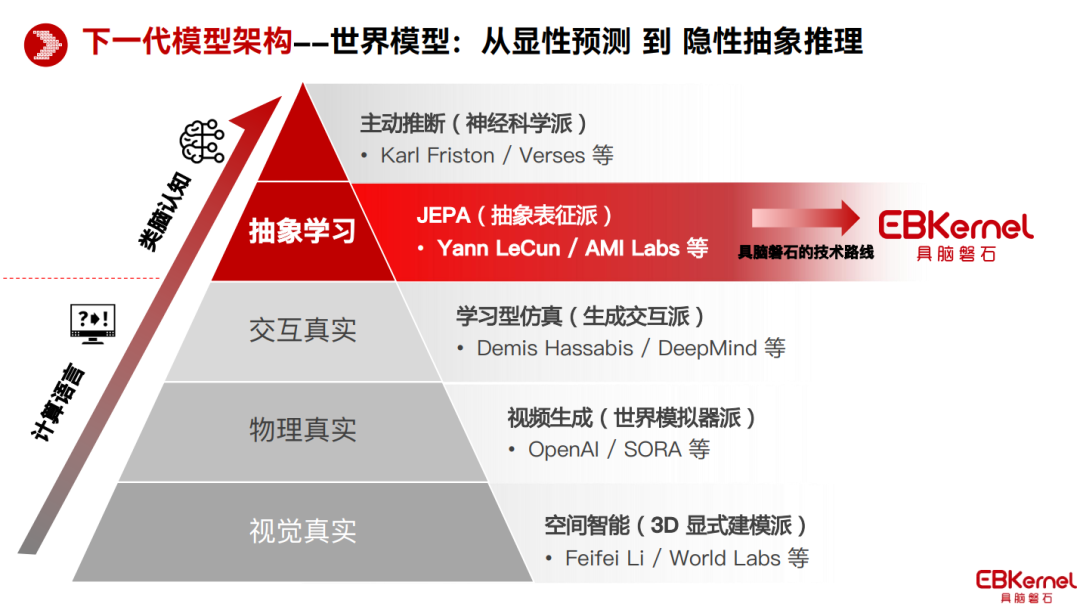
一类以世界模型为代表的生成式路线,希望通过预测物理世界的演化过程,让机器人能够在行动之前完成推演和规划。
另一类则以 JEPA、类脑智能等认知架构为代表,更强调机器人对物理世界的抽象理解,希望降低对海量数据的依赖,提升持续学习和泛化能力。
不过,目前这些路线仍处于产业化早期阶段,距离大规模工程落地还有一定距离。
对于行业来说,真正值得关注的,不是某一种路线是否「绝对正确」,而是哪一种路线最先形成可复制、可交付、可规模化的能力。
在这一方向上,具脑磐石选择了基于 JEPA 架构的发展路线,并融合类脑智能机制,探索打造「认知世界模型」。
其目标并不是简单提升模型规模,而是让机器人具备更强的泛化能力、更低的数据依赖、持续学习能力以及更低功耗,从而推动具身智能从模仿执行走向理解、推理与自主学习。

商业化的关键是场景选择
站在当前的发展阶段,具身智能要真正实现落地,首先需要回答的是场景选择的问题。
从当前行业的发展来看,具身智能主要存在两条发展路径:ToB 和 ToC。
ToB 更关注生产力价值。
对于企业客户来说,具身机器人真正带来的,不是一个新奇的产品,而是一种劳动力服务。
无论是在工业场景承担搬运、运输等工作,还是在商业场景与人协作完成服务,本质上都是通过补充劳动力、提升协作能力,让机器人真正进入生产和运营环节。
例如,Figure AI 的人形机器人已进入宝马工厂,承担车身钣金件搬运、上下料等重复性工序,帮助员工完成高强度、重复性的生产任务而非直接参与复杂装配。
从当前的产业实践来看,机器人率先替代的,并不是最复杂精细的工作,而是相对结构化但又有一定泛化性要求、重复性强、劳动负荷大的基础工序。
相比之下,ToC 更偏向情绪价值。
以日本 GROOVE X 推出的 LOVOT 为代表,这类产品并不强调替代家务劳动,而是通过情感交互和陪伴体验建立用户价值。
现阶段,面向家庭的通用泛化能力仍然面临较大挑战,因此更现实的切入方式,是结合大模型、情绪感知、意图理解等能力,从陪伴、交互、娱乐等方向建立用户价值。
两条路径没有绝对的优劣,更多是在当前技术边界下作出的不同选择。
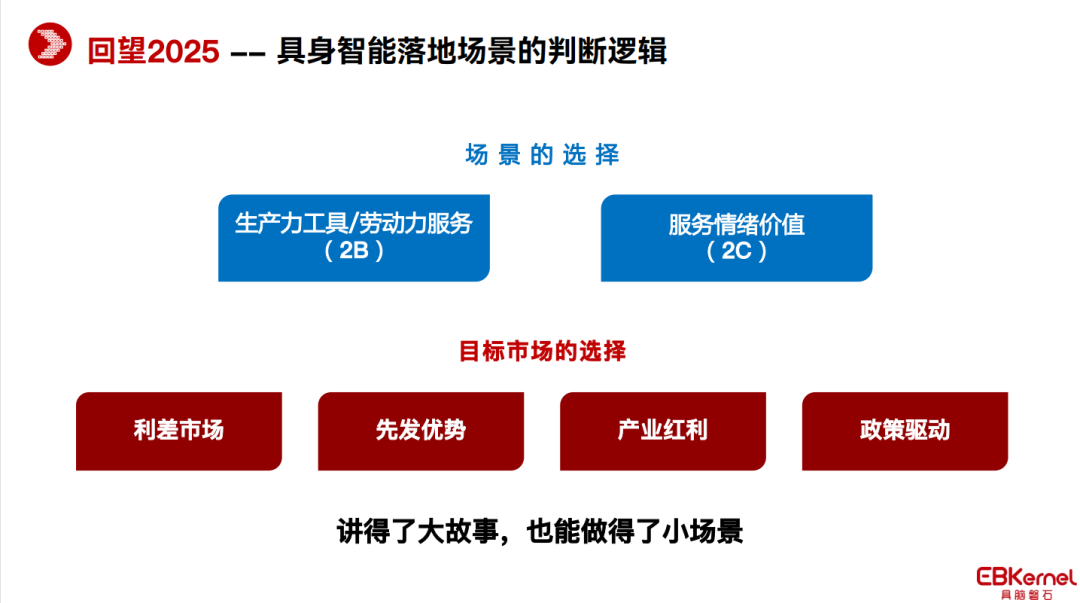
从长期来看,商用场景并不是家庭机器人的替代路线,而更可能是通向家庭应用的必经阶段。
零售中的货架取放、酒店客房清洁、康养中的陪护协作等商用任务,与家庭环境中的取放、清洁、服务等能力高度重合,能够持续积累机器人在真实场景中的交互和执行能力。
因此,未来 3-5 年,机器人更有可能先在零售、酒店、康养等商用垂直场景完成能力验证和商业闭环,再逐步向家庭市场拓展。
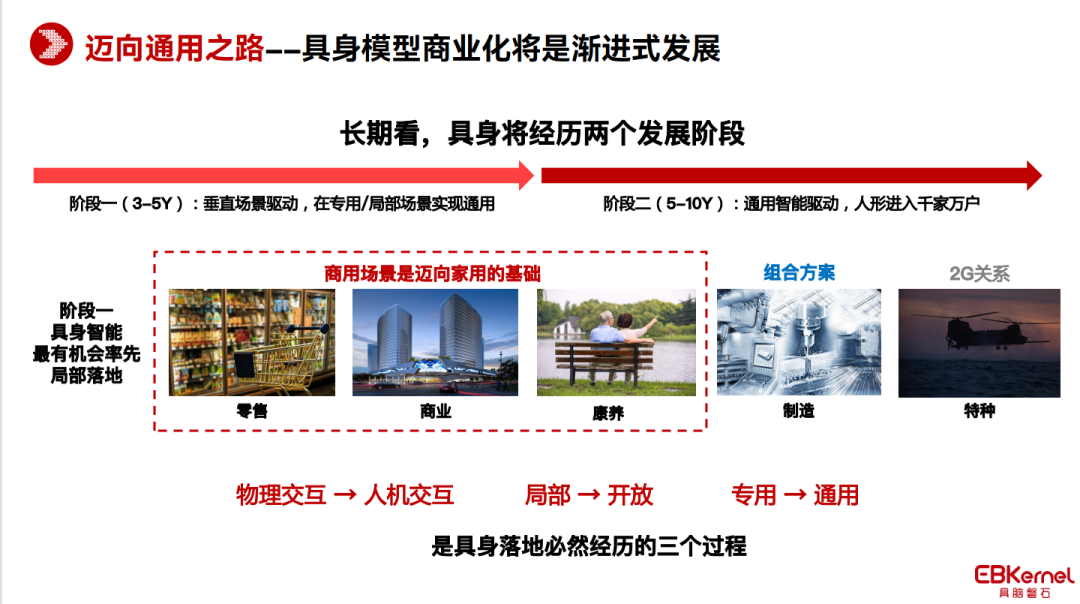
确定方向之后,更重要的是找到适合自己的目标市场。真正能够率先实现落地的,并不是覆盖所有场景,而是在适合自己的细分行业建立优势。
无论是寻找能够形成利润空间的市场,还是抢占先发优势,或是结合劳动力供给变化、产业需求以及政策推动带来的机会,最终都要回到一个具体场景,把能力真正落到客户的实际需求中。
讲得了长期的发展故事,也要做得了真实的小场景。
对于仍处于产业转化早期的具身智能来说,商业化不是一次性完成的,而是在一个又一个具体场景中逐步验证出来的。

商业化竞争,拼的是系统能力
从整个行业来看,当前具身智能仍然处在从 0 到 1 的阶段,无论模型能力提升多快,真正的大规模爆发都还没有到来。
机器人不是只要「聪明」就够了,它还必须稳定、可靠、可控,并且能在客户愿意付费的场景里持续创造价值。
不同应用场景,对机器人能力的要求也并不相同。
如果放在家庭这样的开放环境里,今天的机器人更像两到四岁的孩子:能理解简单指令,能完成基础交互,也具备一定学习能力,但距离真正意义上的通用智能还有很长的路要走。
可如果放到工业场景,情况就完全不同了。
搬运、上下料、分拣等标准化任务,机器人已经能够承担相当一部分工作,甚至在某些固定流程中,已经接近成年人完成固定任务的水平。
这说明开放环境和标准化环境,对智能的要求完全不同。
也正因为如此,现阶段最现实的路径不是追求机器人一步到位地替代人类,而是围绕人机协作寻找价值。
当下,「一脑多机」正成为不少企业探索的方向。包括具脑磐石在内,智元机器人、蚂蚁灵波等玩家都在尝试以统一具身模型适配不同机器人本体,希望提升模型复用能力、降低部署成本。
但从当前阶段来看,不同机器人在本体结构、驱动方式以及控制接口上的差异,仍然带来了较高的适配成本。
对于创业公司来说,这意味着一个非常现实的选择:与其一开始就追逐「大而全」的通用机器人,不如先深耕一个垂直行业,在细分场景里建立技术壁垒和客户认知。
先把一个场景做透,再逐步扩展,往往比一开始就讲通用故事更容易活下来。
一个容易被忽略的误区是「量产陷阱」。量产代表的是制造能力,而非商业化能力。
如果产品尚未完成场景验证,过早追求规模化生产,不仅难以实现规模部署,反而可能持续消耗企业现金流。
与此同时,全球市场也正在成为不少机器人企业的重要增长方向。
对于具身智能而言,出海的核心并不是哪里市场大,而是哪里更容易跑通商业闭环。
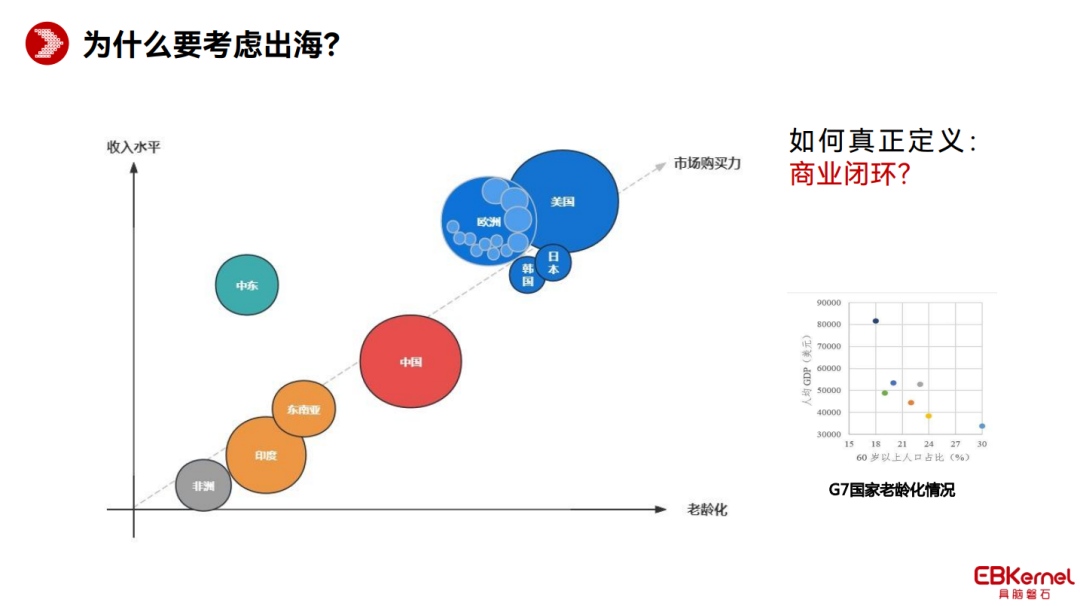
日本等老龄化程度较高的国家,劳动力短缺已经成为制造业现实问题,对机器人替代劳动具有更强需求。
而中东虽然老龄化程度不高,但由于本地服务业长期依赖海外劳动力,同时具备较高支付能力,因此同样具备机器人商业化潜力。
相比之下,部分仍处于人口红利阶段的发展中国家,机器人替代人工的经济性暂时并不明显。
这意味着,机器人企业出海首先选择的,不一定是市场最大的地区,而是最容易验证商业模式的市场。
未来机器人企业的全球化竞争,比拼的不只是产品能力,更是寻找正确市场、验证商业模式的能力。
对于仍处于产业早期的具身智能而言,技术突破并不会自动转化为产业优势。
真正决定企业能否建立长期优势的,在于能否围绕目标市场持续打磨产品、积累行业经验,并将一次次场景实践转化为产品能力和工程能力。
对于具身智能企业而言,这些在真实商业环境中沉淀下来的能力,往往比单一的技术突破更难复制。
归根结底,具身智能进入下半场之后,比拼的不仅是模型能力,更是企业将技术、产品、工程与市场不断打通的商业化能力。
因此,未来机器人企业真正需要思考的,不只是如何做出更强的机器人,更是如何构建持续实现技术价值的商业化能力。