来源 | 家电派( jiadpai )
作者 | 小小

就在8月24日,石头科技(688169.SH)发布了2026年半年报,数据直接把我看精神了:上半年营收100.84亿元,同比增长27.60%;归母净利润9.86亿元,同比增长45.60%!
更值得细品的是,归母净利润增速(45.6%)跑赢了营收增速(27.6%),而更能反映真实经营状况的扣非净利润增速(60.74%) 更是营收增速的两倍多。翻译成人话就是:不仅赚得多了,还赚得比以前更高效了。
行业在挤水分,它却在吃肉
先看看大环境。2026年上半年,国内清洁电器整体零售额同比微降0.28%,洗地机均价跌了11.71%,扫地机均价也降了1.11%。国补退坡,消费收紧,整个行业都在承压。
但就在同行“渡劫”的时候,石头科技的市场份额反而像坐了火箭。扫地机器人市占率冲到30.59%,同比提升3.86个百分点;洗地机市场份额飙到22.45%,排名跃升行业第二,零售额同比增长超过40%。
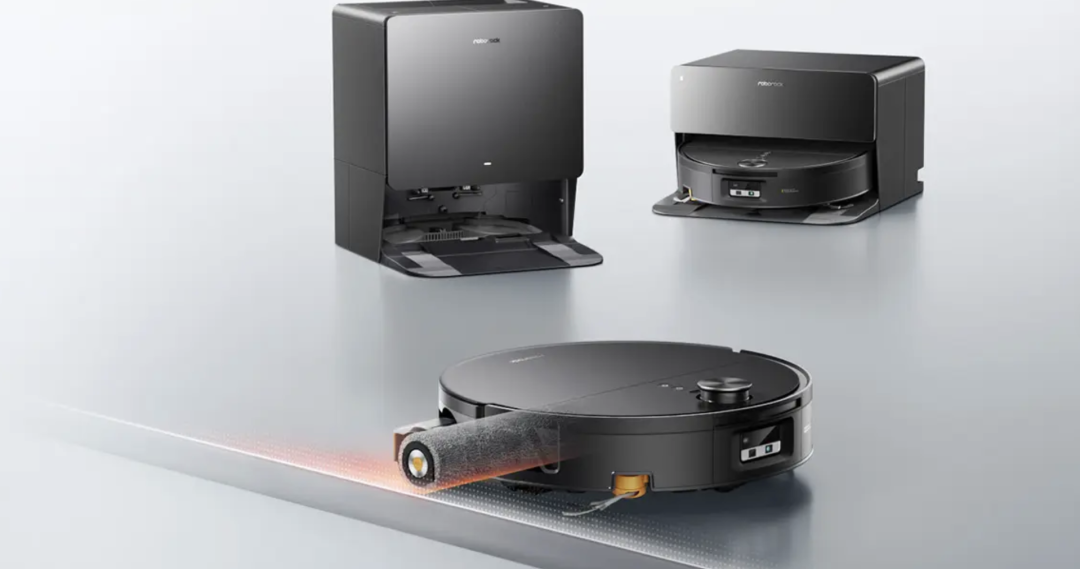
最反直觉的是价格,它的产品不仅没降价促销,扫地机均价3955元、洗地机均价2177元,依然是行业头部价格带的最高水平。
卖得比别人贵,还卖得比别人好。 这说明消费者已经不再单纯看价格了,大家愿意为真正能解决问题的技术买单。
技术护城河,是拿钱砸出来的
凭什么敢卖这么贵?答案在研发投入里。
2025年全年,石头科技研发投入14.20亿元,研发费用率7.59%,研发人员占员工总数的42.90%——差不多两个人里就有一个是工程师。2026年上半年,研发继续砸了7.20亿元。
这不是烧钱,是修城墙。
举个直观的例子:8月新品品鉴会上,G30S Ultra扫地机器人机身最低能做到8.98厘米,不到一个拳头的高度,你家沙发底、床底但凡有点缝隙,它就能钻进去帮你把积年老灰清出来。A30 Pro Steam 3.0洗地机则上了180℃蒸汽+高温热水协同清洁,厨房那种黏糊糊的重油污,传统洗地机拖三遍还有印子,它一遍就干净。
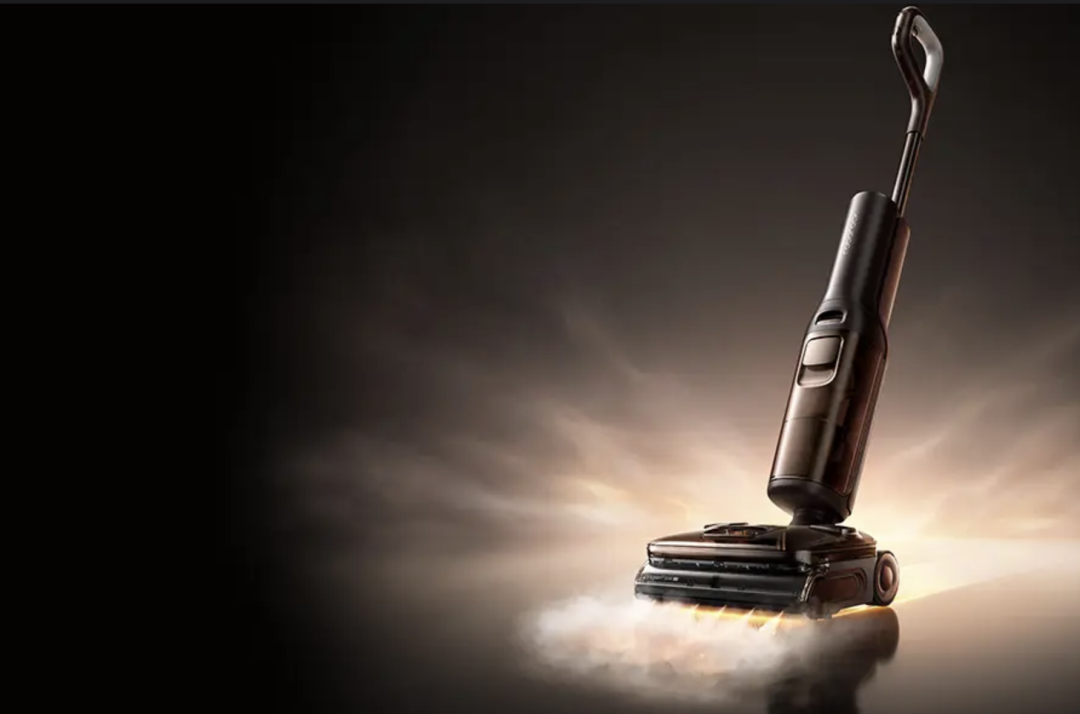
更科幻的是,他们还展示了全球首款双轮腿架构的概念机,能自己爬楼梯。从二维平面清洁往三维空间跨越,这已经不只是在卷参数了,是在重新定义品类。
国内基本盘稳固,海外市场狂飙
石头科技这次最亮眼的数据,藏在海外。上半年海外业务继续保持双位数高增长,成为绝对的现金牛。
亚马逊Prime Day期间,直接拿下了美国、德国、英国、西班牙、荷兰、比利时、加拿大七国扫地机品类销量第一。欧洲市占率45%,北美33%,比利时、荷兰销量同比增幅超90%,西班牙洗地机销量更是暴增235%。
更关键的是,它已经不只是一家“卖货”的中国企业了。它正在欧美复制国内打法,不仅进入Costco、Target、Best Buy、MediaMarkt这些主流渠道,还在搭建自己的DTC渠道和本地化服务体系。欧洲市场自营渠道占比已提升到65%。
从“产品出海”到“品牌出海”,这也是利润跑赢营收的核心原因之一,海外高毛利产品占比提升,叠加规模效应摊薄成本,赚钱效率自然就上来了。
第二曲线已经长出来了
以前大家管它叫“扫地机器人公司”,现在得改口了。洗地机已经成为国内市场的第二增长曲线,零售额猛增40.19%。
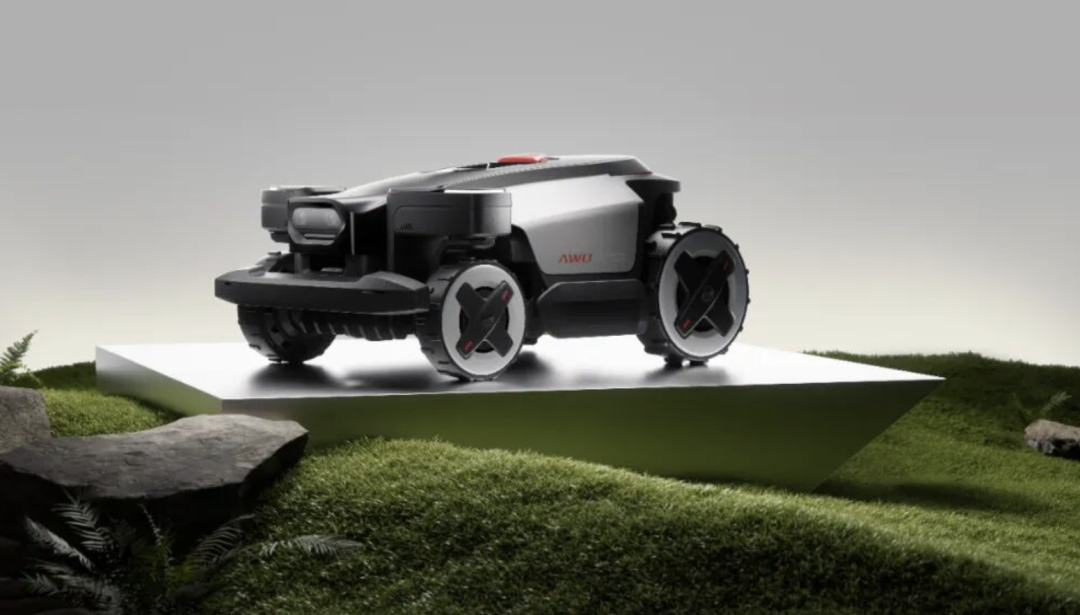
更远的故事在洗烘一体机和割草机器人上。自研的“分子筛吸附式烘干”技术不走传统老路,对衣物更友好;割草机器人也已量产,主攻海外庭院市场。虽然新品类体量还不大,但想象空间摆在那里——全球庭院护理市场可比室内清洁大多了。
在大家都觉得家电没搞头的时候,石头科技证明了一件事:不是行业不行了,是你的产品不够硬。
靠死磕技术、全球化布局和品类扩张,它在红海里杀出了一条高端路。半年报发布后,吸引了247家机构火速调研——资本市场的关注度,有时候比股价本身更说明问题。