来源|本原财经
作者|张烨行
“新鲜现制”的风刮到零食区,想吃点贵货的年轻人,扎堆在商场负一楼排队,硬生生捧火了一种叫「新鲜零食」的新业态。
去年双十一,大家还忙着囤三只松鼠、好想来、比比赞这类传统零食,对着满减攻略精打细算,比拼哪家入手更划算。今年画风突变:年轻人一半扎进线下新鲜零食门店打卡晒战绩,一半守着小程序凑单冲0配送费。
有“平价小山姆”之称的金粒门,开店如开挂,一个月干出2000万营收,蒲妈妈、一栗、几多全们齐齐站上流量风口,就连绝味食品、有友食品、茶颜悦色、溜溜梅等头部品牌都纷纷跨界入局,卡位新鲜零食。
说起来,新鲜零食不算新物种,早在零食折扣店爆火时,它就曾短暂冒过火花。今年量贩店还在为了几毛钱的差价贴身肉搏时,新鲜零食却靠短保、现制、零防腐火速出圈,重组并统治了年轻人的日常零食消费。
作为过去半年来“最亮眼的消费项目”,新鲜零食到底靠什么持续吸引消费者?这是千亿级新红利还是一戳就破的泡沫?
「鲜食集合店」
传统市井的鲜食文化,贯穿了中国两千多年的饮食史。
《周礼》中记载“馈食之笾,其实枣、栗、桃、李、梅、杏”。张骞出使西域后,“胡饼之作,胡麻着上”,撒芝麻的现烤面饼在汉代市集上广泛售卖。魏晋南北朝时期,民众将羊肉熬煮成羹,冷却成冻后切块售卖,跟今天的肉冻类卤味差不多。唐代将酥加热融化后淋在冰上,即时兴的现制冰淇淋“酥山”。
宋代可以说是中国古代鲜食的鼎盛阶段,《东京梦华录》里汴京“果子”“凉饮”“旋炒”已具备现代新鲜零食的特征:当日制作、街边售卖、短保无添加、品类丰富。
延续到改开后,坚果炒货、烘焙面包、现做卤味、果切摊等零散业态愈发成熟,就差一道标准化与品牌化工序。
新鲜零食恰好把这些业态一股脑缝合进同一门店,用句时髦的话形容就是「现制零食集合店」。
 2020年,新鲜零食这个概念首次被写进来伊份的品牌战略。2025年,行业普遍认知的新鲜零食元年,中泰证券报告显示,细分赛道全年融资超20笔、总额破10亿。2026年是新鲜零食的爆发之年,年均复合增长率超40%。
《2026中国零食消费新趋势》白皮书显示,新鲜零食行业规模从2020年的不足50亿元增长到了2025年的180亿,5年间规模扩大了近3倍。浙商证券则预测,2026年,其市场规模将达到400亿至500亿元,同比增速接近翻倍。
从传统零食的“折扣”到“现制”,新鲜零食靠什么让抠门的年轻人愿意支付两到三倍溢价?
艾媒咨询在《2026-2027年中国新鲜零食行业发展研究报告》写道,消费者第一看重“配料干净”(65.1%),其次是“产品新鲜”(43.8%),第三是“风味口感佳”(39.0%)。
而新鲜干净,就藏在品牌造的「场景」里。
走进任意一家新鲜零食店,消费者第一感受都是:明厨亮灶、烟火气满满。
不同于传统商品货架式陈列,烤箱、蒸箱、操作台这些被摆到了门店的C位,目之所及都是炒货、西点、辣卤、饮品、果切、肉脯这些爆品,带有「鲜」字的标语和注解更是摆满店铺大小角落。
视觉、嗅觉、味觉全方位暴击,沉浸式的消费体验,再加上店员反复提醒你“当天喝完”“尽快食用”,无形中消除了配料表焦虑。
年轻人的消费场景和消费习惯本身也在变化。
过去他们在大促节点精打细算囤货长保零食,如今消费场景向逛街、下午茶、即时加餐等碎片化场景迁移,“及时满足”成为新需求,再加上美团、淘宝闪购、抖音的当日达能力,完美适配短保产品的时效要求,新鲜零食反而更贴近当下年轻人的真实生活需求。
这届双十一,我们也看到,新鲜零食品牌在即时零售、线下门店、同城直播等多渠道齐发力,积极拼拉新、拼复购。
新鲜零食就这样精准击中愿意为即时、健康和品质买单的年轻消费群体,一炮而红。
零食圈排队王
分析新鲜零食的热力值,我们把镜头先转向南京新街口一家商场B1层的金粒门。门店看起来一副高冷的工业风,顾客手中却都拎着印有红蓝logo的手提袋,而进店的队伍,几乎排到了地铁口。
金粒门是来自湖南长沙的品牌,天眼查显示,它在2020年开出第一家门店,2026年5月底才第一次出湘,到10月初,门店已超40家,遍布南京、武汉、深圳、杭州等一线城市。
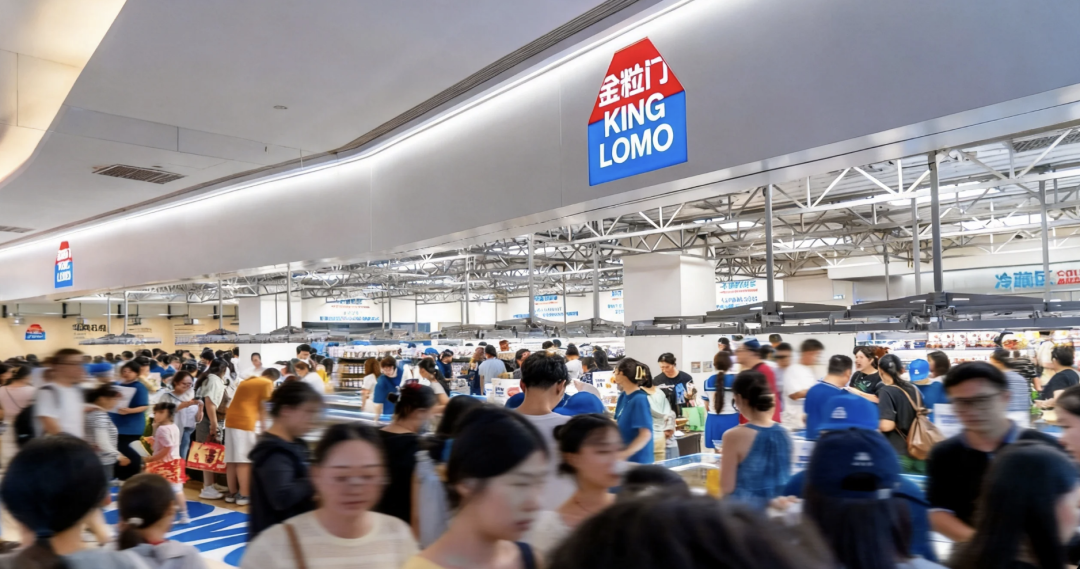
金粒门客单价在50到60元左右,1—5天短保产品占比46.1%,贡献了超过60%的销售额,其中99%为自有品牌。
作为新鲜零食的开创者,国盛证券称,金粒门是将山姆、盒马、胖东来等已验证成功的大单品,以更小的包装规格,放到更贴近消费者的社区商圈,打造下沉市场的无进入门槛“小山姆”。
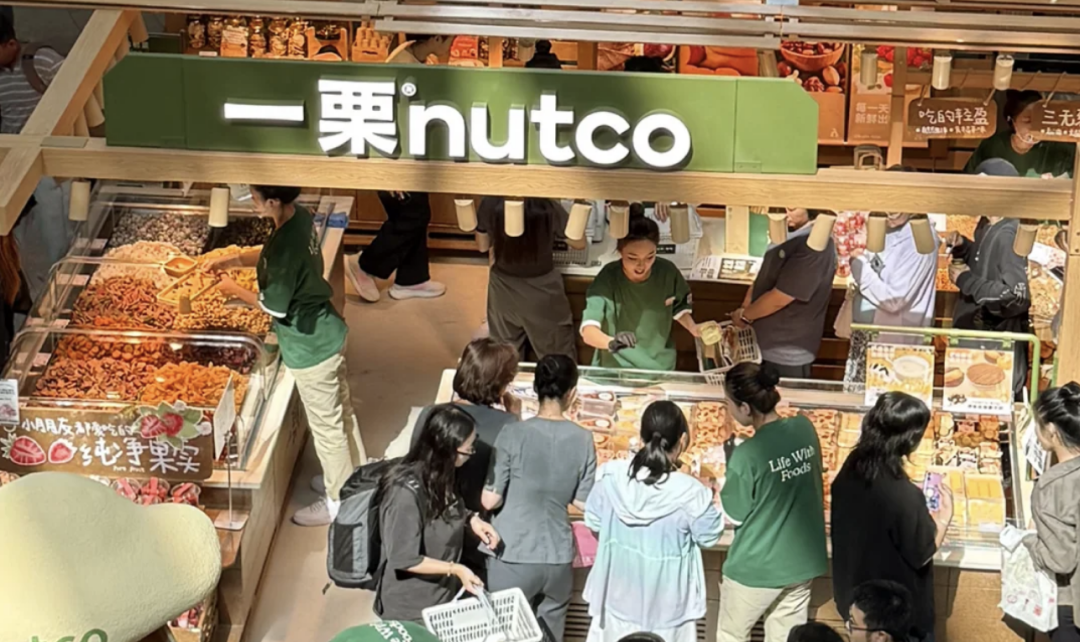
在北方,新鲜零食赛道的佼佼者是一栗nutco。据媒体披露,一栗2025年的年收入已达到5亿元,净利润率在10%-15%区间。从沈阳起家,目前门店数量已超百家。
在北京合生汇店,一栗nutco工作日依然客流不断。原木色货架、明档式布局,外场摆着引流的现烤板栗和短保的甜点、酸奶,冷藏柜上方有标签提示消费者要“冷藏保存、当天食用”。
往里走是保质期2天的现制糕点甜点,还有果脯、蔬果脆和现制果茶、奶茶。旁边的现烤肉脯和卤味,保质期3天左右。高毛利、长保质期的干果、现烤坚果,同样在这一区域。
据悉,一栗优质门店月销售额在400万元以上,一栗合生汇店开业首月的销售额超过了620万。
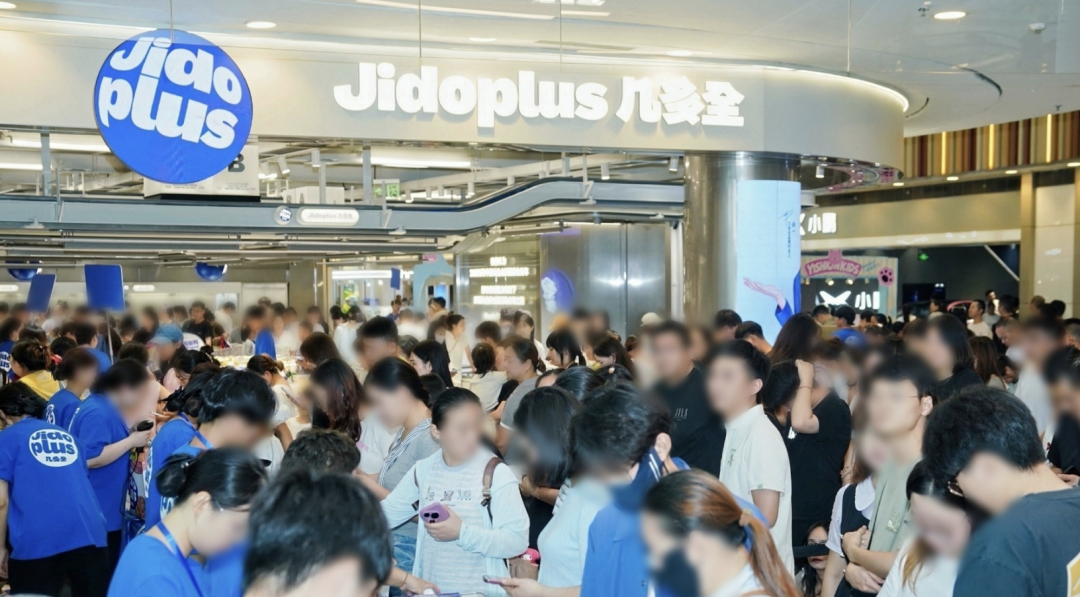
另一选手几多全蓝标店,主打产品按配料纯净度分级,门店只销售高等级产品。在门店的墙面上,标语“坚持每月全场产品2000项检测,力求无防腐剂检出”格外显眼。在几多全,“少添加”似乎变得具象化,消费者拿起包装就能根据参数判断产品的干净程度。
几多全比前面两家跑的更猛,黑色经典集团2025年3月才孵化出来,目前店铺已覆盖全国70余座城市,突破200家。品牌还喊出了2026年新增600到1000家、2027年冲击2000家的目标。
带领蒲妈妈从宁波起家的郑政焕,曾是零食折扣品牌的创始人,他提到创立蒲妈妈的出发点是“希望寻求突破,从折扣零食的价格战中跳出来。”
跟金粒门、一栗等直营品牌不同,蒲妈妈走的是“专卖店+商超店中店”路线,把供应链直接做成对外生意。
用专卖店验证模型、树立品牌,用店中店低成本、快速度铺量,蒲妈妈全国门店总数已做到180多家,年度服务超100家商超体系,年销售额破3亿。
后浪研究所调研显示,94.5%的受访者最近一个月购买过新鲜型零食,酸奶、鲜卤、短保烘焙是最高频品类。
旺盛的终端需求推高赛道热度,新鲜零食的这份热闹很快从区域原生品牌延伸到多领域跨界玩家。
传统长保休闲食品,凭借成熟供应链快速下沉短保赛道。三只松鼠推出社区鲜食店模型“松鼠鲜集”,联合大润发设新鲜零食专区;有友食品推出“有友鲜铺”店中店业态;绝味食品有绝味新鲜零食;鸣鸣很忙旗下新开了“有·推荐”;来伊份新发“LYFEN life”。
餐饮与烘焙品牌,复用现制产能横向拓展零食品类。茶颜悦色以吉时赏味店中店形式试水;南洋大师傅上线短保肉松小贝、现制肉脯、鲜乳球等零食;海底捞复用后厨卤味产能,当日鲜制卤味、现炒锅巴等零食产品成为堂食之外的第二增长曲线。
商超与便利店渠道,下场自营重塑鲜食零食场景。永辉超市试水新鲜零食馆;全家、7-11等连锁便利店也在加码短保零食货架。
新鲜零食成了2026年零售业热度最高的赛道之一。
随着消费者对食品新鲜度、品质和消费体验的要求愈发苛刻,越来越多品牌开始重新审视零食这门生意。
热闹背后的内外功
《窄播》报道中提到,新鲜零食店的毛利率在30%-35%左右,净利率接近15%,叠加新鲜体验带来的流量效应,单店月销售额可达到200万元,不少门店7-9个月即可回本。
能回本并不意味着新鲜零食就是一门长期好生意。
产品端,传统量贩零食店奉行海量SKU策略,而新鲜零食店的SKU基本控制在200–500个左右,即所谓的“宽类窄品”。
不过,同一家工厂往往同时服务多个品牌,SKU被压缩后,许多半成品区别仅在于糖度、油量或装饰的微调,门店产品和服务大同小异,随着新玩家持续涌入,想做出差异化变得越来越难。
而且新鲜零食店在做的这些事情,小象、盒马、七鲜们早就在做了,品牌认知度更高、价格更便宜、面积更大、品类更丰富。
现阶段,大部分新鲜零食品牌都还停留在短保和0添加的表层竞争,此外,这份“新鲜”还存在表演的成分。2026年1月,金粒门就曾因代工厂二次分装、篡改生产日期等问题陷入食品安全危机。
作为短保现制生意,新鲜零食本质玩的是供应链:上游依赖冷链周转,下流依托门店流量。
“新鲜”这两个字,是靠真金白银堆出来的。
新鲜零食保质期普遍集中在3-7天,部分现制烘焙、鲜卤产品更是要求当日制作、当日售罄,将冷链有效配送半径锁定在300公里以内,配送频次与冷链投入,也在大幅推高单均物流成本。同时,门店往往还需要前置布局区域中央厨房与分仓,根据门店实时销售数据动态调整配货量,十分考验精细化运营能力。
有研报数据显示,新鲜零食的整体损耗高达8%-15%,是传统预包装零食的5倍左右。山西证券也指出,新鲜零食的单店回报与销售额和损耗率高度敏感。倘若损耗率达到15%,门店月销需200万元,才有望实现盈亏平衡。
下游门店端,流量的可持续性与复购壁垒是更隐蔽的挑战。
新鲜零食赛道早期的爆发,得益于“明档现制”的场景新鲜感与“清洁标签”的健康溢价,但这种体验感知的技术门槛并不高。市场上单店月销200万元的标杆案例,大多集中在核心商圈的黄金点位,高密度客流换取高转化;一旦下沉到社区、县域等非核心场景,自然流量大打折扣,同时客单价又比传统量贩零食高,很容易出现“开业首月爆火、三个月后客流腰斩”的情况。
这也就解释了为什么不少新鲜零食门店短期回本容易,却很难维持3年以上的稳定盈利。
新鲜零食是一门赚慢钱、抠细节的生意。前端开店速度越快,后端供应链的承载压力就越大。
在把排队人群的“新鲜感”耗光之前,新鲜零食需要证明:“新鲜”也能规模化、常态化。