
过去二十年建立的常温奶优势,成为了鲜奶转型的阻力文丨刘颖出品丨大V商业
伊利在鲜奶上的布局似乎一直不太“积极”。
近期,各大乳企纷纷发布上半年财报,伊利作为国内乳制品龙头之一,我们在其财报中却发现较少提及鲜奶业务。
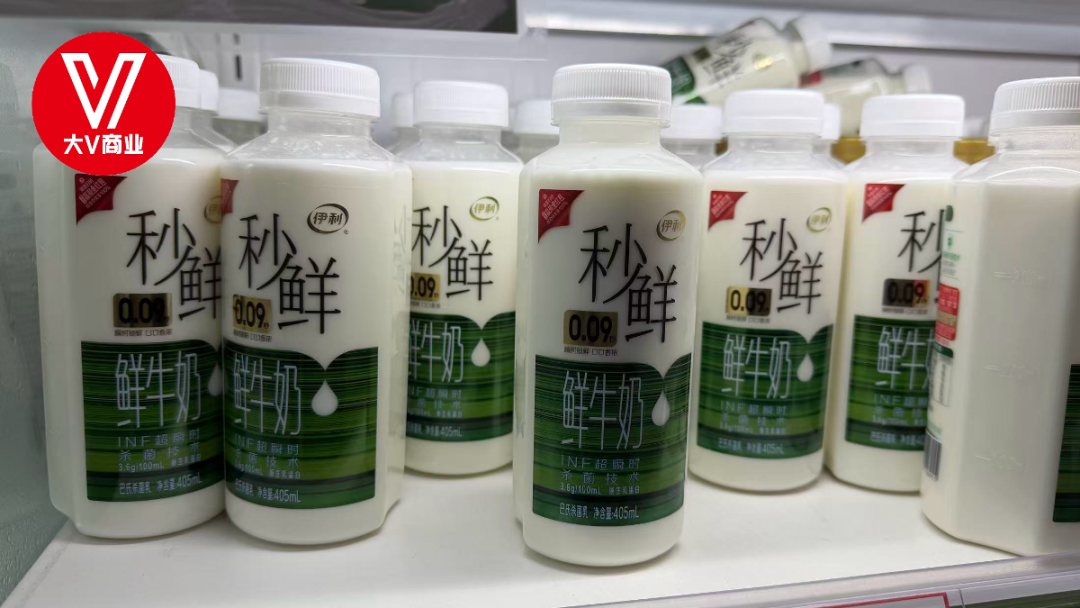
实际上,今年上半年伊利才推出了子品牌“秒鲜”鲜奶,以及金典有机鲜牛奶两款新品。其中,秒鲜还是采用了INF工艺(保质期长,更适合长距离运输)。
伊利对鲜奶的不够重视不仅仅是今年上半年,我们翻阅了2024年、2025年伊利的财报,长期以来鲜奶在伊利的财报中只有较少的篇幅和地位。
鲜奶作为乳业的新方向,各大乳企的“必争之地”,伊利为何动作缓慢?
我们认为,伊利在鲜奶业务较弱,主要是过去二十年伊利的产品、渠道和上游牧场,都是为了常温奶的争夺而建立,这反而成了在鲜奶业务发展上的阻力。
▌1、增长错位
今年上半年伊利的业绩有所增长,但和乳业的大趋势却是错位的。
财报数据显示,2026年上半年伊利的营收为644.9亿元,较去年同期的619.3亿元有所增长。
但是我们发现,伊利的增长来自于奶粉和冷饮。
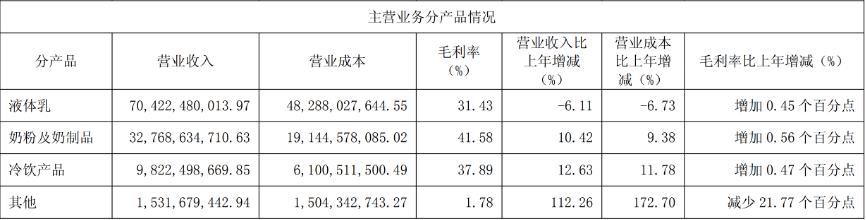
伊利的业务主要分为三大类,分别是液体乳、奶粉和冷饮。细分来看,
液体乳的营收为365.9亿元,较去年同期的361.26亿元小幅增长;
奶粉及奶制品业务实现营业收入168.45亿元,去年同期为165.78亿元;
冷饮营收90.73亿元,去年同期为82.29亿元。
液体乳是乳制品的大盘所在,也是伊利的基本盘,我们发现伊利液体乳的增长只有1.28%。
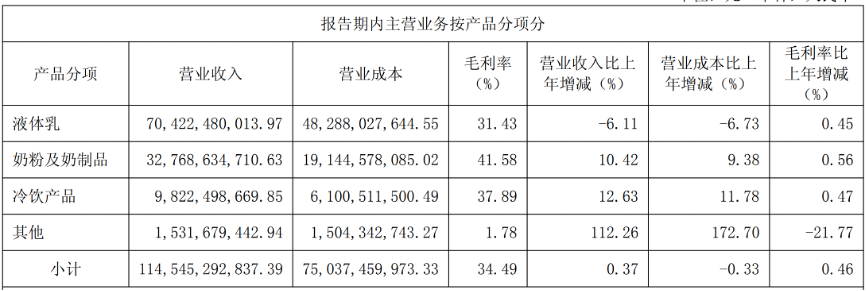
纵向来看,好消息是,伊利的液体乳止跌转增。2025年全年液体乳营收为704.22亿元,同比下降6.11%,2024年全年为750.03亿元,同比下降12.32%。
横向来看,坏消息是,伊利的液体乳成绩并不理想。蒙牛、光明、新乳业等液体乳口径增长均高于伊利,并且,蒙牛上半年液体奶营收338.65亿元,伊利的液体乳行业第一即将不保。
液态奶一般包括常温奶和低温奶,这两个分类中又分别有纯牛奶和酸奶业务,伊利的液态奶增长不理想,主要就是鲜奶业务作为行业新增长点,伊利的占比较少。
相比之下,伊利的业务大盘还是伊利主品牌、金典、安慕希这些老品牌。
产品结构上也有问题。行业整体下鲜奶高增长,奶粉低增速的情况下,伊利却走出了液态奶低增长,奶粉和冷饮业务较高增长的态势。
2025年伊利奶粉实现了双位数的增长。但是到了今年上半年,虽然奶粉业务增长依然高于液态奶,却只有1.6%的增速。
尽管伊利超过飞鹤成为国内奶粉整体市场份额位居行业第一,但是奶粉行业这几年也遇到了瓶颈。
值得注意的是,液体乳、奶粉、冷饮中,液体乳2025年的毛利率为31.43%,奶粉为41.58%,冷饮为37.89%。
▌2、“鲜奶”掉队
今年上半年伊利才推出了子品牌“秒鲜”鲜奶,以及金典有机鲜牛奶两款新品。
伊利的产品布局,让我们联想到了康师傅。无糖化的大趋势下,康师傅动作缓慢,产品矩阵中依然是绿茶、红茶、每日C、冰糖雪梨、酸梅汤等超过20年的单品。
究其原因,就是《创新者的窘境》中提到的经典困境,新产品会导致原先的优势、高利润产品受到损失,这也是行业龙头在新的趋势下转型缓慢的原因之一。
作为国内乳制品的龙头,伊利的鲜奶市场占比并没有优势。
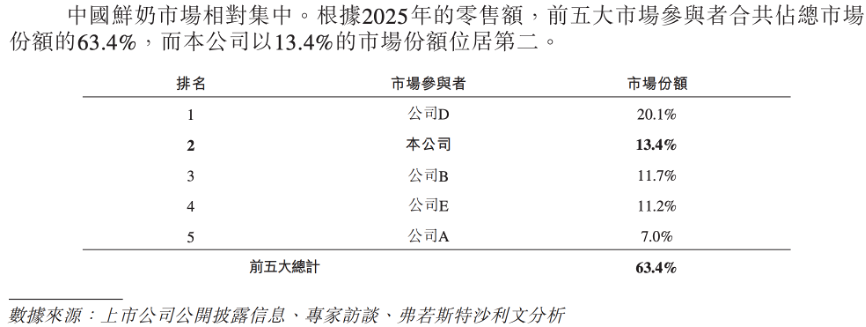
君乐宝更新的招股书中披露过中国鲜奶市场的数据,显示2025年零售额计算,前五大参与者的市场份额,分别为光明乳业20.1%、君乐宝13.4%、蒙牛11.7%、新乳业11.2%、伊利7%排在第五位。
伊利作为国内乳业龙头,鲜奶业务却排在靠后的位置,原因主要有三点。
第一是产品结构。
有公布的数据显示,伊利主品牌纯牛奶、安慕希和金典都突破过200亿,安慕希更是一度突破300亿,而2025年伊利的液体乳销量为704.2亿元,巅峰时期为2023年的855亿元,伊利的盘子中,鲜奶的市场都不占优势。
当然我们也可以从君乐宝的市场数据直接测算下,按照君乐宝鲜奶业务2025年31.68亿元的体量来测算,伊利的鲜奶业务约为16.6亿元,占比微小。
第二是渠道下沉导致错配,常温奶业务足够精细,但是下沉反而不利于鲜奶。
常温奶时代,伊利于2006年和2012年进行了两次织网计划,对全国销售网络重新下沉、加密,形成了现在的小经销商制,全国网点在2021年达到500多万个,其中乡村网点达110万家,经销商近两万。
当然这也是潘刚对伊利的贡献,潘刚2002年开始担任伊利总裁,2005年,时年35岁的潘刚出任伊利董事长兼总裁。
鲜奶是高势能产品,也需要高势能渠道,一般是从高线城市开始,逐渐向低线城市渗透,另外,高线城市的会员店、便利店、新型商超、即时零售,都是有力的渠道,和伊利的下沉市场完全不同。
第三是牧场分布。伊利作为优然牧业的第一大股东,后者在中国乳业市场的供应中地位举足轻重。但是我们发现,优然牧业的100个牧场主要分布在东北、内蒙、河北、山东等地,南方市场四川两个、广西两个、安徽三个、安徽两个、江苏两个。
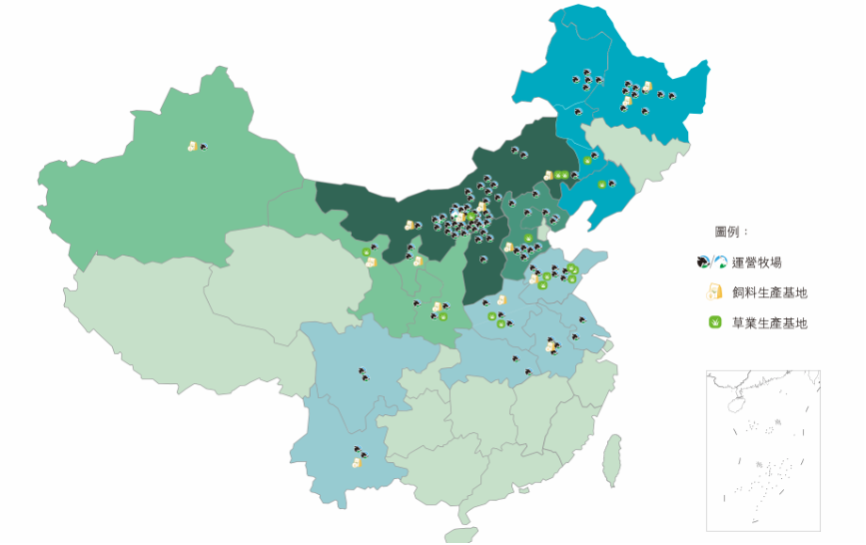
从优然牧业的牧场分布来看,更接近优质原奶产地,但是并非接近市场,依然是适合常温奶和奶粉。
相比之下,光明乳业在上海等地占据优势,核心在于上海金山区等地的牧场优势;新乳业2025年底完成对福州澳牛的收购,据了解澳牛控股3座规模牧场,可控奶牛存栏约3.2万头,奶源集中在福建宁德、南平等地。
而且更可怕的是,优然牧业2025年平均每头牛的产奶量从10.9吨/头/年增长到12.8吨/头/年,整体增幅达17.43%;2021年全国原料奶总产量为3683万吨,优然牧业占比5.4%,而2025年的占比达到10.3%。
这也意味着,伊利的渠道下沉做到了极致,优然牧业在大牧场时代下规模和效率做到了极致,这些都是为了常温奶、奶粉和冰品业务的竞争而准备,到了鲜奶时代,就需要“调转船头”。
- 完 -